Taille du marché et prévisions de croissance 2026
Le marché du traitement décentralisé des eaux usées est estimé à environ 39,7 milliards de dollars en 2026, en expansion à un TCAC de 7,1 % de 2024 à 2030 (estimation publiée en 2025 par Grand View Research). L'année de référence 2024 s'établit à 32,4 milliards de dollars, et la valeur projetée pour 2030 est de 52,6 milliards de dollars, soit près d'un doublement sur une fenêtre de six ans. Comparé au marché du traitement municipal centralisé des eaux usées, d'environ 285 milliards de dollars en 2026, le décentralisé est la part qui croît le plus vite, à environ 2,5 fois le rythme de croissance du centralisé, un basculement structurel porté par la demande hors réseau des petites collectivités, du tertiaire et de l'industrie, plutôt que par l'extension de collecteurs principaux en site vierge.
Le périmètre du marché suit la définition standard de référence : équipements intégrés et performants de traitement des eaux usées en source ponctuelle desservant les petites collectivités, stations touristiques, sites tertiaires et installations industrielles non raccordés à un réseau de collecte centralisé. Les stations compactes, unités conteneurisées, systèmes d'assainissement autonomes et petites stations d'épuration communales de moins d'environ 5 000 EH relèvent tous de ce périmètre. Décentralisé ne signifie ni temporaire ni bas de gamme ; le standard d'achat 2026 est une unité montée sur skid, pilotée par automate (PLC), testée en usine, avec conformité de l'effluent documentée.
| Indicateur | Valeur (2026) | Source / remarque |
|---|---|---|
| Valeur du marché décentralisé | 39,7 Md$ (fourchette 38–42 Md$) | Grand View Research, 2025 |
| Valeur de l'année de référence 2024 | 32,4 Md$ | Grand View Research, 2025 |
| Valeur projetée 2030 | 52,6 Md$ | Implicite à partir du TCAC de 7,1 % |
| TCAC 2024–2030 | 7,1 % | Grand View Research, 2025 |
| Valeur du marché centralisé (comparaison) | ~285 Md$ | Estimation sectorielle 2026 |
| Multiple de croissance relative | ~2,5× | TCAC décentralisé vs. centralisé |
Segmentation du marché par technologie
Les MBR compactes (bioréacteur à membrane) et les MBBR captent ensemble environ 42 % du chiffre d'affaires décentralisé 2026, les sous-catégories à plus forte marge et celles où les fabricants chinois gagnent des parts mondiales face aux acteurs historiques UE/États-Unis. Le MBR compact détient environ 22 % du marché, soit 8,7 Md$ en 2026, et croît le plus vite, à 9,2 % de TCAC, porté par une emprise au sol inférieure de 60 % par rapport aux boues activées conventionnelles (voir les systèmes MBR compactes conçus pour l'aménagement foncier, les stations touristiques et les applications tertiaires) et par un TCAC de 9,2 % qui le place environ 2 points au-dessus de la moyenne du marché. Les systèmes MBBR / réacteur à biofilm sur lit mobile représentent environ 20 % (7,9 Md$), privilégiés sur les sites qui ont besoin d'une biologie robuste sans cycle de remplacement de membranes. Les SBR / réacteurs biologiques séquentiels se situent à 15 % (6,0 Md$) et dominent le sous-segment municipal de moins de 5 000 EH, où les exploitants veulent une logique de commande familière. Les marais artificiels et systèmes naturels représentent environ 12 % (4,8 Md$), généralement l'option à OPEX le plus bas lorsque le foncier est disponible. Les fosses septiques conventionnelles et les unités compactes à aération prolongée constituent les 31 % restants (12,3 Md$), le plus gros poste en chiffre d'affaires, mais aussi le plus lent à croître à mesure que les sites se modernisent.
La validation terrain de l'archétype MBR compact est visible chez des fournisseurs nord-américains tels qu'Enereau, dont la gamme nrPUR MBR cible précisément les niches aménagement foncier, stations touristiques et tertiaire que décrit cette part combinée de 42 %. Pour les acheteurs qui spécifient la technologie, les modules membranaires à plaques planes PVDF série DF représentent la spécification type 2026, avec une porosité nominale de 0,1–0,4 µm et 8–12 m² par élément. La demande associée est documentée dans notre analyse Croissance du marché des bioréacteurs à membrane 2026 : taille, moteurs et perspectives.
| Segment technologique | Part 2026 | Valeur 2026 (USD) | TCAC 2024–2030 |
|---|---|---|---|
| MBR compact | ~22 % | 8,7 Md$ | 9,2 % |
| MBBR / biofilm sur lit mobile | ~20 % | 7,9 Md$ | 7,5 % |
| SBR / réacteur biologique séquentiel | ~15 % | 6,0 Md$ | 5,8 % |
| Marais artificiels et systèmes naturels | ~12 % | 4,8 Md$ | 4,2 % |
| Fosse septique conventionnelle / compacte à aération prolongée | ~31 % | 12,3 Md$ | 3,1 % |
Segmentation du marché par application et utilisateur final
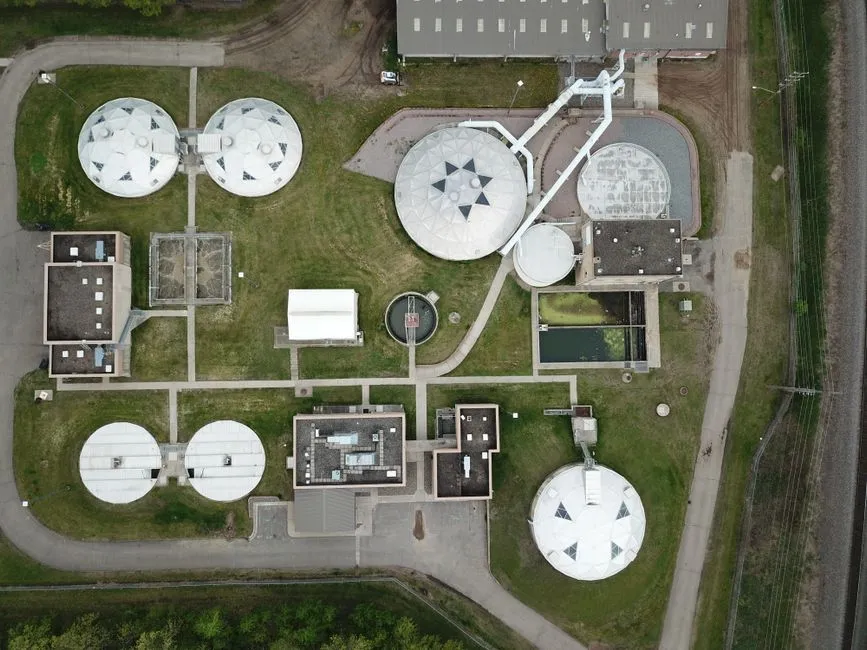
Les groupements résidentiels et les collectivités rurales constituent le plus gros poste de chiffre d'affaires, soit environ 34 % des dépenses 2026 (13,5 Md$), portés par le déploiement de la revitalisation rurale en Chine, le programme AMRUT 2.0 en Inde et le financement EPA des systèmes décentralisés aux États-Unis pour les lotissements non raccordés. Les applications tertiaires, y compris l'aménagement foncier, les stations touristiques, hôtels, hôpitaux et établissements scolaires explicitement listés sur la page produit Enereau, représentent 24 % (9,5 Md$) et tendent à être le sous-segment à plus forte marge, car les acheteurs privilégient l'installation rapide et un effluent de qualité réutilisation certifiée. Le traitement décentralisé industriel, agroalimentaire, textile, semi-conducteurs, pétrochimie et camps pétroliers et gaziers isolés, détient 28 % (11,1 Md$) et est le vertical qui croît le plus vite, à 8,6 % de TCAC, les obligations ZLD et de réutilisation de l'eau liées à l'ESG poussant les sites hors du réseau municipal. Les petites stations municipales de moins de 5 000 EH complètent le marché à 14 % (5,6 Md$).
Les hôpitaux et cliniques constituent une niche réglementaire au sein du segment tertiaire. Les prescripteurs de ce segment exigent généralement des stations compactes dont les performances sont documentées par rapport à l'enveloppe de rejet de la DERU UE 91/271/CEE, desservies par des gammes telles que la série ZS-L de traitement des eaux usées médicales. Pour les lotissements résidentiels non raccordés, la spécification type 2026 est la station d'épuration compacte enterrée, architecture en cuve enterrée, bruit inférieur à 45 dB(A) à 10 m, et un tableau de commande PLC pouvant être mis en service en moins de 48 heures.
Répartition régionale du marché et zones chaudes
L'Amérique du Nord et l'Asie-Pacifique sont à égalité comme plus grands marchés régionaux 2026, à environ 29 % chacun, l'Europe à 24 %, le Moyen-Orient et l'Afrique (MEA) à 9 % et l'Amérique latine (LATAM) à 9 %. La répartition en dollars est donc : Amérique du Nord 11,6 Md$, Asie-Pacifique 11,4 Md$, Europe 9,5 Md$, MEA 3,6 Md$ et LATAM 3,6 Md$. L'essentiel n'est pas le classement mais la divergence de croissance : l'APAC croît le plus vite, à 8,4 % de TCAC, suivie du MEA à 7,8 %, de l'Amérique du Nord à 7,0 %, de l'Amérique latine à 6,5 % et de l'Europe à 5,9 % sur une base installée plus large.
La croissance APAC s'appuie sur le programme chinois de revitalisation rurale, qui vise 90 % de couverture du traitement des eaux usées au niveau des bourgs d'ici 2026, et sur le dispositif indien AMRUT 2.0 couvrant plus de 4 800 villes. La croissance européenne, la plus lente en pourcentage, est portée par la refonte de la DERU (proposition 2024) qui étend les obligations de traitement aux agglomérations de moins de 2 000 EH, historiquement exemptées, ce qui ajoute un TAM UE incrémental estimé à 1,2 Md$ d'ici 2027. La croissance MEA vient des giga-projets de Saudi Vision 2030 (NEOM, Red Sea, AMAALA) et des parcs industriels des Émirats arabes unis qui exigent un traitement sur site pour les stations touristiques et les camps isolés, un segment que nous détaillons dans notre Traitement des eaux usées industrielles en Arabie saoudite : guide d'ingénierie 2026 avec coûts, conformité et sélection d'équipements. L'Amérique du Nord est soutenue par les subventions EPA de renforcement des capacités des systèmes décentralisés, dépassant 1 Md$ en cumulé sur 2023–2026.
| Région | Part 2026 | Valeur 2026 (USD) | TCAC 2024–2030 | Principal levier réglementaire |
|---|---|---|---|---|
| Amérique du Nord | ~29 % | 11,6 Md$ | 7,0 % | Subventions décentralisées EPA, SRF du Clean Water Act |
| Asie-Pacifique | ~29 % | 11,4 Md$ | 8,4 % | Revitalisation rurale chinoise, AMRUT 2.0 Inde |
| Europe | ~24 % | 9,5 Md$ | 5,9 % | Refonte DERU (proposition 2024) |
| Moyen-Orient et Afrique | ~9 % | 3,6 Md$ | 7,8 % | Saudi Vision 2030, parcs industriels EAU |
| Amérique latine | ~9 % | 3,6 Md$ | 6,5 % | PRODES brésilien, NOM-001 mexicaine |
Moteurs technologiques qui structurent le marché 2026
Quatre moteurs structurels justifient le TCAC de 7,1 % et confirment que la demande 2026 n'est pas un pic temporaire. Moteur 1 — rareté de l'eau : 2 milliards de personnes vivent dans des régions en stress hydrique (ONU 2024), ce qui pousse la réutilisation décentralisée plutôt que le rejet en passe unique. Moteur 2 — durcissement réglementaire : la refonte de la DERU européenne, les subventions EPA de renforcement des capacités des systèmes décentralisés dépassant 1 Md$ sur 2023–2026, et les limites d'effluent resserrées de la GB 18918 chinoise pour les petites collectivités convergent toutes sur le même cycle d'achat 2026. Moteur 3 — parité de coût : le CAPEX des MBR compactes de 180–620 $ par m³/j bat désormais l'extension du réseau d'égouts centralisé lorsque la distance de collecte dépasse ~3 km, un seuil qui s'est rapproché d'environ 800 m du site depuis 2017, l'inflation de la construction centralisée dépassant celle des stations compactes. Moteur 4 — ESG et reporting eau Scope 3 : les industriels multinationaux et les exploitants de stations touristiques achètent désormais des systèmes de réutilisation décentralisés pour atteindre les objectifs d'intensité hydrique 2030, la demande de réutilisation de l'eau étant détaillée dans Moteurs du marché de la réutilisation de l'eau 2026 : perspectives industrielles et tendances technologiques.
Pour les sites à charges élevées en MES, graisses (FOG) ou fibres, l'étape de prétraitement standard 2026 est une unité de prétraitement DAF (flottation à air dissous) en amont de l'étage biologique. Cette combinaison maintient les taux de colmatage des membranes MBR aux niveaux de conception et allonge les intervalles de nettoyage à 6–9 mois.
Référentiels de coûts des stations décentralisées en 2026
Les systèmes MBR compactes et MBBR de capacité inférieure à 500 m³/j affichent en 2026 une fourchette de CAPEX installé de 180–620 $ par m³/j, actualisée à partir des fonctions de coût 2017 publiées dans les sources académiques de premier rang (Top 2/3) et revalorisée d'environ 28 % d'inflation d'ingénierie cumulée depuis 2017. L'OPEX s'établit à 0,06–0,18 $ par m³ pour les stations MBBR et 0,08–0,22 $ par m³ pour les stations MBR ; la prime MBR reflète l'aération membranaire, le nettoyage chimique périodique (typiquement 300–500 ppm de NaOCl tous les 6–9 mois) et le remplacement des membranes tous les 5–7 ans. La production de boues de 0,15–0,25 kg MS/kg DCO éliminée détermine si un filtre-presse à plateaux ou une centrifugeuse décanteuse en aval est nécessaire pour les sites de plus de 200 m³/j.
Un OPEX inférieur à 0,10 $/m³ n'est atteignable que lorsque la DBO/DCO de l'influent est inférieure à 500 mg/L. Les stations décentralisées industrielles à charge élevée, ces systèmes de traitement intégrés en source ponctuelle visés par la définition standard du marché, tournent généralement à 2–3 fois le coût par m³ en raison de l'élimination des nutriments (NT <15 mg/L, PT <0,5 mg/L) et d'objectifs de réutilisation plus stricts.
| Paramètre | MBR (2026) | MBBR (2026) | Remarque |
|---|---|---|---|
| CAPEX (installé, <500 m³/j) | 180–620 $/m³/j | 150–480 $/m³/j | Hors foncier et génie civil |
| OPEX | 0,08–0,22 $/m³ | 0,06–0,18 $/m³ | Inclut énergie, réactifs, main-d'œuvre |
| Intensité énergétique | 0,8–1,4 kWh/m³ | 0,4–0,8 kWh/m³ | L'aération membranaire domine le MBR |
| Production de boues | 0,15–0,25 kg MS/kg DCO | 0,20–0,30 kg MS/kg DCO | Détermine le choix de déshydratation |
| Emprise vs. boues activées conventionnelles | ~40 % (réduction de 60 %) | ~55 % (réduction de 45 %) | Applications à emprise contrainte |
Ce que la croissance du marché 2026 signifie pour les fournisseurs d'équipements
Le TCAC de 7,1 % dessine un cadre de décision en quatre règles pour les fournisseurs d'équipements. Règle 1 — région : cibler l'APAC et le MEA pour la croissance en volume (TCAC de 8,4 % et 7,8 % respectivement), cibler l'UE et l'Amérique du Nord pour la valeur de projets MBR premium et portés par la réutilisation. Règle 2 — périmètre : regrouper le traitement primaire, le traitement biologique et la déshydratation des boues pour capter environ 3 fois la valeur de projet par rapport aux offres biologiques seules ; les fournisseurs qui ne chiffrent que le skid MBR ou MBBR laissent de la valeur sur la table. Règle 3 — format : standardiser sur des packages montés sur skid, pilotés par PLC, conteneurisés ; c'est le standard d'achat 2026 pour les stations touristiques, sites isolés et déploiements industriels accélérés, le traitement des eaux usées conteneurisé étant le sous-format qui croît le plus vite. Règle 4 — documentation : intégrer les preuves de conformité (EPA, DERU UE, GB 18918, OMS) dans les fiches techniques ; les acheteurs 2026 filtrent de plus en plus les fournisseurs sur la profondeur documentaire, pas seulement sur le prix.
Les configurations d'offre 2026 courantes associent un système de dosage chimique automatique pour le polissage des nutriments à un décanteur à haut rendement pour la clarification primaire, puis un MBR ou MBBR pour le traitement biologique, puis un filtre-presse pour la déshydratation. Ce lot en trois étages est la spécification dominante 2026, hors la niche SBR des petites collectivités municipales.
Questions fréquentes
Quelle est la taille du marché du traitement décentralisé des eaux usées en 2026 ? Le marché est estimé à environ 39,7 milliards de dollars en 2026, en expansion à un TCAC de 7,1 % à partir d'une base 2024 de 32,4 milliards de dollars jusqu'à 52,6 milliards de dollars projetés d'ici 2030 (Grand View Research, 2025).
Quel segment technologique croît le plus vite dans le traitement décentralisé des eaux usées ? Le MBR compact est le segment technologique qui croît le plus vite, à 9,2 % de TCAC, porté par une emprise au sol inférieure d'environ 60 % par rapport aux boues activées conventionnelles et par le durcissement des normes d'effluent de qualité réutilisation en UE et en APAC.
Quel est le plus grand marché régional du traitement décentralisé des eaux usées en 2026 ? L'Amérique du Nord et l'Asie-Pacifique sont à égalité comme plus grands marchés régionaux 2026, chacun à environ 29 % des dépenses mondiales (11,6 Md$ et 11,4 Md$ respectivement).
Quel CAPEX par m³/j faut-il prévoir pour une STEP compacte décentralisée en 2026 ? Les systèmes MBR compactes et MBBR de moins de 500 m³/j affichent un CAPEX installé de 180–620 $ par m³/j en 2026, ce qui bat l'extension du réseau d'égouts centralisé dès que la distance de collecte dépasse environ 3 km.
Comment la refonte de la DERU européenne affecte-t-elle le marché décentralisé des eaux usées en 2026 ? La proposition de refonte DERU 2024 étend les obligations de traitement aux agglomérations de moins de 2 000 EH, historiquement exemptées, ce qui ouvre un TAM décentralisé UE incrémental estimé à 1,2 Md$ d'ici 2027.