إعادة الاستخدام الصناعي في اقتصاد المياه الدائري: توقعات 2026 في رقم واحد
تبلغ توقعات إعادة الاستخدام الصناعي في اقتصاد المياه الدائري لعام 2026 معدل نمو سنوي مركب (CAGR) قدره 9.1%، مع تجاوز إنفاق إعادة استخدام المياه عالميًا 1.4 تريليون دولار أمريكي بحلول 2030. يوجّه الجذب التنظيمي وشح الأحواض وتعادل تكاليف التشغيل (OPEX) وإفصاح البيئة والمجتمع والحوكمة (ESG) نحو 1 من كل 11 دولارًا إضافيًا من التكاليف الرأسمالية (CAPEX) للمياه إلى معدات إعادة الاستخدام.
اقتصاد المياه الدائري هو شريحة الحلقة المغلقة في سوق المياه: تُعالَج فيها مياه الصرف الصناعية والبلدية لإعادة الاستخدام المباشر أو للاستصلاح أو لاسترجاع الموارد. وهي الشريحة الوحيدة في سوق مرافق المياه الأوسع التي تدفع التكاليف الرأسمالية للمعدات. تبلغ التوقعات التوافقية لهذه الشريحة 9.1% CAGR حتى 2026، مع توقع تجاوز سوق إعادة استخدام المياه العالمي 1.4 تريليون دولار أمريكي بحلول 2030 (إجماع محللي القطاع كما تعرضه MarketsandMarkets و Global Water Intelligence، 2025). لا يشمل هذا الرقم ترشيد الاستهلاك السلوكي، ولا كفاءة الري الزراعي، ولا احتجاز مياه الأمطار؛ وهو يحسب فقط المعالجة الهندسية والضخ وبنية إعادة الاستخدام التي تعيد المياه فعليًا إلى العملية.
تعرّف وكالة حماية البيئة الأمريكية (US EPA) إعادة استخدام المياه بأنها استصلاح المياه من مصادر متعددة، ثم معالجتها، وإعادة استخدامها لأغراض نافعة. يشكّل 2026 سنة التحول لأن ثلاثة جداول زمنية مستقلة تتقاطع. دخلت مراجعات مستويات الانبعاثات المرتبطة بأفضل التقنيات المتاحة (BAT-AEL) ضمن توجيه الانبعاثات الصناعية الأوروبي (IED) 2010/75/EU مرحلة التنفيذ في 2025. ترفع أهداف تمديد الخطة الخمسية الرابعة عشرة في الصين معدلات إعادة الاستخدام الصناعي فوق 50% في مناطق الكيماويات الفحمية والمنسوجات، وقد بلغت تكلفة وحدة إعادة الاستخدام تعادل كلفة المياه العذبة مضافًا إليها التصريف في معظم مواقع الأحواض المجهدة.
بحلول 2026، يستقر وسيط منحنى تكلفة التناضح العكسي مع مياه عذبة معالجة أوليًا، في الصين والهند وجنوب غرب الولايات المتحدة، عند $0.50/m³ أو دونه وفق التكلفة المستوية للمياه (LCOW)، بحسب مراجع HydropureWater الهندسية لعام 2025، مقابل تعريفات مجمّعة للمياه العذبة والتصريف بين $0.80-2.20/m³ في المناطق نفسها. من يقرأ الرقم الرئيسي 9.1% من مديري المحطات يفسّره كما يلي: يُعاد توجيه نحو 1 من كل 11 دولارًا من التكاليف الرأسمالية الإضافية للمياه في 2026 من إمداد المياه العذبة للمشاريع الجديدة إلى بنية إعادة الاستخدام.
أربعة محرّكات للطلب تدفع معدل النمو في 2026
الجذب التنظيمي هو أقوى محرّك منفرد في 2026، وهو رقم ملزم لا انطباع عام. تشمل مستويات BAT-AEL المراجعة لمعالجة مياه الصرف حدًا مشددًا للطلب الكيميائي على الأكسجين (COD) عند ≤30 mg/L للتصريف المباشر إلى الأوساط المستقبلة الحساسة، وحدودًا للكربون العضوي الكلي (TOC)، وتُطبَّق على كل المنشآت المرخّصة بموجب IED منذ 2025-08. يغطي توجيه IED، بحسب المفوضية الأوروبية، أكثر من 50,000 منشأة صناعية، فتنتقل كل مراجعة لـ BAT-AEL إلى عشرات الآلاف من التصاريح.
أُعيدت صياغة توجيه معالجة مياه الصرف الحضرية (UWWTD) 91/271/EEC في 2024 بأهداف صريحة لإعادة الاستخدام في التجمعات التي تتجاوز 100,000 مكافئ سكاني (p.e.). يبقى المعيار الصيني GB 8978-1996 هو الخط الأساس، غير أن إضافة تمديد الخطة الخمسية الرابعة عشرة تفرض حصص إعادة استخدام بين 50-65% في تجمعات الكيماويات الفحمية والمنسوجات والصلب. في الولايات المتحدة، يواصل برنامج EPA لحدود التصريف تشديد فئات تشطيب المعادن وتوليد الكهرباء البخارية والنفط والغاز. عندما تشدّد أربع جهات تنظيمية كبرى قواعدها معًا، يتبع طلب المعدات خلال نافذة من 12-24 شهرًا؛ وهذا ما يظهر في سجل الطلبيات لعام 2026.
شح المياه هو المحرّك الفيزيائي. تصنّف مجموعة بيانات Aqueduct الصادرة عن معهد الموارد العالمية (WRI) أحواض كولورادو والنهر الأصفر ودجلة والفرات والسند وموراي-دارلينغ بإجهاد مرتفع إلى شديد الارتفاع (WRI Aqueduct 4.0، 2025). في هذه الأحواض ينافس الاستخدام الصناعي للمياه الإمداد البلدي مباشرة، فلم تعد إعادة الاستخدام خيارًا، وصارت شرطًا لمنح تصريح أي طاقة جديدة.
المحرّك الثالث هو حساب تكاليف التشغيل: تعوّض إعادة الاستخدام سحب المياه العذبة ($0.15-0.60/m³) وتصريف مياه الصرف ($0.10-0.40/m³) والتخلص من المياه المركّزة (الرجيع) عند $0.05-0.20/m³، بتكلفة متجنَّبة مجمّعة بين $0.30-1.20/m³ بحسب هيكل التعريفة. يحوّل المحرّك الرابع، إفصاح ESG وسلسلة التوريد، القرار الهندسي إلى قرار على مستوى مجلس الإدارة. تشمل مؤشرات المياه التي يفرضها توجيه تقارير الاستدامة المؤسسية (CSRD)، ودرجات استبيان أمن المياه لدى CDP، ومتطلبات سلسلة التوريد لدى علامات أشباه الموصلات والملابس مثل ZDHC وRBA، مؤشرات الأداء الرئيسية (KPI) لمعدل إعادة الاستخدام التي تبلغ عنها فرق المشتريات.
| المحرّك | آلية 2026 | المحفّز الإلزامي | الأثر على مستوى الموقع |
|---|---|---|---|
| الجذب التنظيمي | إنفاذ BAT-AEL ضمن IED، والمعيار GB 8978-1996 مع إضافة الخطة الخمسية الرابعة عشرة | تجديد التصريح | ترقية إلزامية أو إيقاف |
| شح المياه | إدراج الحوض ضمن الإجهاد المرتفع في WRI Aqueduct 4.0 | تخصيص طاقة جديدة | إعادة الاستخدام شرط للتصريح |
| حساب تكاليف التشغيل | تصاعد التعريفة وكلفة التخلص من المياه المركّزة | دورة الميزانية السنوية | عتبات استرداد 2.5-4 سنوات |
| ESG وسلسلة التوريد | CSRD واستبيان CDP للمياه وZDHC | تدقيق العميل | ربط القرار بمؤشرات مجلس الإدارة |
حجم السوق حسب المنطقة: أين يتركز نمو 2026
تستحوذ آسيا والمحيط الهادئ على أكبر حجم نشر في 2026، وتمثّل الصين وحدها ما يُقدَّر بنحو 38-42% من التكاليف الرأسمالية العالمية لإعادة الاستخدام الصناعي (إجماع محللي القطاع، 2025). يحرّك الطلب الصيني التزامات التصريف السائل الصفري (ZLD) في تجمعات الكيماويات الفحمية (منغوليا الداخلية، وشنشي، ونينغشيا)، ومناطق المنسوجات (تشجيانغ، وجيانغسو، وقوانغدونغ)، وتصنيع الإلكترونيات (شنغهاي، وشنتشن، وهوبي). تأتي الهند في المرتبة الثانية بين مساهمي آسيا والمحيط الهادئ، ويتركز نشاطها في صباغة المنسوجات (تيروبور، وسورات)، والمكونات الصيدلانية الفعالة (API)، والتكرير. يستفيد البلدان من برامج دعم التكاليف الرأسمالية، ومن حصص إعادة الاستخدام على مستوى المقاطعات المرتبطة بموافقات المجمعات الصناعية.
يسجّل الشرق الأوسط وشمال أفريقيا أعلى معدل نمو عند 12-14% CAGR حتى 2026. يرتكز ذلك على أهداف رؤية السعودية 2030 بإعادة الاستخدام الكامل لمياه الصرف البلدية المعالجة بحلول 2030، وعلى استراتيجيات المياه الوطنية في دول مجلس التعاون الخليجي التي تُلزم بمعدلات إعادة استخدام صناعي بين 60-90% في النفط والغاز والبتروكيماويات وتوليد الطاقة. في أوروبا يغلب التحديث على الإنشاء الجديد: يولّد الامتثال لتوجيه IED، وتقارير CSRD، وإعادة صياغة توجيه معالجة مياه الصرف الحضرية عام 2024 طلبًا مستمرًا على المعدات، لكن بحجم أقل وقيمة أعلى للوحدة في كل موقع. في أمريكا الشمالية يقود النفط الصخري وأشباه الموصلات الطلب، وأكبر شريحتين فرعيتين للتكاليف الرأسمالية في 2026 هما إعادة استخدام المياه المصاحبة في حوض برميان وإعادة الاستخدام بجودة مصانع الرقائق في أريزونا وتكساس وأوهايو.
تفصيل السياسة لكل منطقة وارد في المقال المرافق تحليل اقتصاد المياه الدائري حسب المنطقة 2026: السوق والسياسة والتقنية، وهو يربط الحصص ونوافذ الدعم بكل تجمع ذُكر أعلاه. على فرق المشتريات التي تستخدمه أن توازن الحصة الحجمية مع معدل النمو: الصين تشتري أكبر قدر من المعدات، والشرق الأوسط وشمال أفريقيا هو الأسرع في النمو المركب.
| المنطقة | الحصة الحجمية في 2026 | معدل النمو (2025-2030) | المحرّك الغالب |
|---|---|---|---|
| آسيا والمحيط الهادئ (الصين والهند) | 38-42% | 9-10% | التزامات ZLD وحصص إعادة الاستخدام في المجمعات الصناعية |
| الشرق الأوسط وشمال أفريقيا | 8-10% | 12-14% | رؤية 2030 واستراتيجيات المياه الوطنية لدول مجلس التعاون |
| أوروبا | 18-22% | 6-8% | امتثال IED وإعادة صياغة UWWTD وتقارير CSRD |
| أمريكا الشمالية | 15-18% | 8-10% | المياه المصاحبة للنفط الصخري وبناء مصانع أشباه الموصلات |
| بقية العالم | 10-12% | 7-9% | تعدين أمريكا اللاتينية وتكرير آسيان |
تفصيل التقنيات: أي شرائح المعدات تستحوذ على النمو
لا يتوزع النمو الرئيسي البالغ 9.1% بالتساوي على تقنيات المعالجة. تشكل المفاعلات الحيوية الغشائية (MBR) المعالجة الأولية الأساسية لمعظم سلاسل إعادة الاستخدام، بمسار من 4.1 مليار دولار أمريكي في 2025 إلى نحو 6.8 مليار دولار أمريكي بحلول 2030 بمعدل 8.9% (تقديرات محللي القطاع، 2025). يسير التناضح العكسي الصناعي (RO) على مسار مماثل بمعدل 8-9%، قائمًا على استرداد يصل إلى 95% في تشغيل مستمر بالتحكم المنطقي القابل للبرمجة (PLC)، وعلى استهلاك طاقة 0.4-0.7 kWh/m³ من المياه المنتَجة في تصميم المحطات الحديثة.
تكوينات ZLD الهجينة، وهي عادة تناضح عكسي تتبعه مبخّرات إعادة ضغط البخار الميكانيكية أو التركيز بالتناضح الأمامي (FO)، هي أسرع شريحة فرعية نموًا بمعدل 12-15%، مع استرداد موثّق بلغ 99.8% في تيارات مياه صرف مصانع رقائق نيتريد الغاليوم (GaN)، وفق مشاريع HydropureWater المرجعية بين 2025-2026. تنمو سلسلة المعالجة الأولية، من التعويم بالهواء المذاب (DAF) والمروّق بالألواح المائلة والترشيح متعدد الأوساط، بما يقارب نمو إعادة الاستخدام، لأن كل سلسلة تبدأ بخفض إجمالي المواد الصلبة العالقة (TSS) والدهون والزيوت والشحوم (FOG) والعسر.
على من يقيّم مشروعًا في 2026 أن يربط المياه الداخلة بطبقة التقنية التي تعالج القيد. الحمل العضوي المرتفع والتدفق المتغير يشيران إلى نظام المفاعل الحيوي الغشائي MBR بوصفه المرحلة البيولوجية الأساسية، والملوحة المرتفعة مع الجودة الصارمة للمياه المنتَجة تشيران إلى نظام تناضح عكسي صناعي باسترداد يصل إلى 95%.
ارتفاع الزيوت أو الشحوم أو المواد الصلبة العالقة في مقدمة السلسلة يشير إلى نظام معالجة أولية بتقنية DAF، بينما يناسب الحمل المعدني الثقيل القابل للترسيب خزان الترسيب عالي الكفاءة (مروّق بالألواح المائلة) قبل الأغشية. بهذا تُبنى السلاسل الفعلية: تعويم لإزالة FOG، وألواح مائلة للطمي ولانتقال العسر، ثم معالجة بيولوجية، ثم RO.
لمزيد من توقعات التقنية، يستعرض مقال توقعات نمو سوق MBR في 2026 تحولات هذه الشريحة بتفصيل أوسع.
| التقنية | حجم السوق في 2025 | معدل النمو | توقع 2030 | الاستخدام المعتاد |
|---|---|---|---|---|
| MBR | 4.1 مليار دولار أمريكي | 8.9% | 6.8 مليار دولار أمريكي | إعادة استخدام بجودة بلدية، وصقل قبل RO |
| التناضح العكسي الصناعي | 6.5 مليار دولار أمريكي | 8-9% | 10.0 مليار دولار أمريكي | الأدوية، وأشباه الموصلات، والأغذية والمشروبات، والطاقة |
| ZLD هجين (RO + EVR/FO) | 1.8 مليار دولار أمريكي | 12-15% | 3.5 مليار دولار أمريكي | الكيماويات الفحمية، ومصانع GaN، والتكرير |
| معالجة أولية بـ DAF والألواح المائلة | 2.0 مليار دولار أمريكي | 7-8% | 2.9 مليار دولار أمريكي | الأغذية والمشروبات، والمنسوجات، والنفط والغاز |
القطاعات الصناعية: من يشتري فعلًا في 2026
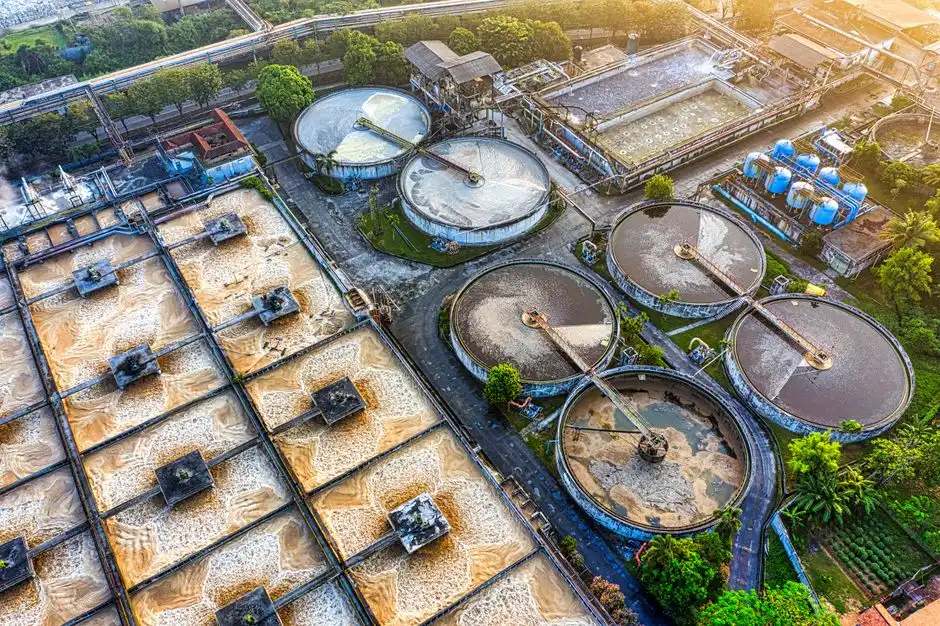
تمثّل البتروكيماويات والتكرير أكبر مساهمة مطلقة في التكاليف الرأسمالية في 2026، وذلك أساسًا لإعادة استخدام المياه المصاحبة وللتصريف السائل الصفري لمياه الصرف الخارجة من وحدات إزالة الأملاح. محطات ZLD المقامة داخل المصفاة بطاقة 5,000-20,000 m³/day هي أكثر أنواع المشاريع شيوعًا، وكثير منها يدرج استرداد الموارد، مثل كبريتات الصوديوم وكلوريد الصوديوم، بوصفه عائدًا لمنتج مشترك. تحمل أشباه الموصلات والإلكترونيات أعلى اشتراط لجودة المياه: تجمع حلقات إعادة استخدام المياه فائقة النقاء بين RO ونزع الأيونات كهربائيًا (EDI) والصقل بالسرير المختلط، ويمثّل توقف مصانع الرقائق بسبب جودة مياه إعادة الاستخدام أكبر خطر مالي منفرد في مصانع رقائق بقطر 300mm.
الأغذية والمشروبات تعتمد على DAF في المقدمة وعلى MBR في الخطوة البيولوجية، والألبان وتعبئة المشروبات هما أكبر شريحتين فرعيتين. سوق المنسوجات والصباغة في الهند وبنغلاديش يسترد فيه التناضح العكسي الملح، وهو منتج ثانوي قابل للتسويق، ويخفّض في الوقت نفسه سحب المياه العذبة.
للصورة الكاملة من جانب المشتري في هذه الشرائح، تقدّم مقارنة أبرز مصنّعي معدات إعادة استخدام المياه في 2026 بيانات مرجعية على مستوى المشروع. ويحتاج المشترون المدفوعون بالامتثال في الكيماويات والتكرير أيضًا إلى دليل الامتثال العالمي لمياه الصرف الكيميائية في 2026، وهو يربط حدود IED والمعيار GB 8978-1996 بتكوينات محددة لسلاسل المعالجة.
يربط نظام تنقية المياه المتكامل ونظام حقن المواد الكيميائية الآلي الحدود التنظيمية بسلاسل المعالجة المنفَّذة في مشاريع الكيماويات والأغذية والمشروبات.
ماذا يعني معدل النمو 9.1% لقرار التكاليف الرأسمالية في 2026
الرقم الرئيسي 9.1% إشارة كلية لا قرار مشروع. قاعدة القرار على مستوى الموقع أضيق. إذا كانت منشأتكم في حوض يصنّفه WRI عالي الإجهاد، أو كانت تصوّر إلى جهة تنظيمية تُطبّق مستويات BAT-AEL ضمن IED أو المعيار GB 8978-1996، فقد حدث تعادل التكلفة بين إعادة الاستخدام وبين المياه العذبة مضافًا إليها التصريف خلال 2025-2026. صوغوا القرار كمقارنة للتكلفة الإجمالية للملكية (TCO) على 5 سنوات، لا كمقارنة للتكاليف الرأسمالية وحدها: معدات إعادة الاستخدام تسترد كلفتها خلال 2.5-4 سنوات وفق هياكل التعريفة الحالية، عند جمع كلفة المياه العذبة والتصريف والتخلص من المياه المركّزة.
في مرحلة التصميم، يحتاج خطران عمليان إلى تحوط صريح. قد يُضعف ارتفاع كلفة التخلص من المياه المركّزة، مع زيادة رسوم الطمر والحقن في الآبار العميقة، جدوى تكاليف التشغيل بنسبة 15-25% على عمر المشروع، وتقلب سعر الكهرباء بنسبة 30% في أي الاتجاهين يزيح فترة الاسترداد بمقدار 6-12 شهرًا. وفي سلاسل الحمأة الملحقة بمشاريع إعادة الاستخدام، يحدّد مكبس ترشيح بالألواح لنزع ماء الحمأة ومصفاة القضبان الميكانيكية الدوارة، بوصفهما مرتكزي المنبع والمصب، بند تكلفة التخلص من كعكة الحمأة المنزوعة الماء.
لنمذجة تكاليف التشغيل على جانب الأغشية وZLD، يقدّم تفصيل تكاليف تشغيل التناضح الأمامي في 2026 خط أساس يمكن الاعتماد عليه لاستبدال الأغشية، واستهلاك كيماويات الغسيل، واستهلاك الطاقة لكل متر مكعب من المياه المنتَجة.
الخطوات التالية لفرق المحطات التي تخطط لإعادة الاستخدام في 2026
هذا جوهر توقعات إعادة الاستخدام الصناعي في اقتصاد المياه الدائري لعام 2026: النمو يتبع التصاريح والتعريفات، وكلاهما يتحرك في اتجاه واحد. الصورة الأوسع من جانب المورّدين واردة في مراجعة توقعات اقتصاد المياه الدائري 2026: التقنية والسياسة ومعدات التعامل بين الشركات (B2B)، والفرق التي تحتاج متابعة مستمرة لـأخبار «معالجة المياه» في الاقتصاد الدائري 2026 يمكنها متابعة صفحة الجهات الرئيسية التي تغطي الموردين والمرافق والجهات التنظيمية.
إذا صار موقع محدد قيد الدراسة، فاختصروا القرار في ثلاثة مدخلات: توصيف المياه الداخلة، وتصريح التصريف أو هدف إعادة الاستخدام، وجدول التعريفة المحلي. أرسلوا هذه المدخلات عبر طلب تحديد طاقة مشروع إعادة الاستخدام، فتُحدَّد طاقة السلسلة، من المعالجة الأولية إلى المعالجة البيولوجية فالأغشية فنزع الماء، وفق حساب فترة الاسترداد أعلاه.
الأسئلة الشائعة
ما معدل نمو اقتصاد المياه الدائري في 2026؟
التوقعات التوافقية هي معدل نمو 9.1% CAGR حتى 2026. يخص هذا المعدل شريحة إعادة الاستخدام الهندسية، أي المعالجة والضخ وبنية إعادة الاستخدام، ويرافقه سوق عالمي لإعادة استخدام المياه يُتوقع أن يتجاوز 1.4 تريليون دولار أمريكي بحلول 2030 (إجماع محللي القطاع، 2025). يبقى ترشيد الاستهلاك السلوكي وكفاءة الري خارج الحساب.
أي منطقة تسجّل أعلى نمو لاقتصاد المياه الدائري في 2026؟
يتقدم الشرق الأوسط وشمال أفريقيا في معدل النمو، عند 12-14% CAGR. تستهدف رؤية السعودية 2030 إعادة الاستخدام الكامل لمياه الصرف البلدية المعالجة بحلول 2030، بينما تُلزم استراتيجيات المياه الوطنية لدول مجلس التعاون الخليجي بمعدلات إعادة استخدام صناعي بين 60-90% في النفط والغاز والبتروكيماويات وتوليد الطاقة. ما زالت آسيا والمحيط الهادئ صاحبة أكبر حجم نشر بحسب الحصة.
ما أسرع شريحة معدات نموًا؟
أنظمة ZLD الهجينة، أي التناضح العكسي مع المبخّر أو التناضح الأمامي، هي أسرع شريحة نموًا، وتتوسع بمعدل 12-15% CAGR. يبلغ الاسترداد الموثّق 99.8% في تيارات مياه صرف مصانع رقائق نيتريد الغاليوم. تجمعات الكيماويات الفحمية ومصانع أشباه الموصلات هما قطبا الطلب اللذان يرتكز عليهما هذا النمو.
كم تستغرق معدات إعادة الاستخدام الصناعي لتسترد تكلفتها؟
من 2.5 إلى 4 سنوات وفق هياكل تعريفة المياه العذبة والتصريف الحالية. يفترض الرقم مقارنة للتكلفة الإجمالية للملكية على 5 سنوات، لا مقارنة للتكاليف الرأسمالية وحدها، مع تجميع وفورات سحب المياه العذبة وتصريف مياه الصرف والتخلص من المياه المركّزة. تقلب سعر الكهرباء بنسبة 30% يزيح فترة الاسترداد بمقدار 6-12 شهرًا في أي الاتجاهين.
ما معدل الاسترداد المعتاد لنظام التناضح العكسي الصناعي؟
حتى 95% تحت تشغيل مستمر بوحدة PLC. يبلغ استهلاك الطاقة 0.4-0.7 kWh/m³ من المياه المنتَجة في تصميم المحطات الحديثة، وهو الرقم الذي ترتكز عليه نماذج تكاليف تشغيل إعادة الاستخدام. الاسترداد فوق هذا النطاق يتطلب عادة معدات ZLD، أي المبخّرات أو التركيز بالتناضح الأمامي، لا التناضح العكسي وحده.