Réutilisation industrielle dans l'économie circulaire de l'eau : les perspectives 2026 en un chiffre
Les perspectives 2026 de réutilisation industrielle dans l'économie circulaire de l'eau s'établissent à un taux de croissance annuel composé (TCAC) de 9,1 %. Les dépenses mondiales de réutilisation de l'eau devraient dépasser 1 400 milliards $ d'ici 2030. La pression réglementaire, la rareté des bassins, la parité des coûts d'exploitation (OPEX) et la publication d'informations ESG réorientent le CAPEX (coûts d'investissement). Environ 1 dollar sur 11 du CAPEX supplémentaire en eau va vers les équipements de réutilisation.
L'économie circulaire de l'eau est le segment en boucle fermée du marché de l'eau : l'effluent industriel et urbain y est traité pour une réutilisation directe, une récupération pour réemploi ou une valorisation des ressources. C'est le seul segment de l'ensemble du marché des services d'eau qui génère un CAPEX d'équipements. Le consensus place ce segment à un TCAC de 9,1 % jusqu'en 2026. Le marché mondial de la réutilisation de l'eau devrait dépasser 1 400 milliards $ d'ici 2030 (consensus d'analystes du secteur, selon le cadrage de MarketsandMarkets et de Global Water Intelligence, 2025). Ce chiffre exclut les économies d'eau comportementales, l'efficacité de l'irrigation agricole et la captation des eaux pluviales. Il ne retient que le traitement conçu, le pompage et les infrastructures de réutilisation qui renvoient physiquement l'eau dans un procédé.
Selon l'Agence américaine de protection de l'environnement (US EPA), la réutilisation de l'eau consiste à récupérer l'eau de sources variées, à la traiter, puis à la réemployer à des fins utiles. L'année 2026 est celle de l'inflexion, parce que trois échéanciers distincts convergent. Les révisions des BAT-AEL (niveaux d'émission associés aux meilleures techniques disponibles) de la directive européenne sur les émissions industrielles (IED) 2010/75/EU sont entrées en mise en œuvre en 2025. La prolongation du 14e plan quinquennal chinois porte les taux de réutilisation industrielle au-dessus de 50 % dans les zones de carbochimie et de textile. Le coût unitaire de la réutilisation a atteint la parité avec l'eau douce plus le rejet, sur la plupart des sites de bassins en tension.
D'ici 2026, le coût médian de l'osmose inverse (OI) associée à une eau douce prétraitée se situe, en Chine, en Inde et dans le Sud-Ouest des États-Unis, à 0,50 $/m³ ou en dessous, en coût actualisé de l'eau (LCOW, références d'ingénierie HydropureWater, 2025). Dans les mêmes régions, les tarifs combinés d'eau douce et de rejet vont de 0,80 à 2,20 $/m³. Un directeur d'usine qui lit le chiffre de 9,1 % peut le traduire ainsi : environ 1 dollar sur 11 du CAPEX eau supplémentaire de 2026 quitte l'approvisionnement en eau douce de site neuf pour les infrastructures de réutilisation.
Les quatre moteurs de demande qui portent la croissance 2026
La pression réglementaire est le premier moteur en 2026, et elle se mesure par un chiffre, non par une impression. Les BAT-AEL révisées de l'IED 2010/75/EU pour le traitement des eaux usées comprennent une DCO (demande chimique en oxygène) resserrée (≤ 30 mg/L pour le rejet direct vers un milieu récepteur sensible) ainsi que des limites de carbone organique total (COT). Ces limites s'appliquent à toutes les installations autorisées au titre de l'IED depuis août 2025. Selon la Commission européenne, l'IED couvre plus de 50 000 installations industrielles. Chaque révision de BAT-AEL se propage donc dans des dizaines de milliers d'autorisations.
Refondue en 2024, la directive 91/271/EEC sur le traitement des eaux urbaines résiduaires fixe des objectifs explicites de réutilisation pour les agglomérations de plus de 100 000 équivalents-habitants (EH). La norme chinoise GB 8978-1996 reste le texte de base, mais le complément du 14e plan quinquennal ajoute des quotas de réutilisation de 50 à 65 % dans les pôles de carbochimie, de textile et d'acier. Aux États-Unis, le programme Effluent Guidelines de l'EPA (lignes directrices sur les rejets) continue de resserrer les catégories du traitement de surface des métaux, de la production thermoélectrique et du pétrole et du gaz. Lorsque quatre grandes juridictions se durcissent ensemble, la demande d'équipements suit sous 12 à 24 mois. Les carnets de commandes de 2026 en sont le reflet.
La rareté de l'eau constitue la contrainte physique. Le jeu de données Aqueduct du World Resources Institute classe les bassins du Colorado, du fleuve Jaune, du Tigre et de l'Euphrate, de l'Indus et du Murray-Darling en stress élevé à extrêmement élevé (WRI Aqueduct 4.0, 2025). Dans ces bassins, l'usage industriel de l'eau concurrence directement l'alimentation des collectivités. La réutilisation n'y est plus facultative : elle conditionne l'autorisation de toute capacité nouvelle.
Le troisième moteur est l'arithmétique des OPEX. La réutilisation évite le prélèvement d'eau douce (0,15 à 0,60 $/m³), le rejet des eaux usées (0,10 à 0,40 $/m³) et l'élimination du concentrat (0,05 à 0,20 $/m³). Le coût évité combiné va de 0,30 à 1,20 $/m³ selon la structure tarifaire. Le quatrième moteur, la publication ESG et celle de la chaîne d'approvisionnement, place la décision d'ingénierie au niveau du conseil d'administration. Les indicateurs d'eau imposés par la CSRD (directive sur la publication d'informations de durabilité), la notation du questionnaire CDP Water Security (sécurité hydrique) et les exigences de chaîne d'approvisionnement des marques de semi-conducteurs et d'habillement, par exemple le programme ZDHC et l'alliance RBA (Responsible Business Alliance), incluent désormais des taux de réutilisation que les équipes achats doivent déclarer.
| Moteur | Mécanisme 2026 | Déclencheur ferme | Effet sur site |
|---|---|---|---|
| Pression réglementaire | Application des BAT-AEL de l'IED, GB 8978-1996 + complément du 14e plan quinquennal | Renouvellement de l'autorisation | Mise à niveau imposée ou arrêt |
| Rareté de l'eau | Inscription des bassins en stress élevé, WRI Aqueduct 4.0 | Attribution de capacité nouvelle | La réutilisation est une condition d'autorisation |
| Arithmétique des OPEX | Hausse des tarifs, coût d'élimination du concentrat | Cycle budgétaire annuel | Seuils de retour de 2,5 à 4 ans |
| ESG / chaîne d'approvisionnement | CSRD, CDP Water, ZDHC | Audit client | Décision du conseil conditionnée par l'indicateur |
Taille du marché par région : où se concentre la croissance 2026
L'Asie-Pacifique concentre le plus gros volume déployé en 2026. La Chine représente à elle seule environ 38 à 42 % du CAPEX mondial de réutilisation industrielle (consensus d'analystes du secteur, 2025). La demande chinoise vient des obligations de rejet liquide nul (ZLD) dans les pôles de carbochimie (Mongolie intérieure, Shaanxi, Ningxia), des zones textiles (Zhejiang, Jiangsu, Guangdong) et de la fabrication électronique (Shanghai, Shenzhen, Hubei). L'Inde est le deuxième contributeur d'Asie-Pacifique, avec la teinture textile (Tirupur, Surat), les principes actifs pharmaceutiques et le raffinage. Les deux pays bénéficient de programmes de subvention du CAPEX et de quotas provinciaux de réutilisation liés à l'agrément des parcs industriels.
Le Moyen-Orient et l'Afrique du Nord (MENA) affichent le plus fort taux de croissance, avec un TCAC de 12 à 14 % jusqu'en 2026. Le mouvement s'appuie sur les objectifs de la Vision 2030 saoudienne, soit la réutilisation intégrale des eaux usées urbaines traitées d'ici 2030, et sur les stratégies nationales de l'eau du Conseil de coopération du Golfe (GCC). Ces stratégies imposent des taux de réutilisation industrielle de 60 à 90 % dans le pétrole et le gaz, la pétrochimie et la production d'électricité. L'Europe avance par la rénovation, non par les sites neufs. La conformité à l'IED, la publication au titre de la CSRD et la refonte de 2024 de la directive sur les eaux urbaines résiduaires entretiennent la demande d'équipements, avec un volume plus faible et une valeur unitaire plus élevée par site. L'Amérique du Nord est tirée par les hydrocarbures de schiste et les semi-conducteurs. La réutilisation des eaux de production dans le bassin permien, et la réutilisation au niveau de qualité exigé par les usines de semi-conducteurs en Arizona, au Texas et dans l'Ohio, forment les deux plus gros sous-segments de CAPEX en 2026.
Ce détail des politiques, région par région, figure dans l'article associé Analyse régionale de l'économie circulaire de l'eau 2026 : marché, politique et technologies par région. Il relie les quotas et les fenêtres de subvention à chaque pôle nommé plus haut. Les équipes achats qui l'utilisent comparent la part de volume et le taux de croissance. La Chine achète le plus d'équipements. La zone MENA croît le plus vite.
| Région | Part de volume 2026 | TCAC (2025-2030) | Moteur dominant |
|---|---|---|---|
| Asie-Pacifique (Chine, Inde) | 38–42 % | 9–10 % | Obligations ZLD, quotas de réutilisation des parcs industriels |
| Moyen-Orient et Afrique du Nord | 8–10 % | 12–14 % | Vision 2030, stratégies nationales de l'eau du GCC |
| Europe | 18–22 % | 6–8 % | Conformité à l'IED, refonte de la directive sur les eaux urbaines, publication CSRD |
| Amérique du Nord | 15–18 % | 8–10 % | Eaux de production de schiste, construction d'usines de semi-conducteurs |
| Reste du monde | 10–12 % | 7–9 % | Mines en Amérique latine, raffinage dans l'ASEAN |
Répartition par technologie : quels segments d'équipements captent la croissance
La croissance affichée de 9,1 % ne se répartit pas de façon uniforme entre les technologies de procédé. Les bioréacteurs à membranes (BRM/MBR) forment le prétraitement principal de la plupart des filières de réutilisation. Leur trajectoire de marché va de 4,1 milliards $ en 2025 à environ 6,8 milliards $ en 2030, soit un TCAC de 8,9 % (estimations d'analystes du secteur, 2025). L'osmose inverse industrielle suit une trajectoire proche, avec un TCAC de 8 à 9 %. Elle s'appuie sur des taux de récupération jusqu'à 95 % en fonctionnement continu sous automate programmable, et sur une consommation de 0,4 à 0,7 kWh/m³ de perméat en conception d'usine récente.
Les configurations hybrides ZLD (en général une osmose inverse suivie d'évaporateurs à recompression mécanique de vapeur, ou d'une concentration par osmose directe) forment le sous-segment à la croissance la plus rapide, avec un TCAC de 12 à 15 %. Une récupération documentée de 99,8 % a été démontrée sur des effluents d'usines de nitrure de gallium (projets de référence HydropureWater, 2025-2026). La chaîne de prétraitement, soit la flottation à air dissous (FAD/DAF), le décanteur lamellaire et la filtration multicouche, croît globalement au rythme de la réutilisation. Chaque filière commence par l'abattement des matières en suspension (MES), des huiles et graisses (FOG) et de la dureté.
Pour évaluer un projet en 2026, reliez l'influent à l'étage technologique qui traite la contrainte. Une charge organique élevée et un débit variable orientent vers un système de bioréacteur à membranes (BRM/MBR), comme étage biologique principal. Une salinité élevée et une qualité de perméat stricte orientent vers un système d'osmose inverse industriel à récupération jusqu'à 95 %.
Une forte charge en huiles, en graisses ou en matières en suspension, dès l'amont, oriente vers un système de prétraitement par flottation à air dissous (FAD/DAF). Une charge minérale décantable importante favorise le décanteur à haut rendement (décanteur lamellaire) en amont des membranes. Ce partage suit l'architecture réelle des filières : flottation pour les huiles et graisses, lamelles pour les limons et l'entraînement de dureté, puis la biologie, puis l'osmose inverse.
Pour le détail des prévisions par technologie, l'article perspectives de croissance du marché des BRM/MBR en 2026 décrit les glissements de segment.
| Technologie | Taille de marché 2025 | TCAC | Projection 2030 | Cas d'usage typique |
|---|---|---|---|---|
| BRM/MBR | 4,1 milliards $ | 8,9 % | 6,8 milliards $ | Réutilisation de qualité urbaine, polissage avant OI |
| OI industrielle | 6,5 milliards $ | 8–9 % | 10,0 milliards $ | Pharmacie, semi-conducteurs, agroalimentaire et boissons, énergie |
| Hybride ZLD (RO + EVR/FO) | 1,8 milliard $ | 12–15 % | 3,5 milliards $ | Carbochimie, usines GaN, raffinage |
| Prétraitement FAD/DAF et lamellaire | 2,0 milliards $ | 7–8 % | 2,9 milliards $ | Agroalimentaire et boissons, textile, pétrole et gaz |
Secteurs industriels : qui achète réellement en 2026
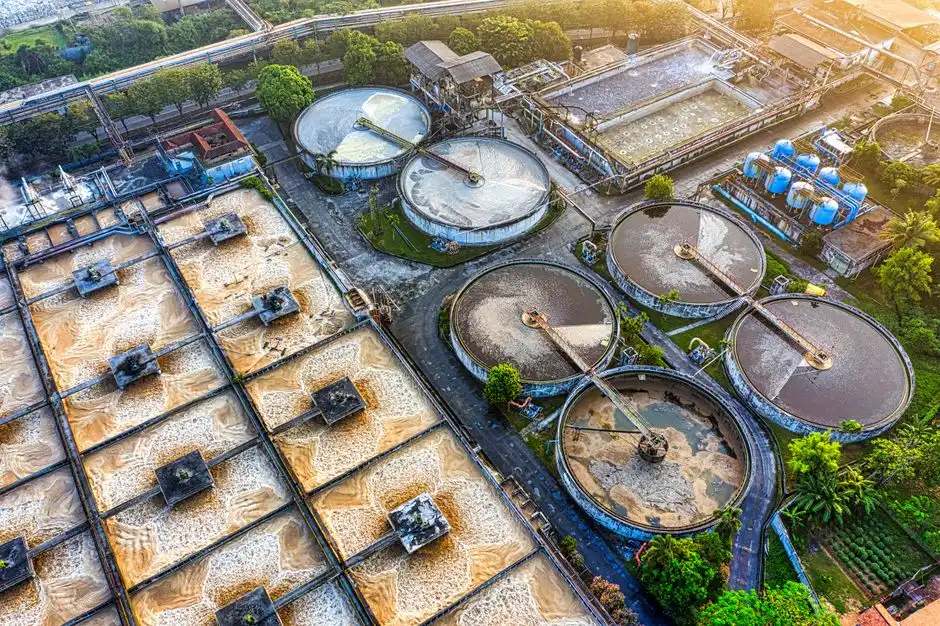
La pétrochimie et le raffinage sont les plus gros contributeurs au CAPEX absolu en 2026, surtout pour la réutilisation des eaux de production et le ZLD des effluents de dessaleur. Les unités ZLD intégrées à une raffinerie, dimensionnées pour 5 000 à 20 000 m³/j, sont le type de projet le plus courant. Beaucoup prévoient une valorisation du sulfate de sodium et du chlorure de sodium, portée en crédit de coproduit. Les semi-conducteurs et l'électronique imposent l'exigence de qualité d'eau la plus haute. Les boucles de réutilisation ultrapure combinent l'osmose inverse, l'électrodéionisation (EDI) et un polissage sur lits mélangés. Les arrêts d'usine liés à la qualité de l'eau réutilisée constituent le premier risque financier dans les usines de plaquettes de 300 mm.
L'agroalimentaire place la FAD/DAF en tête de filière et le BRM/MBR à l'étape biologique. Les produits laitiers et le conditionnement de boissons en sont les deux plus gros sous-segments. Le textile et la teinture sont tirés par l'Inde et le Bangladesh : la réutilisation par osmose inverse y récupère le sel, sous-produit commercialisable, et réduit en parallèle le prélèvement d'eau douce.
Pour la vue acheteur sur ces segments, la comparaison des principaux fabricants d'équipements de réutilisation de l'eau en 2026 donne des données de référence au niveau des projets. En chimie et en raffinage, les acheteurs guidés par la conformité consulteront aussi le guide de conformité mondiale 2026 sur les eaux usées chimiques. Ce guide relie les seuils de l'IED et de la GB 8978-1996 à des configurations précises de filières.
Le système intégré de purification de l'eau et le système automatique de dosage de réactifs relient les seuils réglementaires aux filières réellement installées dans les projets chimiques et agroalimentaires.
Ce qu'un TCAC de 9,1 % change à votre décision de CAPEX 2026
Ce taux de 9,1 % est un signal macroéconomique, pas une décision de projet. La règle de décision sur site est plus étroite. Si votre installation est dans un bassin classé en stress élevé par le WRI, ou si elle rejette sous un régulateur qui applique les BAT-AEL de l'IED ou la GB 8978-1996, le point de parité des coûts entre réutilisation et eau douce plus rejet a déjà été franchi en 2025-2026. Posez la décision comme une comparaison de coût total de possession (TCO) sur 5 ans, et non comme une comparaison de CAPEX. Aux tarifs actuels, les équipements de réutilisation se remboursent en 2,5 à 4 ans lorsque l'on additionne eau douce, rejet et élimination du concentrat.
Deux risques concrets sont à intégrer explicitement dès la conception. La dérive du coût d'élimination du concentrat, avec la hausse des redevances de mise en décharge et d'injection en puits profond, peut réduire de 15 à 25 % l'avantage d'OPEX sur la durée du projet. Une variation de 30 % du prix de l'électricité, dans un sens ou dans l'autre, décale le retour de 6 à 12 mois. Sur les filières boues rattachées aux projets de réutilisation, le filtre-presse de déshydratation des boues et le dégrilleur mécanique rotatif sont les maillons amont et aval qui fixent le poste de coût d'élimination du gâteau déshydraté.
Pour modéliser les OPEX des membranes et du ZLD, la décomposition des coûts d'exploitation de l'osmose directe en 2026 fournit une base chiffrée : remplacement des membranes, consommation de réactifs de lavage et énergie par mètre cube de perméat.
Prochaines étapes pour les équipes qui préparent la réutilisation en 2026
Le cœur pratique des perspectives 2026 de réutilisation industrielle dans l'économie circulaire de l'eau tient à ceci : la croissance suit les autorisations de rejet et les tarifs, et les deux évoluent dans le même sens. Le panorama côté fournisseurs est dans la revue Perspectives 2026 de l'économie circulaire de l'eau : technologies, politique et équipements B2B. Les équipes qui ont besoin d'un fil d'actualités « traitement de l'eau », actualités 2026 de l'économie circulaire peuvent suivre la page des acteurs clés, qui couvre les fournisseurs, les opérateurs et les régulateurs.
Lorsqu'un site précis est à l'étude, ramenez la décision à trois données : la caractérisation de l'influent, l'autorisation de rejet ou l'objectif de réutilisation, et la grille tarifaire locale. Transmettez-les par la demande de dimensionnement d'un projet de réutilisation. La filière, soit le prétraitement, la biologie, les membranes et la déshydratation, est alors dimensionnée selon le calcul de retour présenté plus haut.
Questions fréquentes
Quel est le taux de croissance 2026 de l'économie circulaire de l'eau ?
Le consensus retient un TCAC de 9,1 % jusqu'en 2026. Ce taux porte sur le segment de réutilisation conçu, c'est-à-dire le traitement, le pompage et les infrastructures de réutilisation. Il va avec un marché mondial de la réutilisation de l'eau qui devrait dépasser 1 400 milliards $ d'ici 2030 (consensus d'analystes du secteur, 2025). Les économies comportementales et l'efficacité de l'irrigation restent hors de ce décompte.
Quelle région connaît la plus forte croissance de l'eau circulaire en 2026 ?
C'est le Moyen-Orient et l'Afrique du Nord qui mènent sur le taux, avec un TCAC de 12 à 14 %. La Vision 2030 saoudienne vise la réutilisation intégrale des eaux usées urbaines traitées d'ici 2030. Les stratégies nationales de l'eau du GCC exigent 60 à 90 % de réutilisation industrielle dans le pétrole et le gaz, la pétrochimie et la production d'électricité. L'Asie-Pacifique conserve toutefois la plus grande part du volume déployé.
Quel segment d'équipements croît le plus vite ?
Les systèmes hybrides ZLD, osmose inverse plus évaporateur ou osmose directe, forment le segment à la croissance la plus rapide, avec un TCAC de 12 à 15 %. La récupération documentée atteint 99,8 % sur des effluents d'usines de nitrure de gallium. Les pôles de carbochimie et les usines de semi-conducteurs sont les deux pôles de demande qui portent cette croissance.
En combien de temps un équipement de réutilisation industrielle est-il remboursé ?
Le retour se fait en 2,5 à 4 ans, aux tarifs actuels d'eau douce et de rejet. Le chiffre repose sur une comparaison de TCO à 5 ans, et non sur le seul CAPEX. Il additionne les économies de prélèvement d'eau douce, de rejet d'eaux usées et d'élimination du concentrat. Une variation de 30 % du prix de l'électricité décale ce retour de 6 à 12 mois, dans un sens ou dans l'autre.
Quel est le taux de récupération typique d'une osmose inverse industrielle ?
La récupération atteint jusqu'à 95 % en fonctionnement continu sous automate programmable. La consommation d'énergie se situe entre 0,4 et 0,7 kWh/m³ de perméat en conception d'usine récente. C'est ce chiffre qui ancre les modèles d'OPEX de la réutilisation. Au-delà de cette plage, il faut en général un matériel ZLD, évaporateurs ou concentration par osmose directe, plutôt que l'osmose inverse seule.