Taux de croissance de la surveillance intelligente de l'eau en 2026 : réconcilier les chiffres
Trois cabinets d'analystes ont publié, à huit mois d'intervalle, des bases 2026 pour le marché mondial de la gestion intelligente de l'eau, et ils ne s'accordent sur aucun chiffre. La réconciliation importe plus que n'importe quelle valeur isolée : un responsable des achats qui citera le mauvais TCAC à son conseil d'administration sous-budgétisera le capex 2026 ou le surspécifiera par rapport à une base qui n'existe pas.
| Source | Valeur de marché 2026 | Horizon de prévision | Valeur 2033 | TCAC (2026–2033) | Biais de périmètre |
|---|---|---|---|---|---|
| Coherent Market Insights (2026-04) | 19,75 Md USD | 2033 | 50,34 Md USD | 14,3 % | Exclut certains matériels grand public ; segment solutions 58,7 % |
| Future Market Insights (2026-01) | 22,6 Md USD | 2033 | 50,9 Md USD | 12,3 % | Se situe au milieu ; TCAC historique 2020–2025 de 11,7 % |
| MarketsandMarkets (2026-07) | 28,84 Md USD | 2032 | 52,15 Md USD | 10,4 % | Inclut les compteurs, vannes et contrôleurs intelligents ; périmètre le plus large |
L'écart de 9,09 milliards USD entre Coherent et MarketsandMarkets est presque entièrement une différence de périmètre. Le TCAC de 14,3 % de Coherent est le plus élevé parce que sa base 2026 exclut certaines catégories de matériel ; les 10,4 % de MarketsandMarkets sont les plus conservateurs parce que le cabinet intègre compteurs intelligents, vannes intelligentes et contrôleurs dans l'année de base. Les 12,3 % de Future Market Insights se situent au milieu, avec un TCAC historique 2020–2025 de 11,7 % — la seule source à avoir réellement publié un taux de base rétrospectif, ce qui rend sa projection plus facile à défendre dans une note au conseil.
Ce sur quoi les trois sources s'accordent, c'est la direction : rareté de l'eau, pertes d'eau non facturée supérieures à 30 % dans de nombreux réseaux de distribution, infrastructures vieillissantes (la 7e enquête de l'EPA américaine sur les besoins en infrastructures d'eau potable, publiée en 2024, cite toujours un écart de 625 milliards USD sur 20 ans) et autorisations de rejet plus strictes poussent une croissance à deux chiffres dans la seconde moitié de la décennie. Pour un acheteur industriel, l'enseignement est que la fourchette 10,4–14,3 % est un signal d'achat, pas une statistique de marché — le capex 2026 se déploie sur une base technologique en hausse, et un dispositif spécifié aujourd'hui doit encore être défendable en 2030.
Ce que signifient la part IoT de 41 % et le chiffre Asie-Pacifique de 28 % pour les usines industrielles
Deux chiffres de segmentation issus de la publication d'avril 2026 de Coherent orientent les décisions d'architecture et de géographie qu'un ingénieur d'usine doit prendre en 2026 : la classe d'architecture IoT détient 41 % de la part mondiale — la plus grande architecture unique — et l'Asie-Pacifique détient 28 % de la part régionale, avec la croissance prévue la plus rapide. La Chine, l'Inde et Singapour sont les leaders de déploiement nommés.
La part IoT de 41 % est le chiffre le plus actionnable pour un acheteur industriel. Elle signifie que l'architecture dominante de 2026 n'est plus « compteur intelligent + SCADA » mais un système en couches : capteurs edge publiant vers une passerelle, passerelle publiant vers un historien cloud, et l'historien alimentant à la fois les tableaux de bord OT et l'analytique IT. L'annonce de Veolia de février 2026 — deux contrats de 15 ans couvrant les plus grandes stations de traitement de l'eau de Mumbai, déployant des technologies numériques avancées de l'eau — est le référentiel de ce à quoi ressemble un contrat IoT natif 2026 à l'échelle municipale (selon MarketsandMarkets, 2026-07). Pour les achats industriels, la même architecture se traduit par un maillage de capteurs à l'échelle de l'usine plus un comptage AMI, avec la possibilité d'alimenter directement les systèmes de reporting ESG du groupe depuis la couche cloud.
La part Asie-Pacifique de 28 % est un signal différent. Le rapport de janvier 2026 de Future Market Insights montre que l'Amérique du Nord mène encore le parc installé 2025 — fortement axé sur la rénovation, dominé par le SCADA, avec des mises à niveau AMR fréquentes. La part de 28 % de l'Asie-Pacifique est prospective : usines neuves, IoT natives dès le premier jour, avec la poussée réglementaire provenant du durcissement des normes de rejet chinoises (amendements GB 18918-2002 en vigueur), des autorisations du Central Pollution Control Board indien et des spécifications PUB de Singapour. La division pratique est la suivante — les usines neuves en Asie et en Afrique partent IoT natives ; les usines nord-américaines et européennes superposent l'IoT à un SCADA existant. Les deux chemins convergent vers la même spécification d'appareil 2026 : protocoles ouverts, tampon de bord (edge) et export cloud.
Dispositifs de surveillance intelligente de l'eau : comparaison AMI, AMR et maillage de capteurs IoT
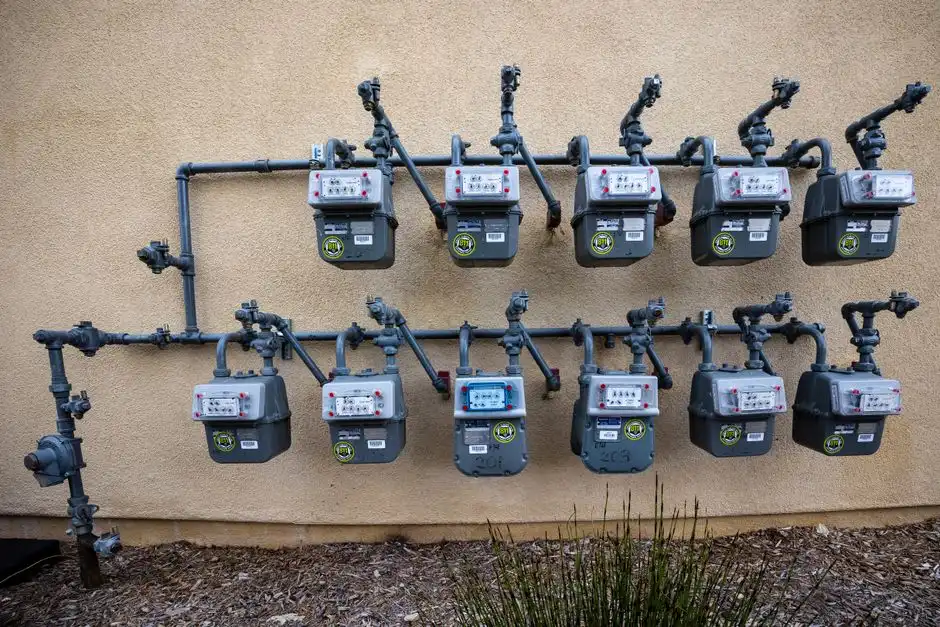
Les pages de marché les mieux classées s'arrêtent au chiffre IoT de 41 % et ne disent jamais à l'acheteur ce que fait réellement une classe d'appareils IoT. Le marché des dispositifs 2026 se scinde en trois classes fonctionnelles, et un ingénieur d'usine a besoin des trois pour un périmètre complet de surveillance des eaux usées — pas un choix entre elles.
| Classe | Communication | Mesure principale | Cas d'usage typique (2026) | Profil de capex |
|---|---|---|---|---|
| Compteur d'eau AMI | Bidirectionnelle, toujours active (cellulaire, LoRaWAN, NB-IoT) | Débit, consommation, détection de reflux, fraude | Par défaut pour les installations industrielles neuves ; coupure à distance et réponse à la demande | Coût unitaire plus élevé, opex de cycle de vie plus faible |
| Compteur d'eau AMR | Unidirectionnelle, relevé radio à pied ou en véhicule | Débit, consommation (sans analytique de reflux) | Réseaux résidentiels ou de services publics existants ; facturation plus rapide, pas de données temps réel | Capex le plus bas, main-d'œuvre manuelle la plus élevée |
| Compteur de réseau de communication / maillage de capteurs IoT | Maillage bidirectionnel (Wireless M-Bus, LoRaWAN, MQTT-over-cell) | Qualité de l'eau : pH, turbidité, ORP, OD, conductivité, chlore résiduel, proxy DCO UV-Vis | Entrées/sorties d'eaux usées industrielles, échantillonnage de conformité, détection des précurseurs de fuites | Par paramètre ; évolue avec le nombre de capteurs |
Les compteurs AMI répondent à « quelle quantité d'eau a circulé et quand ». Les maillages de capteurs IoT répondent à « ce que contenait l'eau lorsqu'elle a circulé ». L'AMR n'est adapté en 2026 que lorsque l'acheteur modernise un réseau unidirectionnel existant vers des relevés automatisés — typiquement résidentiel ou petit tertiaire. Une station de traitement des eaux usées industrielles 2026 soumise à une autorisation de rejet a besoin de l'AMI pour la traçabilité de l'eau de process et d'un maillage de capteurs IoT pour les paramètres de conformité. Un système intégré de traitement des eaux usées MBR (bioréacteur à membrane) avec automate (PLC) prêt pour la surveillance en ligne est la configuration d'usine neuve typique de 2026 — les skids membranaires sont livrés avec un automate qui publie déjà la turbidité, les MES et la pression transmembranaire vers l'historien d'usine. Pour le contrôle de l'étage chimique, un système de dosage chimique automatique piloté par automate (PLC) ferme la boucle entre la mesure en ligne du chlore résiduel et la vitesse de la pompe de dosage. Le polissage de prétraitement en amont du MBR est typiquement un filtre multimédia avec sorties prêtes pour la surveillance de la turbidité/MES, qui offre au maillage de capteurs un point d'échantillonnage stable entre les cycles de lavage à contre-courant.
Paramètres industriels qu'un système de surveillance intelligent 2026 doit couvrir
Le durcissement des règles de rejet 2026 dans la directive européenne sur les émissions industrielles (IED), la norme chinoise GB 18918-2002 et les lignes directrices ASEAN sur les effluents constitue le moteur réglementaire de la croissance de marché de 10,4–14,3 %. La liste de paramètres qu'un acheteur inscrit dans un appel d'offres (RFQ) doit se rattacher à ces règles, sinon la dépense de surveillance n'est que décorative.
| Catégorie | Paramètre | Plage / précision typique du capteur 2026 | Ancrage réglementaire |
|---|---|---|---|
| Physique / chimique | pH | 0–14, ±0,02 | IED UE, GB 18918-2002 |
| Physique / chimique | Température | 0–100 °C, ±0,1 °C | Toutes juridictions |
| Physique / chimique | Conductivité | 0–20 000 µS/cm, ±2 % | IED UE, US NPDES |
| Physique / chimique | Turbidité (NTU) | 0–1000 NTU, ±2 % | Toutes juridictions |
| Physique / chimique | Matières en suspension totales (MES) | 0–5000 mg/L, ±5 % (proxy optique) | IED UE, GB 18918-2002 |
| Physique / chimique | Oxygène dissous (OD) | 0–20 mg/L, ±0,1 mg/L | Traitement biologique IED UE |
| Physique / chimique | ORP | -1500 à +1500 mV, ±2 mV | Contrôle de la désinfection |
| Charge organique | DBO / DCO / COT | DCO par proxy UV-Vis 0–10 000 mg/L, ±5 % ; COT direct 0–2000 mg/L | IED UE, GB 18918-2002 |
| Nutriments | NH₃-N, NT, PT | NH₃-N 0–1000 mg/L électrode ion-sélective, ±5 % ; NT/PT par digestion en ligne | IED UE, Chine DB44, ASEAN |
| Résidus de désinfection | Cl₂ libre, Cl₂ total, ClO₂ | 0–20 mg/L ampèrométrique, ±0,05 mg/L | OMS, US EPA, eaux de baignade UE |
| Métaux lourds | Cr, Cu, Ni, Zn, Pb | Voltamétrie en ligne en gamme ppb ; ou confirmation laboratoire ICP-MS | IED UE, Chine GB 18918-2002 tableau 1 |
La ligne métaux lourds est celle où la plupart des appels d'offres 2026 échouent — les analyseurs voltamétriques en ligne sont désormais commercialement matures pour les six métaux listés ci-dessus, et le guide 2026 des systèmes de surveillance en ligne des métaux lourds couvre les arbitrages d'ingénierie (capex vs. limite de détection, cadence de confirmation en ligne vs. at-line). Pour un contexte plus large sur l'interaction entre la dépense de surveillance 2026, le contrôle de process et l'optimisation par IA, l'article tendances 2026 de l'IA dans le traitement des eaux usées est le bon renvoi.
Pourquoi l'incident du Potomac d'avril 2026 compte pour les exploitants d'usine
Le 21 avril 2026, le département de la Justice des États-Unis a engagé une action judiciaire contre Washington, D.C., et son autorité de l'eau et de l'assainissement au sujet d'une conduite de 72 pouces — le Potomac Interceptor — qui s'est effondrée le 19 janvier 2026 et a rejeté des eaux usées non traitées dans le Potomac, dans le comté de Montgomery, Maryland (selon Associated Press, cité dans Coherent Market Insights 2026-04). L'exposition juridique est le passage qu'un acheteur industriel devrait relire deux fois.
La traduction industrielle directe est le risque : une seule défaillance non détectée de conduite ou de cuve sur un site industriel peut déclencher la responsabilité au titre du Clean Water Act de l'EPA — amendes civiles actuellement jusqu'à 64 000 USD par jour et par infraction selon le barème 2024 ajusté de l'inflation — plus l'arrêt de production et le préjudice d'image qu'aucun assureur ne couvre intégralement. La surveillance intelligente continue (capteurs de pression + débit + niveau) détecte la signature précurseur de telles défaillances — chute de pression, décroissance anormale du débit, montée du niveau du puits de relevage — 24 à 72 heures plus tôt que l'échantillonnage ponctuel périodique. Sur un projet capex 2026, le coût marginal d'ajouter une surveillance continue de la pression et du débit sur la ligne de rejet est typiquement de 1–3 % du coût total d'instrumentation. L'exposition aux sanctions du Potomac rend cette ligne budgétaire non négociable sur toute usine basée aux États-Unis ; la même logique s'applique au titre de la directive 2008/99/CE pour les sites européens.
Liste de contrôle des achats 2026 : ce que les acheteurs industriels doivent spécifier
Les communiqués des cabinets d'études de marché qui se classent sur « taux de croissance de la surveillance intelligente de l'eau 2026 » donnent aux acheteurs un TCAC et rien sur lequel agir. La liste de contrôle suivante convertit l'analyse ci-dessus en lignes de spécification rédigeables dès aujourd'hui.
- Architecture : maillage de capteurs IoT + comptage AMI comme défaut 2026. Spécifiez l'AMR uniquement lorsqu'un réseau unidirectionnel existant est modernisé vers des relevés automatisés. Les usines neuves en Asie et en Afrique doivent spécifier un IoT natif ; les rénovations nord-américaines et européennes doivent superposer l'IoT au SCADA existant.
- Communications : protocoles ouverts uniquement — MQTT, Modbus TCP, OPC UA ou Wireless M-Bus. Rejetez le verrouillage propriétaire du fournisseur ; exigez un export passerelle-vers-cloud dans un schéma documenté.
- Capacité de bord (edge) : tampon embarqué (minimum 72 heures de données à 1 minute) et logique résidente en bordure afin que la surveillance survive aux pannes WAN. Non négociable pour les sites d'usine distants et pour toute posture de conformité post-Potomac.
- Intégration des données : prêt SCADA ou DCS, avec export vers historien cloud pour l'analyse de tendances. La comparaison SCADA vs PLC pour le traitement de l'eau 2026 couvre le cas d'usage de chacun ; le guide d'achat ingénierie 2026 des systèmes DCS pour station d'épuration couvre les architectures distribuées pour usines multi-skids ; le guide d'ingénierie 2026 de la commande PLC pour usine de traitement des eaux usées agroalimentaires couvre l'intégration au niveau du skid.
- Service : intervalle de calibration sur le cycle de vie, coût de remplacement des capteurs (par paramètre, par an) et conditions de garantie spécifiés dès l'appel d'offres. La croissance de marché de 10,4–14,3 % n'a aucun sens si la dérive des capteurs n'est pas gérée — une sonde de turbidité qui dérive de 15 % en six mois produit de moins bonnes données de conformité qu'un échantillon ponctuel hebdomadaire.
Questions fréquemment posées
Q1 : Quel est le TCAC 2026 du marché de la surveillance intelligente de l'eau ?
10,4 % à 14,3 %, selon l'analyste. MarketsandMarkets (2026-07) indique 10,4 % jusqu'en 2032, Future Market Insights (2026-01) indique 12,3 % jusqu'en 2033, et Coherent Market Insights (2026-04) indique 14,3 % jusqu'en 2033. L'écart est dû au périmètre, pas à la méthodologie ; l'accord de direction est le signal pertinent pour les achats.
Q2 : Quelle région croît le plus vite dans la gestion intelligente de l'eau ?
L'Asie-Pacifique, avec 28 % de la part mondiale 2026 selon Coherent Market Insights. La Chine, l'Inde et Singapour sont les leaders de déploiement nommés, les contrats de 15 ans de Veolia à Mumbai en février 2026 servant de référentiel.
Q3 : Quelle est la différence entre les compteurs d'eau intelligents AMI et AMR ?
L'AMI est une communication bidirectionnelle, toujours active, qui prend en charge les données temps réel, la coupure à distance et la réponse à la demande — le défaut 2026 pour les installations industrielles neuves. L'AMR est un relevé automatisé unidirectionnel (radio à pied ou en véhicule), facturation plus rapide, capex plus bas, sans données temps réel — adapté aux réseaux résidentiels ou de services publics existants en cours de modernisation.
Q4 : Quels événements 2026 accélèrent l'adoption de la surveillance intelligente de l'eau ?
L'attribution des contrats de Veolia à Mumbai en février 2026, l'effondrement du Potomac Interceptor le 19 janvier 2026 et l'action du département de la Justice américain du 21 avril 2026 contre l'autorité de l'eau de D.C. Le déploiement d'audit intelligent de l'autorité de l'eau d'Hyderabad en mai 2025 est la plus ancienne référence municipale citée pour l'intégration capteur + vanne + audit.
Q5 : Quelle est la taille du segment IoT de la gestion intelligente de l'eau en 2026 ?
41 % de la part mondiale selon Coherent Market Insights (2026-04) — la plus grande classe d'architecture unique, devant à la fois les déploiements de comptage AMI seuls et les projets de rénovation SCADA.