Économie circulaire de l'eau et CAPEX des STEP industrielles en 2026 : ce que disent les chiffres
En 2026, le CAPEX (coûts d'investissement) d'une station d'épuration (STEP) industrielle dans l'économie circulaire de l'eau dépend de la filière retenue. Le prétraitement par flottation à air dissous (FAD/DAF) coûte 80–250 $/m³. Le bioréacteur à membranes (BRM/MBR) se situe à 150–600 $/m³, et la réutilisation par osmose inverse (OI) à 400–1 200 $/m³. Un rejet liquide nul (ZLD) complet va de 1 500 à 4 000 $/m³. Ces montants s'inscrivent dans un marché des systèmes d'eau de 535,9 millions $ en 2025, qui croît de 4,2 % par an vers 806,3 millions $ en 2035.
Le marché des systèmes d'économie circulaire de l'eau s'établissait à 535,9 millions $ en 2025. Il devrait atteindre 806,3 millions $ en 2035, avec un taux de croissance annuel composé (TCAC) de 4,2 % sur 2026–2035, selon Global Insight Services. Ce périmètre couvre l'intégration de la réutilisation, la distribution d'eau récupérée, la valorisation des ressources et la couche numérique qui les relie. C'est un sous-ensemble réglementé de la dépense eau, et non le marché complet des STEP.
Ce même périmètre laisse de côté l'essentiel du matériel de traitement secondaire. La définition de Global Insight Services s'arrête aux systèmes de réutilisation, à la distribution d'eau récupérée, à la valorisation des ressources (boues vers biosolides, saumure vers sels) et à la couche numérique de pilotage. L'acheteur qui compare ce chiffre à une offre d'usine complète doit ajouter les membranes, la gestion du concentré et la déshydratation, restés hors du total affiché.
À titre de repère, le marché plus large de l'économie circulaire a atteint 166,95 milliards $ en 2025. Il est projeté à 491,35 milliards $ en 2035, avec un TCAC de 11,4 % selon un suivi parallèle. Une seconde source cite un TCAC de 23,5 % sur la même période. Le segment propre à l'eau représente environ 0,3 % de ce marché élargi, en valeur. L'écart explique pourquoi le rythme de 4,2 % paraît modeste face au récit plus large de l'économie circulaire.
Le socle réglementaire des deux courbes est le taux d'utilisation circulaire des matières de l'UE (CMUR). Il a atteint 11,8 % en 2023, face à un objectif 2030 de plus de 23 %, et il soutient aujourd'hui plus de 4,3 millions d'emplois dans les États membres. L'Agence européenne pour l'environnement signale désormais que les matières secondaires forment 12,2 % de l'usage total de matières en 2024. Elle précise que l'ambition 2030 a été confirmée et légèrement portée à 24 % dans le « Clean Industrial Deal », le pacte industriel propre européen. Environ 11 points de pourcentage d'usage des matières doivent encore passer, d'ici 2030, par des infrastructures de réutilisation, de valorisation et de recyclage. Pour un acheteur industriel, le marché de l'eau est le goulet réglementé par lequel transitent les dépenses plus larges de l'économie circulaire. Le détail réglementaire et technique sur le même horizon figure dans notre guide Perspectives 2026 de l'économie circulaire de l'eau : technologie, réglementation et équipements B2B.
Pourquoi un TCAC de 4,2 % sous-estime la demande industrielle
La demande d'équipements se rapproche des 11,4 % de croissance du segment. Elle porte sur les modules BRM/MBR, les unités d'OI sur châssis, les FAD/DAF et les évaporateurs de ZLD. Des limites de rejet plus strictes imposent le traitement tertiaire et les boucles de réutilisation, et ce sont ces étages qui tirent cette demande. Ces étages étaient encore largement absents de la plupart des parcs industriels chinois avant 2020. La plupart des usines que nous dimensionnons en rénovation de réutilisation gardent d'abord une filière secondaire. Le polissage membranaire n'est ajouté que lorsque l'autorisation de rejet se durcit.
Trois vecteurs réglementaires portent cette demande. Les normes chinoises GB 8978-1996 et la série plus récente de normes de rejet GB continuent de resserrer les limites de demande chimique en oxygène (DCO), d'azote ammoniacal et de sels dissous totaux (TDS), surtout pour les industries qui rejettent dans des eaux réceptrices sensibles. La directive européenne 91/271/EEC relative au traitement des eaux urbaines résiduaires (UWWTD) a été mise à jour en 2024. Elle impose un traitement quaternaire et des objectifs de réutilisation pour les stations de plus de 100 000 équivalents-habitants (EH).
La Commission européenne confirme que la directive révisée est entrée en vigueur le 1er janvier 2025. Le traitement quaternaire y est financé par la responsabilité élargie du producteur. Le même texte demande aux stations d'atteindre la neutralité énergétique et de réduire les émissions de gaz à effet de serre d'ici 2045, et de faire avancer la circularité par la réutilisation de l'eau et la valorisation des ressources. Les lignes directrices catégorielles de l'Agence américaine de protection de l'environnement (EPA) sur les effluents sont appliquées plus strictement sur le cycle 2024–2026 des consent decrees (accords judiciaires). Les limites sur les substances per- et polyfluoroalkylées (PFAS) et sur les TDS sont celles qui baissent le plus. L'EPA décrit ces lignes directrices comme des normes nationales de rejet d'eaux usées, établies industrie par industrie. Chaque limite resserrée se traduit donc par du matériel à l'échelle de l'usine. Chaque contrainte provoque un renouvellement en fin de filière, là où opèrent les équipements BRM/MBR, OI, FAD/DAF et ZLD.
Global Insight Services inclut, dans sa définition des systèmes d'économie circulaire de l'eau, la réutilisation, la distribution d'eau récupérée et la valorisation des ressources, pas seulement le traitement. La dépense industrielle réellement visée vaut plusieurs fois les 535,9 millions $ affichés, dès lors que vous comptez le remplacement des membranes, la gestion du concentré d'OI et la déshydratation des biosolides qui suivent chaque installation de réutilisation. Un TCAC de 4,2 % sur les systèmes, avec un marché final en hausse de 11 à 23 %, rappelle les débuts du logiciel industriel. La croissance y est plus lente sur l'enveloppe, et plus rapide là où le CAPEX se concrétise. Pour le calcul du taux face à ce cadre de taille, voir le détail du taux de croissance de l'économie circulaire de l'eau en 2026.
CAPEX 2026 des rénovations de réutilisation des STEP industrielles en Chine : avance de 24 à 36 mois
En Chine, le CAPEX 2026 de rénovation pour la réutilisation des STEP industrielles est avancé de 24 à 36 mois par rapport à la durée de vie prévue à la conception. L'application provinciale de la classe 1A des normes GB, et des normes locales plus strictes à Tianjin, à Pékin et au Guangdong, explique ce décalage. En Europe, l'écart de CMUR et la mise à jour 2024 de la directive UWWTD maintiennent les financements sur les infrastructures de réutilisation en Allemagne, aux Pays-Bas et en Espagne. La fenêtre de rénovation est donc la fenêtre budgétaire.
Quelles actualités 2026 de l'économie circulaire de l'eau suivre ?
Suivez le durcissement des autorisations, les obligations de réutilisation et les calendriers régionaux de contrôle, avant les seuls totaux de marché. La classe 1A provinciale des normes GB en Chine, et les normes locales plus strictes, avancent le CAPEX de réutilisation. L'écart européen de CMUR et la directive UWWTD révisée maintiennent, eux, les financements vers les infrastructures de réutilisation en Allemagne, aux Pays-Bas et en Espagne.
En Amérique du Nord, la construction d'usines de semi-conducteurs dans le Sud-Ouest des États-Unis et le traitement des eaux de production des sables bitumineux canadiens déterminent la demande en valeur absolue. Les synthèses de fournisseurs et de régulateurs qui accompagnent ces montants de CAPEX sont présentées dans les actualités 2026 de l'économie circulaire du traitement de l'eau.
Répartition régionale : où vont réellement les dépenses de 2026
Répartition régionale du CAPEX de l'économie circulaire de l'eau en 2026
La planification du CAPEX régional 2026 pour l'économie circulaire de l'eau part de l'Asie-Pacifique. C'est la région à la croissance la plus rapide, avec un TCAC de 5,0 % sur une base 2025 de 189,7 millions $. La Chine y est le pôle dominant, car le rejet industriel représente la plus grande part du volume national d'eaux usées. L'Amérique du Nord mène en valeur absolue sur l'économie circulaire au sens large. Le segment de l'eau y est toutefois de plus en plus tiré par la réutilisation liée aux semi-conducteurs et aux eaux de production. L'Europe reste tirée par la réglementation. Les notes de réglementation et de technologie, pays par pays, figurent dans l'analyse régionale 2026 de l'économie circulaire de l'eau.
| Région | Base 2025 (USD) | Prévision 2035 (USD) | TCAC (2026–2035) | Principal moteur de la demande |
|---|---|---|---|---|
| Amérique du Nord | 148,2 millions $ | 214,6 millions $ | 3,8 % | Réutilisation pour semi-conducteurs et eaux de production |
| Europe | 126,4 millions $ | 182,1 millions $ | 3,7 % | Obligations du CMUR de l'UE et de la directive UWWTD |
| Asie-Pacifique | 189,7 millions $ | 308,4 millions $ | 5,0 % | Application des normes industrielles GB en Chine |
| Reste du monde | 71,6 millions $ | 101,2 millions $ | 3,5 % | Corridors industriels du Golfe (CCG) et du Mexique |
L'Asie-Pacifique est le segment prioritaire de la planification de CAPEX 2026 pour les sites industriels chinois et les contractants en ingénierie, approvisionnement et construction (EPC). Le TCAC régional de 5,0 % dépasse le chiffre mondial de 4,2 %. Dans la région, la demande d'équipements s'accélère : les étages tertiaires et de réutilisation sont ajoutés sur des usines conçues au départ pour un traitement secondaire.
Fourchettes de CAPEX 2026 pour la réutilisation des eaux usées industrielles : repères au m³
Pour une demande de budget d'un contractant EPC en industrie chinoise, les fourchettes de CAPEX 2026 de réutilisation des eaux usées industrielles s'expriment en coût installé au m³. Les systèmes BRM/MBR (10 à 2 000 m³/j) se situent entre 150 et 600 $/m³. Les boucles de réutilisation par OI vont de 400 à 1 200 $/m³, et le prétraitement par FAD/DAF de 80 à 250 $/m³. Un ZLD complet, avec étage thermique ou concentrateur de saumure, se situe entre 1 500 et 4 000 $/m³. Ces fourchettes couvrent le génie civil, les équipements mécaniques, les membranes, l'instrumentation et la mise en service, hors terrain et bâtiments.
Le calcul à l'échelle du site montre comment ces fourchettes deviennent un budget de projet. Une installation BRM/MBR de 1 000 m³/j, au milieu de la fourchette, à 300 $/m³, représente 300 000 $ de CAPEX. Avec les milliers de sites industriels chinois qui rejettent encore vers les égouts municipaux ou des milieux sous restriction, l'agrégat de 535,9 millions $ reste cohérent avec ces ordres de grandeur par site. Un BRM/MBR de 500 m³/j à 350 $/m³ aboutit à 175 000 $. Un module de prétraitement FAD/DAF de 200 m³/j à 150 $/m³ coûte 30 000 $, montant qui tient souvent dans l'enveloppe annuelle de CAPEX de maintenance.
| Filière | Plage de débit (m³/j) | USD 2026 par m³ installé | Application type |
|---|---|---|---|
| BRM/MBR (bioréacteur à membranes) | 10–2 000 | 150–600 $ | Secondaire et tertiaire, municipal et industriel, finition pour réutilisation |
| OI industrielle (boucle de réutilisation) | 50–5 000 | 400–1 200 $ | Semi-conducteurs, pharmacie, alimentation de chaudière, refroidissement en circuit fermé |
| FAD/DAF (flottation à air dissous) | 20–3 000 | 80–250 $ | Prétraitement à fortes huiles et graisses (FOG) et fortes matières en suspension (MES) : agroalimentaire, papier, pétrochimie |
| ZLD complet (avec concentrateur de saumure) | 100–2 000 | 1 500–4 000 $ | Chimie du charbon, batteries au lithium, obligations de rejet nul |
Côté produits, le lien avec ces fourchettes est direct. Un système BRM/MBR intégré couvre la fourchette de 150 à 600 $/m³, avec les modules à membranes planes de la série DF comme cœur remplaçable.
Un système FAD/DAF couvre le prétraitement, de 80 à 250 $/m³. Pour la finition en aval, un système d'OI industriel se place entre 400 et 1 200 $/m³.
Les sites compacts qui ont besoin d'une unité monobloc enterrée de traitement secondaire, avant une réutilisation tertiaire, partent souvent d'une station d'épuration enterrée compacte (série WSZ). Ces coûts indiquent que la STEP industrielle chinoise neuve moyenne dépensera, en 2026, 5 à 8 % de plus que son équivalent de 2025, précisément sur les étages tertiaire et de réutilisation.
Quelles catégories d'équipements gagnent des parts quand la réutilisation se durcit
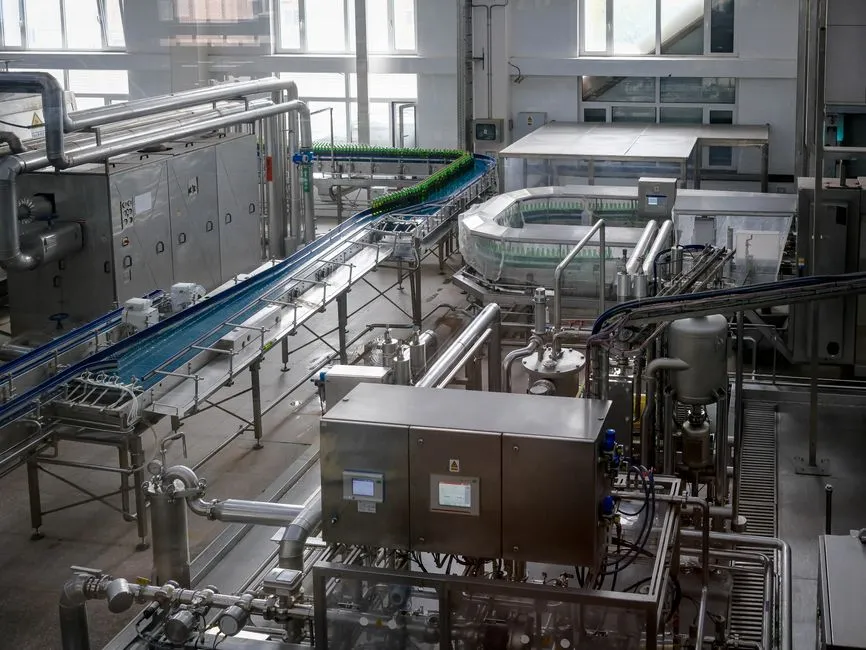
La technologie BRM/MBR porte la transition vers la réutilisation et devrait progresser au-dessus du TCAC mondial de 4,2 %. Chaque rénovation de parc industriel chinois qui ajoute une boucle de réutilisation intègre une capacité de BRM/MBR, à la place des boues activées conventionnelles. La demande d'OI industrielle culmine dans les boucles de réutilisation des semi-conducteurs, de la pharmacie et de la production d'électricité. Un taux de récupération jusqu'à 95 % et des spécifications à fort rejet y sont obligatoires. Les systèmes FAD/DAF progressent encore comme référence de prétraitement des effluents riches en huiles et graisses (FOG) et en MES. Ils protègent les filières membranaires en aval contre le colmatage.
Le ZLD et la valorisation des saumures portent l'intensité de CAPEX la plus élevée, surtout chez les clients chinois de la chimie du charbon et des batteries au lithium, face à des limites de TDS plus strictes en 2026. Un décanteur à haut rendement précède souvent la FAD/DAF pour la décantation primaire, et un filtre-presse à plateaux assure la déshydratation des biosolides.
Les données de marché sur les moteurs du marché du dessalement en 2026 influent sur la demande d'OI. Le taux de croissance du traitement décentralisé des eaux usées en 2026 se concentre, lui, sur la plage de 10 à 2 000 m³/j.
L'intégration numérique, y compris les coûts des jumeaux numériques et le comptage intelligent de l'eau, s'intègre de plus en plus aux couches de suivi des coûts de ces boucles de réutilisation.
Quelle est la taille du marché du traitement des PFAS dans les eaux usées ?
Aucun total distinct du marché du traitement des PFAS n'est publié ici. Les PFAS apparaissent comme un facteur d'autorisation au sein de la même dépense d'eau circulaire. Les lignes directrices catégorielles de l'EPA américaine, sur le cycle 2024–2026 des accords judiciaires, poussent les limites de PFAS et de TDS à la baisse. Ce durcissement impose du matériel de finition et de gestion du concentré sur les filières industrielles. Budgétisez ces travaux dans les fourchettes d'OI (400 à 1 200 $/m³) et de ZLD (1 500 à 4 000 $/m³), plutôt que sur une ligne de marché séparée. Les stations soumises à des limites de PFAS ajoutent en général, après l'étage biologique principal, une adsorption, une OI à fort rejet ou une concentration thermique.
Comment utiliser ces données pour une décision de CAPEX en 2026
Une décision de CAPEX en 2026 repose sur trois données : la norme de rejet applicable, la correspondance entre l'influent et la filière, et la fourchette au m³ appliquée au débit de conception. Étape 1 : identifier la norme de rejet que le site doit respecter (classe 1A des normes GB chinoises, directive UWWTD de l'UE ou normes catégorielles de l'EPA américaine), afin de fixer la filière minimale. Étape 2 : relier l'influent à la filière : une forte charge en MES ou en huiles et graisses (FOG) appelle la FAD/DAF ; une charge organique élevée appelle le BRM/MBR ; des TDS élevés appellent l'OI ; une obligation de rejet nul appelle le ZLD.
Étape 3 : appliquer le tableau des fourchettes de CAPEX au débit de conception, en ajoutant une provision pour imprévus de 15 à 25 % face à la volatilité des prix en 2026 sur l'acier, les modules membranaires et l'automatisation. Une boucle de réutilisation BRM/MBR et OI de 1 000 m³/j, à 500 $/m³ en coût mixte, entre au budget à 500 000 $, provision en plus. Ce montant donne aux directeurs des achats une ligne budgétaire défendable. C'est ainsi que se construit, en pratique, le budget de CAPEX 2026 d'une STEP industrielle dans l'économie circulaire de l'eau : fixer la norme, tracer la filière, appliquer la fourchette.
Liste de contrôle pour une offre de réutilisation en 2026 :
- Confirmez la norme de rejet ou de réutilisation applicable, ainsi que les clauses TDS et PFAS.
- Mesurez les débits de pointe et moyen (m³/j) avant de figer la taille des équipements.
- Associez les huiles et graisses (FOG) et les MES à la FAD/DAF, la charge organique au BRM/MBR, et les sels dissous à l'OI ou au ZLD.
- Chiffrez le coût installé à partir des fourchettes USD/m³ de 2026, et non des prix de liste des brochures.
- Ajoutez une provision de 15 à 25 % pour la volatilité des membranes, de l'acier et de l'automatisation.
- Prévoyez le remplacement des membranes et la gestion des saumures ou des biosolides dans l'OPEX (coûts d'exploitation) de la première année.
- Calez le calendrier régional de contrôle (normes GB chinoises, directive UWWTD de l'UE, EPA américaine) sur l'année de l'offre.
Pour qui / prochaine étape
Les lecteurs visés sont les ingénieurs d'usine, les chargés d'études de prix EPC et les responsables achats qui dimensionnent des installations industrielles de réutilisation ou de ZLD pour les budgets 2026–2027. Les projets municipaux standard, limités au seul traitement secondaire et sans enjeu de réutilisation ni de TDS, doivent chercher ailleurs. Si vous avez déjà le débit, l'influent et la norme cible, transmettez-les par notre formulaire demander un devis d'équipement de réutilisation ou de ZLD, pour un contrôle de budget au niveau de la filière.
Questions fréquentes
Quelle est la taille du marché de l'économie circulaire de l'eau en 2026 ?
Le marché des systèmes propres à l'eau s'établissait à 535,9 millions $ en 2025, avec un TCAC de 4,2 % qui le porte à 806,3 millions $ en 2035. Le marché plus large de l'économie circulaire est environ 300 fois plus grand, à 166,95 milliards $ en 2025, avec une croissance annuelle de 11,4 % à 23,5 %. Traitez le chiffre de 535,9 millions $ comme la part réglementée de réutilisation et de valorisation, et non comme la dépense totale des STEP.
Quelle région croît le plus vite pour les systèmes d'eau circulaire ?
L'Asie-Pacifique mène, avec un TCAC régional de 5,0 % contre un chiffre mondial de 4,2 %. L'application des normes chinoises GB de rejet industriel et les rénovations de réutilisation constituent le principal facteur d'entraînement. L'Amérique du Nord mène encore en valeur absolue dans l'économie circulaire au sens large. La croissance propre à l'eau y est liée aux projets de semi-conducteurs et d'eaux de production.
Combien coûte une usine industrielle de réutilisation de l'eau au m³ en 2026 ?
D'après le tableau des fourchettes, le BRM/MBR coûte de 150 à 600 $/m³, l'OI industrielle de 400 à 1 200 $/m³, la FAD/DAF de 80 à 250 $/m³ et le ZLD complet de 1 500 à 4 000 $/m³ installés. Les fourchettes couvrent le génie civil, les équipements mécaniques, les membranes, l'instrumentation et la mise en service, hors terrain et bâtiments. Ajoutez une provision de 15 à 25 % pour la volatilité de 2026 sur l'acier et les membranes.
Un TCAC de 4,2 % indique-t-il une demande d'équipements industriels lente ?
Non. Les offres d'eau circulaire au niveau du système croissent de 4,2 %, alors que la demande d'équipements en BRM/MBR, OI, FAD/DAF et ZLD se rapproche des 11,4 % de croissance du segment élargi. Les rénovations tertiaires et de réutilisation, tirées par les autorisations, créent cet écart. Le CAPEX se place sur l'opération unitaire, et pas seulement sur l'enveloppe du système intégré.
Comment une usine transforme-t-elle la taille du marché en budget de site ?
Choisissez la norme applicable, reliez l'influent à la FAD/DAF, au BRM/MBR, à l'OI ou au ZLD, puis multipliez le débit de conception par la fourchette USD/m³ de 2026 correspondante. Une boucle de réutilisation BRM/MBR et OI de 1 000 m³/j, à 500 $/m³ en coût mixte, représente environ 500 000 $ avant provision. N'utilisez le TCAC régional que pour caler l'année de l'offre, pas pour fixer les prix unitaires.
Quand la directive européenne révisée sur les eaux urbaines résiduaires est-elle entrée en vigueur ?
La directive révisée est entrée en vigueur le 1er janvier 2025, selon la page de la Commission européenne sur les eaux urbaines résiduaires. Elle impose l'élimination quaternaire des micropolluants, financée par la responsabilité élargie du producteur, et oriente les stations vers un fonctionnement neutre en énergie d'ici 2045. Les stations de plus de 100 000 EH forment le premier palier de mise en conformité au titre de la mise à jour de 2024.