Quelle est la taille du marché du biogaz des eaux usées en 2026 ?
Le marché mondial du biogaz issu des eaux usées est estimé à USD 14–17 milliards en 2026, soit environ 18–24% de l'industrie totale du biogaz, et devrait croître à un TCAC de 6–8% jusqu'en 2030. La croissance est portée par les cibles biométhane de la RED III de l'UE, les crédits d'impôt à l'investissement de l'IRA américain, et les ajouts de capacité DA industrielle en Asie.
Le chiffre est construit de bas en haut à partir de la capacité installée de digestion anaérobie (m³/jour) dans les usines municipales et industrielles, multipliée par les tarifs régionaux et les tarifs de rachat, puis ajustée par le taux d'équipement en unité d'épuration — la part des usines de biogaz qui installent réellement un skid d'épuration du biométhane plutôt que de torchérer ou d'utiliser le gaz brut en cogénération (CHP). Recoupé avec l'inventaire mondial 2024–2025 d'IEA Bioenergy, la fourchette se situe entre USD 14 milliards (conservateur, faible taux d'équipement) et USD 17 milliards (taux élevé, y compris rétrofit amine et membrane sur sites hérités). Le TCAC de 6–8% est inférieur au rythme de 12–14% observé en 2020–2023 pour deux raisons structurelles : la capacité gaz de décharge de l'UE a mûri, et les cycles d'autorisation OCDE se sont allongés à 18–30 mois par projet (source : IEA Bioenergy 2024-11). Les ajouts de capacité asiatiques, surtout la DA de parcs industriels en Chine et les usines municipales indiennes SBM 2.0, compensent l'essentiel du ralentissement OCDE mais pas la totalité. 2026 est aussi la première année de reporting sous la sous-cible biométhane révisée de la RED III de l'UE, soit 35 bcm d'ici 2030, qui ancre la politique de chaque modèle de capex construit cette année.
Ventilation régionale : qui détient la capacité 2026 ?
L'Europe détient 35–40% de la capacité 2026 de biogaz des eaux usées, l'Asie-Pacifique 25–30%, l'Amérique du Nord 18–22%, et l'Amérique latine plus le Moyen-Orient et l'Afrique un total combiné de 10–12% (source : Baromètre biogaz EurObserv'ER 2024, recoupé avec IEA Bioenergy 2024-11). La dominance de l'UE repose sur >20,000 usines DA en service — environ deux tiers d'entre elles en Allemagne, au Danemark et en France — alimentées par des boues municipales, du lisier et des flux de déchets de l'industrie alimentaire sous le cadre RED III.
L'Asie-Pacifique est le bloc à plus forte croissance. La capacité DA des parcs industriels chinois a dépassé 30 millions de m³/jour en 2025, avec un taux marginal de conversion DCO-biogaz de 0.35–0.45 m³ de biogaz par kg de DCO éliminée en conditions mésophiles (35–38 °C). L'Inde ajoute 50–80 usines DA municipales par an sous le programme SBM 2.0, surtout des CSTR dans la gamme 1–5 MLD. La part nord-américaine de 18–22% est tirée par le crédit d'impôt à l'investissement IRA Section 48 américain : un crédit de base de 30% avec un bonus contenu domestique de 10% le cas échéant, ce qui raccourcit effectivement le délai de retour d'une usine DA de 1.5–3 ans sur un cas de base à 7 ans. Le point fort de l'Amérique latine est le Brésil, où la DA de vinasse de canne à sucre est le plus grand flux de matière première unique — plus de 2 milliards de m³ de potentiel biogaz par récolte provenant des distilleries d'éthanol.
| Région | Part 2026 du marché biogaz eaux usées | Capacité DA installée 2026 (m³/jour) | Levier politique clé |
|---|---|---|---|
| Europe (UE 27 + UK) | 35–40% | ~22 millions | Sous-cible biométhane RED III 35 bcm d'ici 2030 |
| Asie-Pacifique | 25–30% | ~38 millions (tirée par la Chine) | Neutralité carbone Chine 2060 ; Inde SBM 2.0 |
| Amérique du Nord | 18–22% | ~9 millions | ITC IRA Section 48 US (30% + bonus 10%) |
| Amérique latine + MEA | 10–12% | ~6 millions | RenovaBio Brésil ; Vision 2030 saoudienne |
Mix technologique : de la lagune à la DA à haut débit en 2026
Le choix du réacteur en 2026 est dicté par la concentration en DCO de l'influent, pas par le volume seul. Quatre classes technologiques couvrent >90% de la capacité installée, et chacune correspond à une bande de charge des eaux usées différente. Les lagunes anaérobies couvertes traitent les flux sous 3,000 mg/L de DCO à un capex de USD 50–150 par m³ d'eaux usées traitées — l'option la moins chère mais le plus faible rendement biogaz par unité de surface. Les CSTR (réacteurs à cuve agitée continue) fonctionnent à 10–20 jours de TRH et dominent les applications de boues agroalimentaires et de boissons ; le capex est de USD 250–600 par m³, et ils tolèrent la charge en solides la plus élevée de toute classe DA grand public.
Les réacteurs UASB (lit de boues anaérobie à flux ascendant) et EGSB (lit de boues granulaires expansé) sont les chevaux de labour pour les flux sucre, brasserie, amidon et pâtes et papiers : TRH de 4–12 heures, 0.8–1.2 kWh de biogaz par kg de DCO éliminée, et une emprise d'environ un cinquième d'un CSTR équivalent. L'AnMBR (bioréacteur anaérobie à membrane) est la classe émergente, produisant un effluent inférieur à 0.1 μm adapté au couplage direct avec la réutilisation de l'eau ; le capex court 20–35% au-dessus d'un CSTR comparable, mais l'étage de finition aérobie économisé compense 30–50% de cette prime dans les régions en stress hydrique. Règle de sélection du réacteur : sous 3,000 mg/L de DCO, lagune ou AnMBR ; 3,000–15,000 mg/L de DCO, UASB/EGSB ; au-dessus de 15,000 mg/L de DCO avec solides en suspension élevés, CSTR.
| Classe de réacteur | TRH | DCO influent (mg/L) | Capex (USD/m³ traité) | Rendement biogaz typique |
|---|---|---|---|---|
| Lagune anaérobie couverte | 20–40 jours | <3,000 | 50–150 | 0.10–0.25 m³ CH₄/kg DCO |
| CSTR | 10–20 jours | 15,000–80,000 | 250–600 | 0.30–0.40 m³ CH₄/kg DCO |
| UASB / EGSB | 4–12 heures | 3,000–15,000 | 200–500 | 0.28–0.38 m³ CH₄/kg DCO |
| AnMBR | 12–48 heures | 2,000–15,000 | 300–800 | 0.30–0.42 m³ CH₄/kg DCO |
Que doit réellement spécifier l'acheteur d'équipements en 2026 ?
Un cahier des charges d'achat 2026 est un document en quatre blocs : prétraitement, réacteur, épuration et cogénération (CHP). Le prétraitement commence par un dégrilleur rotatif mécanique pour le prétraitement DA dimensionné à une maille de 6 mm, associé au dessablage pour protéger les mélangeurs de digesteur et les échangeurs de chaleur en aval. Sauter cette étape coûte typiquement aux exploitants 8–15% du rendement biogaz annuel par colmatage de chiffons et arrêts de pompes.
Le conditionnement du biogaz se situe entre le réacteur et le moteur ou le skid d'épuration : l'élimination du H₂S à <200 ppm est obligatoire avant toute entrée CHP ou PSA, obtenue par des lits de média d'oxyde de fer (petites usines) ou des laveurs biologiques (grandes usines). Pour le bloc d'épuration, l'acheteur doit choisir entre lavage à l'eau, PSA, membrane et lavage aux amines — la comparaison est détaillée dans la section suivante. Le dimensionnement CHP suit une seule règle : 1.5–2.0 kWe par m³/h de biogaz à 60% de teneur en CH₄, avec un rendement électrique de 35–42% et une récupération thermique de 40–50%. Une usine de biogaz de 1,000 Nm³/h donne un module CHP de 1.0–1.3 MWe avec un skid de récupération de chaleur qui compense 60–80% de la demande de chauffage du digesteur. La gestion du digestat ferme la boucle, et un filtre-presse pour la déshydratation du digestat de DA dimensionné à 25–35% de siccité de gâteau réduit les coûts de transport de 50–70% par rapport à l'élimination liquide.
Épuration du biogaz et biométhane : la carte technologique 2026
L'épuration du biométhane en 2026 est dominée par trois technologies — lavage à l'eau, PSA et membrane — le lavage chimique (amines) perdant des parts sous la réglementation de manipulation des solvants. Le lavage à l'eau produit 95–98% de CH₄ en sortie au capex le plus bas de USD 800–1,500 par Nm³/h, mais il est gourmand en eau (2–4 m³ d'eau par Nm³ de biogaz) et n'est compétitif qu'à l'échelle <500 Nm³/h. Le PSA (adsorption modulée en pression) atteint 95–98% de CH₄ à USD 1,200–2,500 par Nm³/h et convient le mieux aux usines de 500–3,000 Nm³/h ; la consommation parasite est faible (0.20–0.30 kWh/Nm³) et le taux de fuite de méthane est de 1.5–3.0%.
L'épuration membranaire délivre 95–97% de CH₄ à USD 2,000–3,500 par Nm³/h, avec une emprise modulaire adaptée aux usines >3,000 Nm³/h ou aux rétrofit de skids mobiles. La tendance dominante 2026 est l'hybride PSA + membrane : le PSA assure l'essentiel de la récupération de CH₄, une membrane de finition capte le glissement résiduel, et le taux de fuite de méthane combiné tombe sous 1.0% — le seuil que la plupart des tarifs d'injection réseau exigent désormais. Le lavage aux amines conserve un usage de niche dans les usines à forte pression partielle de CO₂, mais la directive européenne révisée sur les émissions de solvants force des rétrofit sur >60% des unités amines installées jusqu'en 2027.
| Technologie | Pureté CH₄ | Capex (USD/Nm³/h) | Fuite de méthane | Échelle d'usine la mieux adaptée |
|---|---|---|---|---|
| Lavage à l'eau | 95–98% | 800–1,500 | 1.0–2.0% | <500 Nm³/h |
| PSA | 95–98% | 1,200–2,500 | 1.5–3.0% | 500–3,000 Nm³/h |
| Membrane | 95–97% | 2,000–3,500 | 2.0–5.0% | >3,000 Nm³/h ou mobile |
| Hybride PSA + membrane | 97–99% | 2,500–4,000 | <1.0% | Sites d'injection réseau |
| Amines (chimique) | 96–99% | 1,500–2,800 | 0.1–0.5% | Niche, CO₂ haute pression |
Repères de capex et de ROI pour une usine DA industrielle 2026
Le capex clé en main d'une usine DA industrielle se situe dans la bande USD 350–900 par m³/d de capacité installée pour les constructions 2026, avec l'UASB/EGSB en bas de fourchette (USD 350–550), le CSTR au milieu (USD 500–750), et l'AnMBR ou la DA à haut débit en haut (USD 700–900). Ces chiffres incluent prétraitement, réacteur, gazomètre, CHP et raccordement réseau de base — les skids d'épuration sont chiffrés séparément aux tarifs de la section précédente.
Les fenêtres de retour sont de 4–8 ans pour l'agroalimentaire et les boissons, où les concentrations élevées en DCO portent de forts rendements biogaz, et de 6–10 ans pour les boues municipales où les rendements sont plus faibles mais les redevances d'apport compensent le capex. Une réduction de 1–3 ans s'applique lorsque l'ITC IRA Section 48 (30% + bonus contenu domestique de 10%), un tarif de rachat biométhane UE de EUR 80–140/MWh, ou des recettes de crédits carbone volontaires de USD 8–15 par tCO₂e sont empilés. L'O&M court typiquement à 8–14% du capex par an, le remplacement de membranes (tous les 5–7 ans) et les grandes révisions CHP (toutes les 20,000–25,000 heures de fonctionnement) étant les coûts récurrents dominants. La règle de décision avant de dimensionner un réacteur : qualifier d'abord la variabilité de DCO de la matière première et la filière d'enlèvement — les deux feront changer la classe de réacteur puis le choix d'épuration, dans cet ordre.
Prévisions 2026–2030 et ce qu'elles impliquent pour les acheteurs
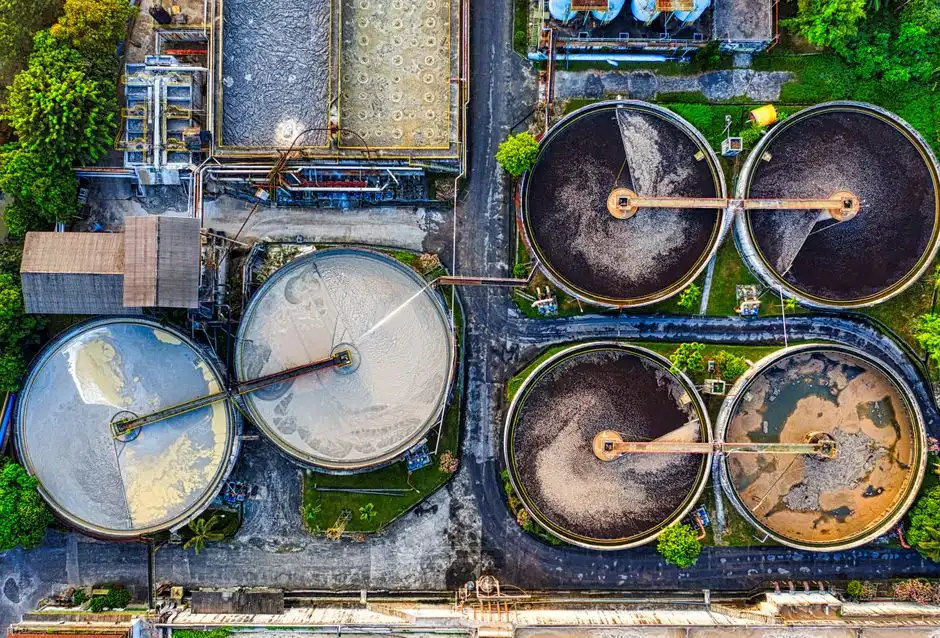
La valeur de marché 2030 en scénario de base est de USD 22–27 milliards, avec un scénario haussier de USD 30+ milliards si la capacité des parcs industriels asiatiques et les projets liés à l'IRA américain accélèrent tous deux au-delà des cadences de construction actuelles. Le plancher baissier est de USD 19–20 milliards si les goulets d'autorisation de l'UE persistent au-delà de 2027.
Trois actions d'acheteur à prendre avant 2027 : premièrement, verrouiller dès maintenant les délais de skids d'épuration — la livraison actuelle est de 8–14 mois pour les skids PSA et membrane, et elle s'allonge. Deuxièmement, sécuriser un protocole d'accord d'enlèvement de biométhane avant le dimensionnement du réacteur, parce que les spécifications de pureté d'enlèvement (97% vs 99% CH₄) déterminent s'il faut un train d'épuration simple étage ou hybride. Troisièmement, valider la variabilité de DCO de la matière première sur au moins 6 mois de données d'influent avant le FID — un écart de 20% sur la DCO entraîne un écart de 15–25% sur les recettes biogaz et peut basculer un CSTR vers un UASB sur la même usine. Pour les acheteurs qui comparent les options de traitement distribué, les analyses perspectives 2026 du traitement décentralisé des eaux usées et tendances 2026 de la valorisation des ressources des eaux usées couvrent plus en détail l'économie d'enlèvement et de réutilisation. Les flux de distillerie et industriels à forte charge sont traités séparément dans le guide d'ingénierie 2026 du MBR (bioréacteur à membrane) pour les eaux usées de distillerie.
Questions fréquentes
Quelle est la taille du marché du biogaz des eaux usées en 2026 ? Le marché 2026 est estimé à USD 14–17 milliards, soit 18–24% de l'industrie mondiale totale du biogaz. Le chiffre est dérivé de bas en haut à partir de la capacité DA installée multipliée par les tarifs régionaux et le taux d'équipement en skid d'épuration, recoupé avec l'inventaire mondial 2024–2025 d'IEA Bioenergy.
Quel TCAC est prévu pour le biogaz d'origine eaux usées jusqu'en 2030 ? Le TCAC 2026–2030 en scénario de base est de 6–8%, plus lent que les 12–14% observés en 2020–2023 parce que la capacité gaz de décharge de l'UE a mûri et que les cycles d'autorisation OCDE se sont allongés. Les ajouts de DA industrielle asiatique compensent l'essentiel, mais pas la totalité, de ce ralentissement OCDE.
Quelle région a le plus de capacité de biogaz des eaux usées en 2026 ? L'Europe mène avec 35–40% de la capacité mondiale, ancrée par >20,000 usines DA en service en Allemagne, au Danemark et en France. L'Asie-Pacifique est deuxième à 25–30%, tirée par la flotte DA de parcs industriels chinois de >30 millions de m³/jour. L'Amérique du Nord est troisième à 18–22%, tirée par l'ITC IRA Section 48 américain.
Combien coûte une usine DA industrielle 2026 par m³/d ? Le capex clé en main s'étend de USD 350–900 par m³/d de capacité installée, l'UASB/EGSB en bas de fourchette et l'AnMBR en haut. Le délai de retour est de 4–8 ans pour l'agroalimentaire et les boissons et de 6–10 ans pour les boues municipales, raccourci de 1–3 ans lorsque crédits d'impôt, tarifs de rachat ou recettes de crédits carbone s'empilent.
Quelle est la technologie d'épuration du biogaz la plus courante en 2026 ? Le PSA domine le segment moyenne échelle 500–3,000 Nm³/h avec 95–98% de pureté CH₄ à USD 1,200–2,500 par Nm³/h. La membrane est la norme au-dessus de 3,000 Nm³/h et pour les unités mobiles. Le lavage à l'eau tient le segment petites usines sous 500 Nm³/h au capex le plus bas. La tendance 2026 est l'hybride PSA + membrane pour les sites d'injection réseau exigeant un taux de fuite de méthane sous 1.0%.