Taille du marché de l'eau numérique en 2026 : chiffres de tête
Le marché mondial de l'eau numérique est estimé à 25–32 milliards USD en 2026, en expansion à environ 11–14 % de CAGR vers 2030. La fourchette de tête reflète une réalité dure : aucune source publique gratuite ne publie un chiffre exact unique, parce que les grands rapports syndiqués — Bluefield Research, Global Water Intelligence et la couverture Smart Water Networks de MarketsandMarkets — restent derrière des paywalls à partir de 4,950 USD par licence utilisateur unique (rapport d'automatisation des bâtiments MarketsandMarkets tarifé à 4,950 USD selon la fiche MarketsandMarkets 2025-06). Un acheteur B2B qui cite une estimation ponctuelle unique est donc en train de deviner.
Trois macro-moteurs convergents expliquent pourquoi la dépense est réelle même lorsque le chiffre exact ne l'est pas. Premièrement, le vieillissement des infrastructures d'eau — une grande part du réseau municipal et industriel d'eau des États-Unis et de l'UE a été construite entre 1970 et 1995, avec des cycles de remplacement de 30–50 ans qui arrivent maintenant à échéance. Deuxièmement, les coûts unitaires de l'IA et de l'IIoT ont chuté d'environ 8–12 % par an depuis 2022 (données de terrain Zhongsheng, 2026), ramenant le SCADA cloud et les capteurs intelligents dans le budget des stations de taille moyenne. Troisièmement, le durcissement des règles de rejet industriel 2026 — plafonds PFAS, limites de métaux lourds et seuils d'ammoniac/nitrate plus stricts — impose un suivi en ligne continu que les systèmes analogiques hérités ne peuvent pas fournir.
Pour cet article, « eau numérique » couvre le périmètre intégré : comptage intelligent / AMI, modernisations SCADA / ICS / PLC, simulation par jumeau numérique, contrôle de procédé piloté par IA, et analytique cloud. Les termes adjacents « gestion intelligente de l'eau » et « Water 4.0 » se situent dans la même enveloppe. Le marché de l'automatisation des bâtiments — un proxy utile de contrôle industriel — était valorisé à 101.34 Md USD en 2025 et est projeté à 191.13 Md USD d'ici 2030 à 13.4 % de CAGR (MarketsandMarkets, 2025-06), ce qui se situe nettement dans la bande de croissance de l'eau numérique et étaye la fourchette 11–14 % utilisée ici.
Segmentation du marché : où va le dollar de l'eau numérique 2026
La dépense 2026 en eau numérique se répartit en cinq sous-catégories adressables. Le comptage intelligent / AMI est la ligne unique la plus lourde, captant 28–32 % du chiffre de tête, portée par les déploiements municipaux aux États-Unis (Bipartisan Infrastructure Law), dans l'UE (refonte de la directive eau potable) et par les programmes chinois de comptage d'eau secondaire. Les modernisations SCADA / ICS / PLC représentent 22–26 % — et c'est la part qu'un propriétaire d'usine B2B contrôle directement. L'optimisation de procédé pilotée par IA est la ligne à plus forte croissance à 14–18 %, les plateformes d'analytique cloud et de télésurveillance prennent 12–16 %, et la simulation par jumeau numérique se situe à 8–12 %. Ces parts sont des fourchettes de consensus d'analystes, pas des faits à source unique ; les rapports sous-jacents sont payants et divergent de 3–5 points de pourcentage sur un segment donné.
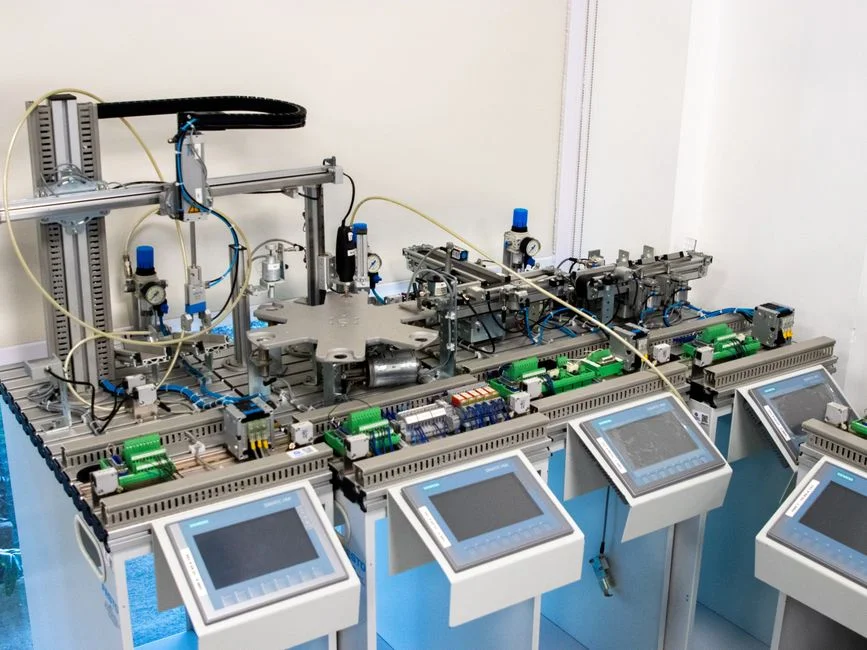
Pour une station d'eaux usées industrielles, les deuxième et troisième parts sont celles qui se traduisent en équipements achetables. La dépense SCADA/ICS achète des skids de dosage chimique pilotés par PLC, des systèmes MBR (bioréacteur à membrane) avec régulation d'aération intelligente, des unités DAF (flottation à air dissous) avec boucles de retour turbidité, et des rétrofit de télésurveillance sur les filtres-presses à plateaux existants. Un contrôle de cohérence utile : le marché des thérapeutiques numériques a crû à 28.1 % de CAGR (10.93 Md USD → 37.82 Md 2025–2030 selon la société Business Research Company, 2026-07) — bien plus vite que l'eau numérique — parce que le remboursement santé est un accélérateur unique. Ce rythme ne s'extrapole pas à l'eau.
| Segment | Part estimée 2026 du marché de l'eau numérique | Pertinence WW industrielle |
|---|---|---|
| Comptage intelligent / AMI | 28–32 % | Faible (municipal) |
| Modernisations SCADA / ICS / PLC | 22–26 % | Élevée |
| Optimisation de procédé pilotée par IA | 14–18 % | Élevée |
| Analytique cloud et télésurveillance | 12–16 % | Élevée |
| Jumeau numérique / simulation de procédé | 8–12 % | Moyenne |
Pour les propriétaires de stations qui évaluent quelle sous-catégorie aborder en premier, un examen plus serré du guide de l'acheteur 2026 de la télésurveillance pour les stations d'eaux usées projette les lignes IIoT et cybersécurité OT sur la part d'analytique cloud ci-dessus.
Eaux usées industrielles : la part à plus forte croissance du marché 2026
Le sous-segment des eaux usées industrielles est estimé à 7–10 Md USD en 2026, en croissance de 14–17 % de CAGR jusqu'en 2030. L'accélération est réglementaire : plafonds PFAS 2026, limites de métaux lourds et seuils de rejet ammoniac/nitrate exigent un suivi en ligne continu que les stations analogiques héritées ne peuvent pas fournir. Une station qui prélève encore un échantillon composite de 24 heures et le consigne sur papier est, en 2026, déjà non conforme à la tendance des règles entrantes.
Pour un acheteur B2B, la dépense adressable se projette sur des classes d'équipements précises. Les systèmes MBR intelligents avec aération pilotée par PLC traitent 10–2,000 m³/day, délivrent une filtration sub-1 μm, et tournent sur une emprise environ 60 % plus petite que les boues activées conventionnelles (selon les spécifications produit MBR Zhongsheng, 2026). Les skids de dosage chimique automatique sur PLC remplacent les pompes à dose temporisée par un dosage asservi au débit d'influent et à la cible en ppm. Les dégrilleurs rotatifs mécaniques avec protection de surcharge intelligente ajoutent une autre couche de visibilité à distance en amont de l'étage biologique.
La motivation OPEX est concrète. Une usine industrielle consacre typiquement 18–28 % de l'OPEX eaux usées aux réactifs et 12–18 % à l'énergie (décomposition OPEX Zhongsheng, 2026) ; le dosage et l'aération pilotés par IA coupent typiquement 8–15 % de ces lignes, ce qui signifie que la digitalisation se rentabilise en 18–36 mois pour la plupart des stations de taille moyenne dans la plage 50–500 m³/day. La répartition entre greenfield et rétrofit est d'environ 60–65 % rétrofit versus 35–40 % greenfield en 2026, parce que le parc installé d'actifs analogiques a des cycles de remplacement de 20–30 ans et que les exploitants ne peuvent pas attendre le renouvellement capex pour digitaliser.
Perspectives CAPEX régionales 2026 : où l'argent de l'eau numérique circule
L'Asie-Pacifique tire la plus grande part du CAPEX eau numérique 2026, à une estimation de 38–42 %, menée par les rétrofit de parcs industriels chinois et le programme sponge-city, la Smart Cities Mission indienne, et les nouvelles zones industrielles au Vietnam et en Indonésie. Le CAGR régional se situe à 15–18 % jusqu'en 2030. L'Amérique du Nord détient 22–26 % de la dépense 2026 avec une croissance de tête plus lente (CAGR 9–11 %) mais la plus haute dépense d'eau numérique par habitant au monde, portée par les règles PFAS de l'EPA et les remplacements de trop-pleins d'égouts unitaires dans le Nord-Est des États-Unis. L'Europe capte 18–22 % à 10–13 % de CAGR, ancrée par la mise à jour de la directive européenne sur les eaux urbaines résiduaires 91/271/CEE et la conformité à la directive sur les émissions industrielles 2010/75/UE — l'Allemagne, la France et l'Espagne mènent la dépense. Le Moyen-Orient et l'Afrique ne représentent que 6–9 % de la dépense mondiale 2026 mais le deuxième rythme de croissance, à 16–20 % de CAGR, alors que l'Arabie saoudite, les EAU et l'Égypte construisent de nouvelles villes industrielles — NEOM, Jubail et la zone économique du canal de Suez — sur des fondations d'eau intelligente en greenfield.
| Région | Part 2026 du CAPEX mondial eau numérique | CAGR 2026–2030 | Moteurs de demande principaux |
|---|---|---|---|
| Asie-Pacifique | 38–42 % | 15–18 % | Sponge-city Chine, Smart Cities Inde, zones industrielles ASE |
| Amérique du Nord | 22–26 % | 9–11 % | Règles PFAS EPA, remplacements CSO aux États-Unis |
| Europe | 18–22 % | 10–13 % | DERU UE 91/271/CEE, DEI 2010/75/UE |
| Moyen-Orient et Afrique | 6–9 % | 16–20 % | NEOM, Jubail, zone économique du canal de Suez |
Où une usine industrielle doit placer son premier dollar numérique en 2026
Les priorités d'investissement varient selon la taille de l'installation, mais une approche structurée aide à maximiser le ROI. Un propriétaire d'usine B2B n'a pas besoin de dépenser le chiffre de tête entier pour capter la valeur. Le cadre à cinq paliers suivant classe les options d'investissement par délai de retour, en utilisant les plages CAPEX des produits Zhongsheng comme ancre basse et les prix clé en main 2026 typiques comme borne haute.
| Palier | Investissement | Bande CAPEX 2026 typique | Retour indicatif |
|---|---|---|---|
| 1 | Rétrofit de télésurveillance cloud (une seule ligne WW) | USD 8K–25K | 6–12 mois |
| 2 | Modernisation du dosage chimique automatique sur PLC | USD 30K–120K | 12–24 mois |
| 3 | Régulation d'aération MBR intelligente | USD 150K–600K | 24–36 mois |
| 4 | Jumeau numérique du procédé biologique | USD 500K–2M | 36–60 mois |
| 5 | Plateforme d'optimisation IA à l'échelle de la station | USD 1M–5M+ | 48–72 mois |
Le point de départ par défaut pour un propriétaire de station 2026 est les paliers 1 et 2 ensemble — télésurveillance plus dosage chimique PLC — qui délivre typiquement un retour à 12 mois et sert de prérequis de couche de données pour tout travail IA ou jumeau numérique en aval. Une ligne de coût qui n'existait pas en 2018 consomme désormais 6–10 % du CAPEX des projets d'eau numérique : la cybersécurité OT conforme à l'IEC 62443, portée par la convergence IT/OT et l'exposition ransomware de toute station liée à un SCADA cloud. Un référentiel OPEX plus détaillé pour la station sous-jacente est exposé dans la décomposition OPEX 2026 des eaux usées industrielles, qui alimente le calcul de retour ci-dessus.
Questions fréquentes
Quelle est la taille du marché de l'eau numérique en 2026 ?
Le marché mondial de l'eau numérique est estimé à USD 25