Pourquoi le traitement décentralisé est une priorité d'achat en 2026
En 2026, le traitement décentralisé des eaux usées est passé d'une question d'ingénierie de niche à une décision d'achat au niveau du conseil. La référence 2017 de Water Practice & Technology sur la décentralisation des petites collectivités (Vol. 12, n° 2, pp. 463–477) cadrant le débat autour des clusters ruraux et des petites agglomérations de moins de 2 000 EH. Le tableau 2026 est industriel : usines textiles dans la Chine intérieure, usines agroalimentaires dans des États indiens sous stress hydrique, camps miniers dans l'outback australien, et micro-sites hôteliers/hospitaliers dans le Golfe exigent tous un traitement packagé ou conteneurisé faute d'égouts municipaux ou de capacité saturée.
Trois leviers réglementaires expliquent ce basculement. La directive européenne sur le traitement des eaux urbaines résiduaires 91/271/CEE continue de resserrer la conformité des petites agglomérations, et la directive sur les émissions industrielles 2010/75/UE fixe des limites d'effluent par secteur. Aux États-Unis, les mises à jour de politique EPA 2024–2025 sur les eaux usées décentralisées ont renforcé le reporting pour les systèmes de moins de 1 MGD, tandis que le Grade 1A de la norme chinoise GB 18918-2002 reste le référentiel de réutilisation le plus cité en Asie. En 2026, « décentralisé » ne signifie plus une fosse septique et un champ d'épandage — cela signifie une station d'épuration packagée de moins de 5 MLD, typiquement un MBR conteneurisé ou un SBR/MBBR modulaire, conçue pour rejeter vers les eaux de surface, l'irrigation ou la réutilisation industrielle.
Pour les achats, la conséquence pratique est que le vivier de fournisseurs 2026 est mondial, segmenté par capacité et cible de rejet, et que l'écart de coût entre constructeurs de skids régionaux et majeurs EPC mondiaux s'est suffisamment réduit pour rendre une shortlist documentée défendable à la fois devant un directeur financier et un régulateur.
Quatre niveaux d'acteurs clés des stations décentralisées en 2026
Le marché décentralisé 2026 se lit mieux comme quatre niveaux concurrentiels, chacun avec un créneau distinct en capacité, technologie et modèle de livraison de projet.
Niveau 1 — majeurs EPC mondiaux. Veolia, Suez et Xylem concourent sur les projets décentralisés municipaux et industriels de grande taille de 0,5 à 50 MLD. Leur argumentaire 2026 est l'EPC clé en main avec contrats de services numériques intégrés, et ils couvrent la conformité PFAS, micropolluants et qualité réutilisation sans sous-fournisseur.
Niveau 2 — spécialistes OEM asiatiques. Kubota (Japon), Hitachi et des OEM chinois tels que la gamme HydropureWater et Hammon concourent dans le segment 1–2 000 m³/jour des MBR conteneurisés et des unités intégrées enterrées. Les unités chinoises se situent typiquement 30–50 % sous l'EPC occidental clé en main à périmètre équivalent, avec une livraison conteneurisée plus rapide depuis Tianjin, Shanghai et Guangzhou. Les plus grandes unités packagées Hitachi et les séries JS / JK de Kubota dominent le marché japonais des micro-sites hôpitaux et resorts.
Niveau 3 — innovateurs packagés nord-américains. Orenco (onsite résidentiel, décentralisé depuis les années 1980), Fluence (MBBR/MBR conteneurisé pour marchés émergents), Enereau (MBR nrPUR, aménagement foncier/resorts/commercial, plage 32–135 m³/jour par unité), Biomicrobics, et des distributeurs régionaux tels que SCG Enterprises au Colorado (portant Orenco, Mazzei, Atlantic UV, Xerxes, Geoflow) servent des projets commerciaux, résidentiels et resorts de 1–500 m³/jour avec une documentation réglementaire solide. Ils constituent typiquement le chemin de moindre friction pour un site Title 22 américain ou canadien avec un rayon de service serré.
Niveau 4 — constructeurs de skids régionaux et contractants EPC. Les intégrateurs locaux gagnent sur les périmètres de moins de 100 m³/jour et la livraison rapide, mais ont une profondeur de procédé limitée, pas de PI membranes, et un support O&M mince au-delà de l'année de mise en service. Pour les acheteurs à influent stable et faible charge, ils sont le leader prix ; pour les eaux usées industrielles variables ou à forte charge, ils sont rarement le bon membre de shortlist. Des contaminants comme les PFAS s'inscrivent désormais pleinement dans cet ensemble d'évaluation, comme détaillé dans le guide 2026 des acteurs clés de l'élimination des PFAS.
Comparatif OEM 2026 : technologie, capacité et adéquation segment
La matrice ci-dessous cartographie les principaux acteurs clés 2026 du traitement décentralisé des eaux usées par technologie cœur, plage de capacité et adéquation industrielle. Les capacités sont des notations OEM publiées 2026, et la colonne régionale reflète la base de projets livrés, pas seulement le pays du siège.
| OEM | Siège / région | Technologie cœur | Plage de capacité | Segment cible | Couverture régionale |
|---|---|---|---|---|---|
| Veolia | France / mondial | MBR, SBR, boues activées + affinage réutilisation | 0,5–50 MLD | Municipal + décentralisé industriel large | Mondial, fort UE/MENA |
| Suez | France / mondial | MBR, biofilm, DAF tertiaire | 0,5–30 MLD | Municipal + agroalimentaire, pharma, chimie | Mondial, fort Amériques |
| Xylem | USA / mondial | Sanitaire MBR, Leopold UF, Wedeco UV | 0,2–20 MLD | Industriel + municipal décentralisé | Mondial |
| Kubota | Japon / APAC | Membrane immergée + oxydation de contact | 10–5 000 m³/jour | Immeubles résidentiels, hôpitaux, petit municipal | APAC, MENA en croissance |
| Hitachi | Japon / APAC | MBR packagé, affinage échange d'ions | 50–10 000 m³/jour | Réutilisation industrielle, semi-conducteurs, hôpital | APAC |
| HydropureWater | Chine / export mondial | Oxydation de contact A/O (WSZ) ; MBR PVDF | 1–2 000 m³/jour | Résidentiel, hôpital, usine, rural décentralisé | Export mondial, fort Asie du Sud-Est, Afrique, MENA |
| Orenco | USA (Oregon) | Médias textiles AdvanTex / lit garni | 1–200 m³/jour | Résidentiel, resort, commercial onsite | Amérique du Nord |
| Fluence | USA / Brésil / mondial | MBBR / MBR conteneurisé (NIROBOX) | 10–5 000 m³/jour | Municipal marchés émergents, mines, agroalimentaire | Mondial |
| Enereau | Canada (Ontario) | MBR nrPUR (PVDF, feuille plate DF) | 32–135 m³/jour par unité, modulaire | Aménagement foncier, resorts, commercial | Amérique du Nord |
| Biomicrobics | USA (Kansas) | MBR / aération prolongée packagée | 1–500 m³/jour | Résidentiel, commercial, petit industriel | Amérique du Nord |
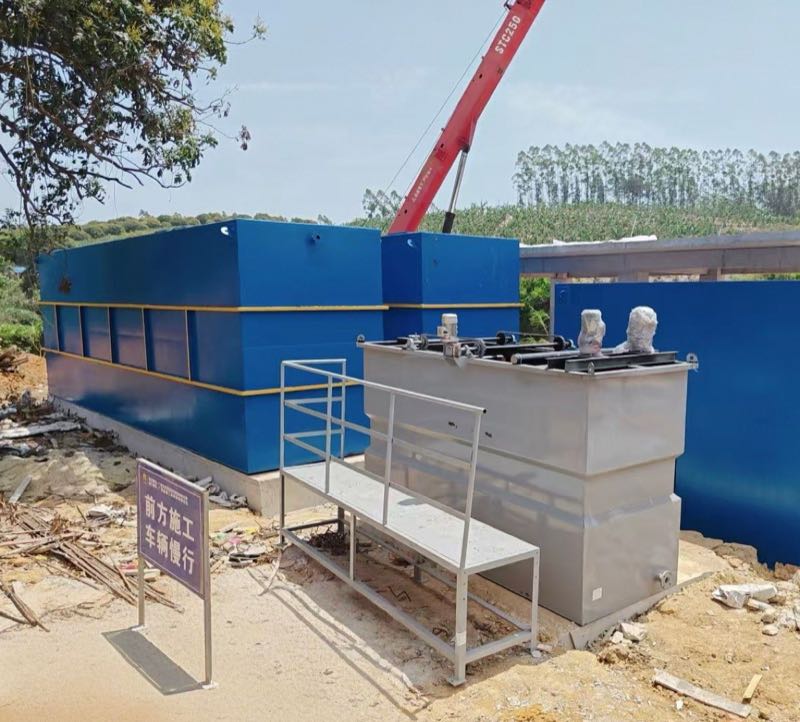
Pour un acheteur industriel typique à 50–500 m³/jour, la shortlist pratique est généralement tirée des trois lignes du milieu. La station d'épuration intégrée enterrée WSZ couvre les applications 1–80 m³/h (résidentiel, hôpital, usine, rural) en oxydation biologique de contact A/O, tandis que le système intégré MBR (bioréacteur à membrane) HydropureWater s'échelonne de 10 à 2 000 m³/jour, délivre un effluent sous 1 μm de turbidité, et réduit typiquement l'empreinte civile d'environ 60 % par rapport à une disposition classique en bassins.
Choix technologique : MBR vs SBR vs zone humide construite vs MBBR
Avant que les acheteurs ne s'engagent sur une marque OEM, la technologie de procédé doit correspondre à l'influent et à la destination de rejet. Quatre architectures dominent le marché décentralisé 2026.
MBR (bioréacteur à membrane). Le choix par défaut lorsque l'effluent vise la réutilisation, lorsque l'empreinte est contrainte, ou lorsque le régulateur exige des MES sous 1 μm. Les modules PVDF immergés à pores de 0,1 μm sont désormais la norme. Le MBR HydropureWater, le nrPUR Enereau et les unités à membrane immergée Kubota se situent ici. Le compromis est énergétique — l'aération à bulles grossières pour le nettoyage des membranes ajoute typiquement 0,3–0,6 kWh/m³ par rapport à un bassin à boues activées classique — et la sensibilité aux pics de FOG et de tensioactifs. Les modules DF à feuille plate, y compris le module membranaire MBR à feuille plate série DF, simplifient le nettoyage et tolèrent mieux l'assèchement que les fibres creuses, au prix d'une empreinte légèrement plus élevée par m² de surface membranaire. Pour une comparaison de coûts structurée contre les boues activées classiques, la décomposition des coûts MBR vs boues activées classiques 2026 détaille l'écart OPEX ligne par ligne.
SBR / séquentiel discontinu. CAPEX plus bas, empreinte hydraulique plus grande, et tolérant aux influents variables — le cheval de bataille chez la plupart des vendeurs onsite américains et chez les usines intégrées enterrées chinoises comme WSZ pour les sites de moins de 50 m³/jour. La qualité d'effluent est généralement bonne mais rarement de grade réutilisation sans un affinage sable ou UF en aval.
Zone humide construite / systèmes sol. OPEX le plus bas (essentiellement gravitaire) et intensifs en foncier, typiquement 5–10 m² par EH. Les médias textiles AdvanTex d'Orenco s'inscrivent dans cette famille architecturale sous forme packagée. Idéal pour resorts, résidentiel rural et tout site où le foncier est bon marché et le niveau d'opérateur limité ; rarement adapté aux eaux usées industrielles à forte charge.
MBBR / biofilm à lit garni. Le juste milieu. Tolère les chocs hydrauliques et organiques, pas de recirculation de boues, et affiche la croissance 2026 la plus rapide dans les déploiements décentralisés agroalimentaires où les charges suivent les campagnes saisonnières. La consommation énergétique se situe entre SBR et MBR.
Références CAPEX et OPEX 2026 par bande de capacité
Les références de coût installé 2026 pour les systèmes décentralisés packagés et conteneurisés se lisent mieux comme des bandes, pas des points, car le génie civil, le fret et la main-d'œuvre locale déplacent les chiffres bien plus que le matériel OEM lui-même. Le tableau ci-dessous est calibré sur des appels d'offres municipaux publics 2024–2025 et des usines de référence publiées par les OEM, et doit être traité comme une plage de contrôle de cohérence lors de la normalisation des devis fournisseurs.
| Bande de capacité | CAPEX installé typique (clé en main, USD) | OPEX indicatif (USD/m³ traité) | Choix de procédé dominant |
|---|---|---|---|
| 1–50 m³/jour | 15 000 $–80 000 $ | 0,20 $–0,60 $ | SBR packagé / WSZ intégré enterré |
| 50–500 m³/jour | 80 000 $–450 000 $ | 0,15 $–0,50 $ | MBR / MBBR conteneurisé |
| 500–2 000 m³/jour | 0,45 M$–1,8 M$ | 0,12 $–0,40 $ | MBR modulaire + affinage réutilisation |
| 2 000–5 000 m³/jour | 1,5 M$–5,5 M$ | 0,10 $–0,30 $ | MBR EPC clé en main, souvent avec gestion des boues |
L'OPEX est dominé par l'énergie d'aération (typiquement 0,4–1,0 kWh/m³ pour le MBR), le dosage chimique, le remplacement des membranes sur un cycle de 5–8 ans, et la gestion des boues. Les boues sont la ligne le plus souvent sous-estimée sur un TCO à 10 ans ; les acheteurs doivent pré-dimensionner la déshydratation avec une presse à plaques et cadres adaptée au débit de purge du clarificateur primaire ou du MBR, et dérouler l'optimisation à 7 leviers du guide d'optimisation du coût d'élimination des boues avant de signer. En règle empirique, les unités packagées OEM asiatiques se situent 30–50 % sous l'EPC occidental clé en main à périmètre équivalent ; les EPC européens de milieu de gamme se placent typiquement entre les deux et portent le dossier documentaire le plus solide.
Conformité et réutilisation : quels acteurs clés franchissent votre barre 2026
La conformité est le filtre dur unique qui disqualifie un fournisseur quel que soit le prix. La carte réglementaire 2026 est propre à chaque juridiction, et les OEM diffèrent dans la netteté de leur correspondance à chacune.
Dans l'UE, la DERU 91/271/CEE et la directive sur les émissions industrielles 2010/75/UE fixent le minimum pour tout projet transfrontalier, avec des annexes nationales (par ex. AbwV en Allemagne, D.Lgs. 152/2006 en Italie) qui resserrent les limites sectorielles. Aux États-Unis, l'EPA 40 CFR 503 régit la réutilisation des biosolides, tandis que le Title 22 (Californie), les Wastewater Design Standards (Texas) et les règles de systèmes onsite (Oregon) au niveau des États régissent l'enveloppe d'effluent. La Chine référence encore le Grade 1A de GB 18918-2002 pour la plupart des appels d'offres de réutilisation, la révision 2025 de GB/T 31962 resserrant la caractérisation de l'influent. Les appels d'offres du Moyen-Orient regroupent typiquement des normes de réutilisation fédérales et émirates (par ex. loi fédérale EAU n° 24 de 1999, spécifications NWC saoudiennes) et exigent une documentation bilingue.
Pour la conformité côté désinfection — souvent la ligne qui fait échouer un audit tiers — le générateur de dioxyde de chlore HydropureWater et le système de traitement ZS-L des eaux usées médicales sont spécifiés par rapport aux valeurs guides OMS et EPA pour l'eau potable dans les hôpitaux et usines pharmaceutiques. Avant la présélection, demandez le rapport d'essai d'effluent tiers le plus récent de l'OEM, apparié à votre norme de rejet ou de réutilisation cible, et confirmez que l'essai a été mené sur une usine de votre bande de capacité, pas sur un skid de laboratoire.
Cadre de décision de shortlist pour les acheteurs industriels
Une shortlist 2026 défendable découle d'un filtre en quatre étapes, appliqué dans l'ordre.
- Filtre capacité et influent. Faire correspondre le débit journalier de pointe et la DBO/DCO/FOG/sels de l'influent aux usines de référence de l'OEM. Rejeter tout fournisseur dont la plus grande installation comparable dépasse de plus de 5× votre débit de conception ou appartient à une classe d'influent fondamentalement différente.
- Destination de rejet et de réutilisation. Rejet en eaux de surface, égout, irrigation sur site ou réutilisation industrielle fixent chacun une enveloppe d'effluent différente. Le MBR est la seule architecture qui atteint de façon constante le grade réutilisation sans affinage aval.
- Empreinte de service local. Vérifier que l'OEM ou son intégrateur agréé peut mettre en service, former et fournir des pièces en moins de 48 heures sur site. Les systèmes conteneurisés réduisent cela à un problème logistique plutôt qu'à un problème d'ingénierie de terrain.
- Usine de référence vérifiée dans votre industrie. Une visite de référence, ou à minima un jeu de données d'exploitation sur 12 mois, vaut plus que toute brochure.
Choisir sur le seul CAPEX est l'erreur 2026 la plus fréquente. L'OPEX cycle de vie, la disponibilité des membranes et le coût d'un échantillon de conformité manqué décident typiquement du coût total de possession à 10 ans. La bonne sortie est une shortlist de 2–3 fournisseurs alimentés avec une fiche technique commune pour que les propositions soient comparables sur débit, cibles d'effluent et conditions de garantie.
Questions fréquemment posées
Quelle plage de capacité définit une station d'épuration « décentralisée » en 2026 ? La définition de travail 2026 est les systèmes packagés, conteneurisés ou modulaires de moins de 5 MLD (≈5 000 m³/jour), remplaçant l'ancien cadrage « petite collectivité » lié aux fosses septiques (selon les mises à jour de politique EPA sur les eaux usées décentralisées, 2024–2025).
Quel niveau OEM un acheteur industriel à 100–500 m³/jour doit-il viser ? La plupart des appels d'offres 2026 à cette taille atterrissent au Niveau 2 (spécialistes OEM asiatiques) ou Niveau 3 (innovateurs packagés nord-américains), les EPC de Niveau 1 ne gagnant typiquement que lorsque le périmètre dépasse 1 MLD ou porte un contrat O&M long terme.
Combien de temps durent les membranes MBR avant remplacement ? Les membranes MBR PVDF immergées en service décentralisé durent typiquement 5–8 ans avant remplacement, selon le régime de nettoyage, la charge FOG et le flux d'exploitation (données terrain HydropureWater, 2026 ; cohérent avec les intervalles de service publiés Kubota et Enereau).
Quelle est la raison la plus fréquente pour laquelle les projets de stations décentralisées manquent leur cible de grade réutilisation ? Une caractérisation d'influent incohérente en conception, suivie d'un prétraitement FOG/tensioactifs insuffisant en amont du MBR — les deux apparaissent dans les audits d'effluent tiers plus souvent que les erreurs de choix de membrane ou de procédé.
Les constructeurs de skids régionaux sont-ils un membre défendable de shortlist en 2026 ? Pour les sites de moins de 100 m³/jour à influent stable et faible charge, oui — ils offrent typiquement la livraison la plus rapide et le prix le plus bas. Pour les eaux usées industrielles variables ou à forte charge, ils franchissent rarement une comparaison TCO à 10 ans contre les OEM de Niveau 2 ou 3.