La capacité mondiale de dessalement atteint 120 millions de m³/jour en 2026 : ce que signifient les chiffres
La capacité mondiale cumulée de dessalement devrait dépasser 120 millions de m³/jour d'ici fin 2026, contre environ 115 millions de m³/jour au niveau de référence 2024–2025. L'osmose inverse représente plus de 70 % des nouveaux projets attribués dans les contrats 2024–2025, tandis que les procédés thermiques (MSF et MED) conservent environ 30 % de la capacité installée, concentrée presque entièrement chez les opérateurs des États du Golfe. L'objectif 2030 publié par l'Arabie saoudite, soit 8,5 millions de m³/jour, inclut plusieurs mises en service en 2026 qui viendront s'ajouter au parc mondial. L'usine Sorek d'Israël demeure la plus grande installation SWRO au monde, avec 624 000 m³/jour, le référentiel de conception auquel la plupart des nouveaux mégaprojets sont désormais comparés (voir les prévisions du marché du dessalement à l'horizon 2030).
Les utilisateurs industriels consomment environ 22 % de l'eau dessalée mondiale, les réseaux municipaux et d'eau potable en absorbent autour de 70 %, et les usages agricoles ou d'irrigation représentent les 8 % restants. Cette part de 22 % n'est pas répartie de manière uniforme ; les preneurs d'électricité, de pétrochimie et de mines dans les bassins en stress hydrique portent l'essentiel des achats industriels. Le marché chinois de l'OI d'eaux saumâtres continentales progresse à un TCAC de 12–15 %, porté par les obligations de rejet liquide zéro (ZLD) dans la chimie du charbon, l'énergie et les batteries lithium, où les solides dissous du concentrat ne peuvent plus être rejetés dans les eaux de surface. Pour une équipe achats qui lit ces chiffres, l'enseignement pratique est que l'OI est la technologie par défaut, et que tout appel d'offres 2026 qui ne se calibre pas sur le LCOW SWRO dans la fourchette 0,45–0,80 $/m³ s'appuie sur des données de coûts obsolètes.
OI vs thermique vs hybride : comment le mix technologique 2026 évolue
L'osmose inverse d'eau de mer domine les nouvelles constructions en 2026, car la consommation énergétique spécifique est tombée à 2,5–3,5 kWh/m³, grâce aux dispositifs de récupération d'énergie isobares qui ont réduit la consommation d'environ de moitié par rapport aux 6–8 kWh/m³ des usines du début des années 2000. L'OI d'eaux saumâtres reste l'option la moins coûteuse, à 0,20–0,45 $/m³ de LCOW, adaptée aux eaux d'alimentation dans la plage 1 000–10 000 mg/L de TDS, typique des aquifères continentaux et des boucles de réutilisation industrielle où le rejet d'un procédé devient l'alimentation d'un autre. Le dessalement thermique (MSF, MED) n'est compétitif que lorsque de la chaleur fatale ou une production d'électricité colocalisée est disponible — le LCOW typique s'établit à 0,80–1,20 $/m³ — et demeure essentiellement un marché d'opérateurs au Moyen-Orient, en mer Rouge et dans le Golfe. L'osmose directe et la distillation membranaire restent précommerciales en 2026 ; des projets pilotes existent dans les mines et le traitement des eaux de production, mais le déploiement industriel à grande échelle n'a pas encore atteint la parité de coût avec l'OI.
La logique de choix technologique en 2026 est simple pour les décideurs industriels : le SWRO est le défaut pour les prises d'eau côtières, le BWRO est le défaut pour les sources saumâtres continentales et le prétraitement ZLD, et le thermique n'est rarement justifiable que si une source de chaleur gratuite figure déjà au bilan. Les systèmes hybrides solaire-thermique et photovoltaïques émergent en Afrique du Nord et au Moyen-Orient, mais ils entraînent une prime de CAPEX de 20–40 % par rapport à l'OI alimentée par le réseau pour le même débit, de sorte que le dossier doit reposer sur un contrat d'achat d'électricité (PPA) qui verrouille une électricité renouvelable à bas coût pour 20 ans et plus. Choisir le mauvais train est l'erreur la plus coûteuse qu'un ingénieur de projet EPC puisse commettre au stade de la caractérisation de l'eau d'alimentation.
| Technologie | TDS de l'eau d'alimentation (mg/L) | Énergie spécifique (kWh/m³) | LCOW 2026 ($/m³) | Adéquation industrielle |
|---|---|---|---|---|
| OI eau de mer (SWRO) | 30 000–45 000 | 2,5–3,5 | 0,45–0,80 | Prise côtière — défaut |
| OI eaux saumâtres (BWRO) | 1 000–10 000 | 0,4–1,2 | 0,20–0,45 | Réutilisation continentale / pré-ZLD |
| Thermique MSF / MED | 30 000–45 000 | 8–14 (éq. chaleur) | 0,80–1,20 | Uniquement avec chaleur fatale |
| Osmose directe (FO) | Variable | 0,2–0,5 (solution d'appel) | Précommercial | Pilote uniquement en 2026 |
| OI hybride solaire/PV | Tous | 2,5–3,5 + variabilité PV | 0,60–1,10 | Économie PPA long terme |
Pour les achats, un système d'OI industriel spécifié selon l'enveloppe de fonctionnement ci-dessus sera généralement associé à une filtration de prétraitement OI dimensionnée selon le SDI de l'eau d'alimentation, et à un skid de dosage chimique automatique pour l'antitartre et la chimie de CIP.
Référentiels CAPEX et OPEX 2026 que les acheteurs industriels doivent anticiper
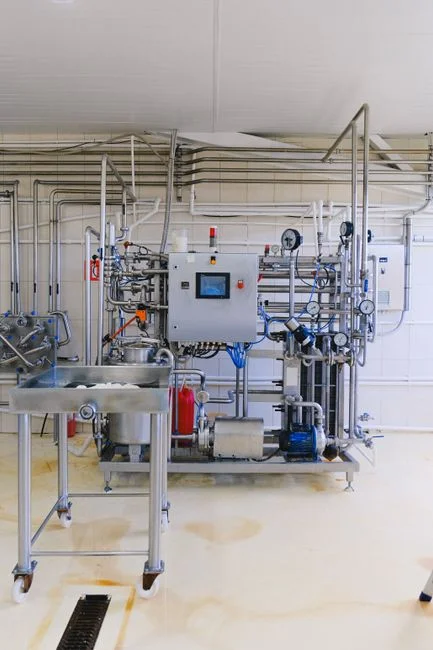
Le CAPEX de l'OI d'eau de mer en 2026 s'établit environ à 900–1 800 $ par m³/jour de capacité installée pour les usines greenfield de plus de 50 000 m³/jour ; les usines industrielles plus petites, dans la fourchette 5 000–20 000 m³/jour, se situent généralement dans une bande de 2 500–4 000 $ par m³/jour en raison des déséconomies d'échelle sur la prise d'eau, le rejet et la tuyauterie haute pression. Le CAPEX de l'OI d'eaux saumâtres est nettement inférieur, à 400–900 $ par m³/jour pour des usines de 10 000–100 000 m³/jour, du fait de pressions nominales plus basses, d'une métallurgie de tuyauterie moins chère, et de l'absence de matériaux résistants à la corrosion de grade eau de mer tels que l'acier inoxydable super-duplex ou le plastique renforcé de fibres. Ce sont les chiffres qu'un comité CAPEX validera.
Côté OPEX, le SWRO se décompose ainsi : énergie 30–45 %, remplacement des membranes 10–25 %, produits chimiques 5–10 %, main-d'œuvre 10–15 % et maintenance 10–15 % — l'énergie reste le levier dominant, c'est pourquoi une stratégie d'approvisionnement électrique est indissociable du coût de l'eau. La gestion du concentrat (saumure) représente désormais 5–15 % du CAPEX total du projet et constitue la contrainte de blocage des nouveaux permis, en particulier dans les juridictions continentales et à rejet zéro, où les bassins d'évaporation, concentrateurs de saumure ou cristalliseurs doivent être budgétés comme une ligne à part entière. Les usines à l'échelle industrielle doivent prévoir 0,04–0,12 $/m³ pour le remplacement des membranes sur un cycle de 5–7 ans, la fourchette large étant dictée par la qualité de l'eau d'alimentation et la discipline de CIP. Le LCOW SWRO total d'une usine 2026 bien exploitée s'établit à 0,45–0,80 $/m³ ; le LCOW BWRO s'établit à 0,20–0,45 $/m³ — les deux fourchettes supposent une électricité réseau à 0,05–0,10 $/kWh.
| Poste de coût | SWRO (% de l'OPEX) | BWRO (% de l'OPEX) | Leviers industriels |
|---|---|---|---|
| Énergie | 30–45 % | 25–40 % | Rendement ERD, conditions du PPA |
| Remplacement des membranes | 10–25 % | 10–20 % | SDI d'alimentation, fréquence de CIP |
| Produits chimiques | 5–10 % | 5–10 % | Choix de l'antitartre, dosage |
| Main-d'œuvre | 10–15 % | 10–15 % | Niveau d'automatisation |
| Maintenance | 10–15 % | 10–15 % | Cycle de révision des pompes HP |
| Saumure / concentrat | 5–15 % du CAPEX | 3–8 % du CAPEX | Réglementation de rejet, ZLD |
Un système d'OI industriel dimensionné selon ces postes d'OPEX ne maintiendra les catégories énergie et remplacement des membranes dans les fourchettes ci-dessus que si le système de dosage chimique automatique est spécifié pour conserver la stœchiométrie d'antitartre au taux de conversion de conception.
Points chauds régionaux qui façonnent les prix et l'approvisionnement du dessalement en 2026
Le Moyen-Orient et l'Afrique du Nord (MENA) représentent environ 40 % de la capacité installée mondiale, l'Arabie saoudite, les Émirats arabes unis et Israël portant le plus important pipeline de projets 2026. Le Chili, le Pérou et l'Australie sont les marchés à plus forte croissance en Amérique latine et en Océanie, principalement tirés par la demande en eau minière liée à l'extraction du cuivre et du lithium. Le marché BWRO continental chinois fonctionne comme un sous-segment distinct : les eaux souterraines saumâtres de la plaine de Chine du Nord sont traitées pour la réutilisation industrielle à des échelles de site généralement comprises entre 5 000 et 50 000 m³/jour, plusieurs sites étant agrégés dans le cadre de programmes ZLD provinciaux. L'Asie du Sud-Est côtière — Indonésie, Vietnam, Philippines — voit croître les appels d'offres SWRO, souvent cofinancés avec des preneurs industriels de l'énergie et de la pétrochimie qui sécurisent les volumes d'enlèvement.
Les marchés européens et nord-américains sont de plus petit volume mais de haute spécification, centrés sur la réutilisation industrielle et les eaux de production pétrolières et gazières plutôt que sur l'approvisionnement municipal. Du point de vue de l'approvisionnement, la plupart des éléments membranaires d'OI sont fabriqués par un petit nombre de fournisseurs — DuPont, Toray, LG Chem et SUEZ/Veolia — ce qui crée un risque de concentration d'approvisionnement pour les achats 2026 que tout acheteur industriel devrait couvrir par une qualification multi-fournisseurs (contexte complémentaire dans les prévisions du marché du dessalement à l'horizon 2030). Les délais de livraison des éléments membranaires se sont allongés à 12–16 semaines en 2025 en période de pic de demande, et ce schéma devrait se répéter fin 2026.
Ce que les acheteurs industriels doivent faire autrement en 2026 : un cadre d'achat
- Caractérisez d'abord l'eau d'alimentation. Le TDS, la température, les matières en suspension et le SDI déterminent si un train SWRO, BWRO ou hybride est approprié. Une variation de 500 mg/L du TDS de l'eau d'alimentation peut faire varier le CAPEX de 15–20 %.
- Quantifiez la source d'énergie et son coût. Une usine disposant de chaleur fatale bon marché, d'une île électrique captive ou d'un PPA solaire de long terme peut modifier le calcul OI versus thermique ; sinon, partez de l'OI avec récupération d'énergie isobare.
- Budgétez la gestion du concentrat comme une ligne CAPEX de premier rang. Les projets continentaux doivent prévoir des bassins d'évaporation, des concentrateurs mécaniques de saumure, des cristalliseurs ou l'injection en puits profond — et non une note de bas de page à la page neuf de la proposition EPC.
- Négociez à l'avance les conditions d'approvisionnement en membranes. Des contrats pluriannuels avec deux à trois fournisseurs qualifiés réduisent la volatilité des prix sur le cycle de remplacement de 5–7 ans et protègent contre les pics de délais constatés en 2025.
- Exigez un modèle d'OPEX sur 5 ans auprès des soumissionnaires EPC. Demandez une décomposition par énergie, membranes, produits chimiques, main-d'œuvre et maintenance — et non un unique chiffre de LCOW, qui masque l'allocation des risques.
Les projets industriels de moins de 10 000 m³/jour doivent évaluer des systèmes d'OI modulaires montés sur skid pour une livraison plus rapide (généralement 16–24 semaines contre 40 semaines et plus pour le montage sur site) et un coût installé plus bas. Pour les applications de rejet liquide zéro, l'OI est de plus en plus associée à un concentrateur de saumure et un cristalliseur ; l'étage OI seul doit toujours être calé à 0,20–0,45 $/m³ pour une eau d'alimentation BWRO. Ce cadre s'aligne sur les tendances 2026 de l'économie circulaire de l'eau qui façonnent les validations de CAPEX industriel, et il complète la décomposition de l'OPEX de l'électrodialyse pour les trains hybrides qui utilisent l'ED comme étape de polissage avant l'OI.
Questions fréquentes
Quelle est la capacité mondiale de dessalement en 2