Pourquoi 2026 est l'année d'inflexion de l'économie circulaire de l'eau
L'économie circulaire de l'eau pour les sites industriels est un modèle en boucle fermée dans lequel l'eau de process est récupérée, les eaux usées sont réutilisées, sels et nutriments sont valorisés comme sous-produits vendables, et le seul liquide quittant le site est traité à un standard assez élevé pour le rejet ou le zéro rejet liquide (ZLD). L'industrie est le segment qui fait bouger ce marché : 60–70 % des prélèvements régionaux d'eau dans les économies sous stress hydrique sont industriels, selon UN-Water et les comptes de bassin OCDE publiés en 2024, ce qui signifie qu'une réglementation ou un tarif qui frappe une usine frappe tout le système d'eau.
Trois ancres 2026 font de celle-ci l'année d'inflexion. Premièrement, le marché mondial de la réutilisation de l'eau est en voie de dépasser 50 milliards USD d'ici 2030 à un TCAC d'environ 9–11 %, la réutilisation industrielle capant la part la plus large (mise à jour de marché BlueTech Research, 2025-11). Deuxièmement, la refonte de la directive européenne sur le traitement des eaux urbaines résiduaires et les sous-cibles du 14e Plan quinquennal chinois sont toutes deux entrées en fenêtres d'application active en 2025–2026, forçant des postes CAPEX dans les notes de conseil d'administration de Shandong à la Saxe. Troisièmement, les tendances 2026 du marché du traitement des eaux usées industrielles devenues mainstream montrent le MBR plus RO comme filière de réutilisation par défaut et le ZLD comme défaut dans l'industrie lourde, ce qui fait s'effondrer la prime de risque d'ingénierie qui tuait historiquement les projets de réutilisation. Le résultat : 2026 est la première année où une équipe finance peut défendre une ligne CAPEX d'eau circulaire avec les tarifs actuels, les réglementations actuelles et les performances d'équipement actuelles — pas une prévision.
Moteur 1 : durcissement des réglementations de rejet industriel
Le durcissement réglementaire est le moteur 2026 le plus concret, car il porte une échéance fixe et une pénalité fixe. La refonte de la directive européenne sur le traitement des eaux urbaines résiduaires (91/271/EEC) ajoute un traitement quaternaire pour nutriments et micropolluants, avec un suivi de mise en œuvre pour une entrée en vigueur 2026–2027 ; les agglomérations au-dessus de 100,000 EH doivent respecter de nouveaux plafonds d'effluent pour l'azote total, le phosphore total et une liste de surveillance de micropolluants. Le Water Ten Plan chinois, renforcé par le 14e Plan quinquennal, continue d'imposer le ZLD dans les secteurs chimie du charbon, cokerie, acier et raffinage — un régime qui a déjà porté une croissance annuelle d'adoption ZLD de 12–15 % depuis 2021 (Fédération de l'industrie pétrolière et chimique de Chine, 2025-09).
Côté États-Unis, les permis industriels EPA NPDES se durcissent, et les règles de réutilisation d'État en Californie, au Texas et à New York fixent désormais des plafonds numériques pour PFAS, TDS et turbidité de qualité réutilisation qui exigent de facto un polissage membranaire. La réponse d'ingénierie est cohérente d'une juridiction à l'autre : un système de prétraitement DAF (flottation à air dissous) qui retire 85–95 % des MES et 90–98 % du FOG en amont d'une filière biologique ou membranaire, assurant au procédé aval une alimentation stable et maintenant l'usine dans son enveloppe de permis pendant les chocs de charge. Pour les responsables EHS et conformité, la lecture pratique 2026 est : toute usine dans le périmètre de la refonte UWWTD, du Water Ten Plan ou des règles PFAS d'État devrait déjà mener des études pilotes ou d'ingénierie — les fenêtres réglementaires ne glissent pas.
Moteur 2 : tarification de la rareté de l'eau et croisement des coûts de réutilisation
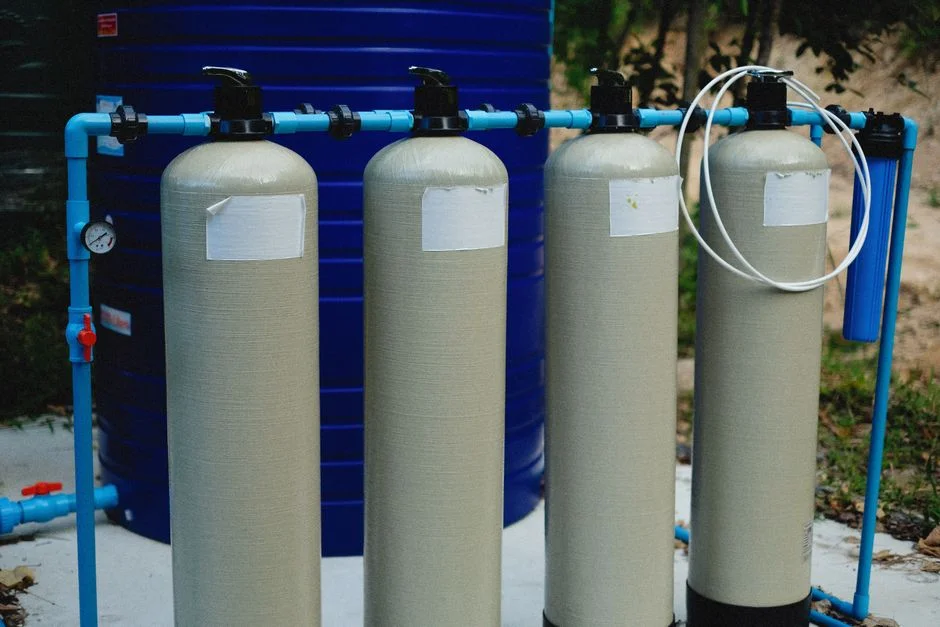
Les tarifs d'eau douce industrielle dans les zones industrielles côtières se situent désormais à 1.20–4.00 USD/m³, tandis que les zones de stress sévère du nord de la Chine, de l'Inde intérieure et du Sud-Ouest américain dépassent 5.00 USD/m³ pour les preneurs à fort volume (IWA Water Tariff Survey, 2025-Q3). L'eau réclamée d'une filière de réutilisation correctement conçue est livrée à 0.80–2.00 USD/m³, et l'écart s'élargit chaque année parce que les coûts de rareté de l'eau douce se composent tandis que les coûts de réutilisation dérivent à la baisse avec l'efficacité des membranes et de la récupération d'énergie.
Traduit à une usine unique, le calcul est direct. À une demande industrielle de 5,000 m³/j, passer de l'eau douce achetée à l'eau réclamée sur site économise 0.5–3 millions USD par an aux écarts tarifaires actuels, avant de compter les surtaxes de rejet évitées. Les tarifs de rejet dans les bassins réglementés ajoutent désormais 0.20–0.80 USD/m³ sur l'effluent traité, ce qui comprime encore le délai de retour de la réutilisation. Un directeur financier évaluant un projet de réutilisation en 2026 devrait ancrer le dossier sur la courbe tarifaire locale de l'eau douce et le tarif local de rejet, pas sur une hypothèse générique d'« économies d'eau ». Les courbes de coût dessalement et réutilisation 2026 suivies dans notre briefing croissance du marché du dessalement 2026 à 9 % de TCAC montrent que le croisement est désormais permanent dans la plupart des zones industrielles côtières.
Moteur 3 : les filières de réutilisation MBR et RO deviennent le choix d'ingénierie par défaut
La convergence des coûts de l'eau et de la réglementation a conduit à une approche d'ingénierie standardisée pour la réutilisation industrielle. Sur les usines de réutilisation municipales et industrielles mises en service en 2024–2025, la filière dominante est désormais MBR suivi de RO, avec filtration multimédia comme filtration de garde RO. L'enveloppe d'exploitation a convergé sur un petit ensemble de chiffres qu'une équipe d'ingénierie peut dimensionner sans pilote sur mesure.
| Opération unitaire | Performance typique 2026 | Implication de conception |
|---|---|---|
| Prétraitement DAF | 85–95 % d'élimination MES ; 90–98 % d'élimination FOG | Protège les membranes MBR de l'encrassement et des chocs de charge |
| MBR | Turbidité d'effluent <1 NTU ; DCO <50 mg/L ; emprise ~60 % plus petite que le CAS | Élimine le clarificateur tertiaire ; permet une alimentation RO directe |
| Filtre multimédia (garde RO) | Réduction SDI à <3 | Prévient l'encrassement des membranes RO et la fréquence de nettoyage en place |
| RO industrielle | Conversion 75–95 % ; rejet TDS >99 % | Réutilisation haute pureté pour alimentation chaudière, process ou semi-conducteur |
Le système MBR (bioréacteur à membrane) à une turbidité <1 NTU est le seuil qui permet au système RO industriel jusqu'à 95 % de conversion de fonctionner sans clarificateur tertiaire séparé, ce qui donne à la filière sa petite emprise et un OPEX prévisible. Le filtre multimédia en amont du RO empêche les excursions de SDI de raccourcir la durée de vie membranaire. Pour un lecteur ingénieur, le défaut 2026 n'est plus une question de « MBR versus boues activées conventionnelles » — c'est une question de comment l'effluent MBR est poli pour atteindre la spécification d'usage final, que ce soit l'alimentation de chaudière, l'appoint de tour de refroidissement ou l'eau de rinçage process.
Moteur 4 : adoption du ZLD dans la chimie du charbon, l'énergie et l'industrie lourde
Le zéro rejet liquide (ZLD) est le segment à plus forte croissance du marché de l'eau circulaire 2026, car c'est la seule voie de conformité dans plusieurs sous-secteurs chinois et indiens. L'adoption du ZLD croît à 12–15 % de TCAC dans la chimie du charbon, la cokerie et la production d'électricité, portée par l'application du Water Ten Plan, les quotas de rejet au niveau des États et la rareté de l'eau douce dans les bassins intérieurs (Fédération de l'industrie pétrolière et chimique de Chine, 2025-09 ; revue de l'eau industrielle IIT Bombay, 2025-08). Une filière ZLD standard empile un DAF ou un bassin de sédimentation haute efficacité en amont, un MBR ou MBBR pour le polissage biologique, un RO pour la réduction de volume, et un évaporateur à recompression mécanique de vapeur ou un cristalliseur pour la saumure finale.
Deux équipements referment la boucle de récupération de ressources. Le filtre-presse à plateaux pour la déshydratation des boues réduit le volume d'évacuation des déchets, ce qui abaisse les coûts d'élimination et élève la teneur en solides assez haut pour la co-combustion ou l'épandage lorsque c'est autorisé. Dans le thermique charbon, intégrer un laveur de désulfuration des fumées au circuit de saumure ZLD récupère le gypse FGD comme sous-produit vendable, transformant une ligne de déchets en ligne de revenu d'économie circulaire. Un bassin de sédimentation haute efficacité en amont du MBR maintient l'étage biologique stable lorsque l'alimentation oscille entre purge de chaudière, eaux usées FGD et condensat de process. Pour un EPC ou un directeur de projet évaluant le ZLD en 2026, l'ingénierie est mature ; les points de goulot sont la chimie de saumure propre au site et le coût énergétique de l'évaporateur.
Moteur 5 : reporting ESG et mandats de divulgation sur l'eau
Les mandats de reporting tirent les projets d'eau circulaire des budgets EHS vers la planification financière du directeur financier. En 2026, le questionnaire CDP Water Security, la norme de divulgation eau CSRD/ESRS E3 et les métriques eau industrielles SASB sont tous en cycles de reporting actifs chez la plupart des industriels cotés, et la divulgation de chaîne d'approvisionnement propage les mêmes métriques jusqu'aux fournisseurs mid-cap. Un projet de réutilisation ou de ZLD améliore directement l'intensité de prélèvement d'eau divulguée (m³ par unité de production), les KPI de qualité de rejet, et désormais le revenu d'économie circulaire reportable issu du struvite, du biogaz, du gypse et des sels récupérés.
Les choix d'ingénierie à l'intérieur d'une boucle de réutilisation ont aussi un angle de divulgation. La désinfection sur site avec un générateur de dioxyde de chlore appuie une réutilisation sûre pour les boucles hospitalières et de process sans les sous-produits de désinfection réglementés qui viennent avec le chlore libre, simplifiant le récit ESG autour de la qualité de l'eau et de l'empreinte chimique. Pour un responsable durabilité, la lecture 2026 est : un projet de réutilisation est désormais mesurable sur trois cadres de reporting à la fois, et les postes d'eau douce évitée et de rejet évité apparaissent dans CSRD E3 à la fois comme indicateur environnemental et comme impact financier. Le directeur financier voit une ligne CAPEX qui améliore trois métriques divulguées l'année même de la mise en service. Le dossier d'appui est détaillé dans notre briefing récupération de ressources industrielles depuis les eaux usées 2026.
Cartographie 2026 moteur-équipement pour les acheteurs industriels
Le tableau ci-dessous condense les cinq moteurs de marché 2026 en une carte de décision pour les responsables achats, EHS ou durabilité. Chaque ligne couple le déclencheur du moteur à la réponse d'ingénierie, à la fenêtre de performance typique et à la catégorie d'équipement qui la livre.
| Moteur | Réponse d'ingénierie | Spécification typique 2026 | Catégorie d'équipement |
|---|---|---|---|
| Réglementaire (refonte UWWTD, Water Ten Plan, PFAS) | Polissage quaternaire + contrôle MES/FOG amont stable | 85–95 % d'élimination MES ; turbidité <1 NTU post-MBR | DAF + MBR + RO |
| Coût de l'eau (1.20–5.00 USD/m³ d'eau douce) | Remplacer le prélèvement d'eau douce par de l'eau réclamée à 5,000 m³/j | Réclamée à 0.80–2.00 USD/m³ ; compensation OPEX 50–80 % | MBR + RO + MMF |
| Standardisation de la filière de réutilisation | Par défaut MBR→RO avec garde multimédia | Conversion RO 75–95 % ; SDI <3 | MBR, RO, filtre multimédia |
| ZLD (chimie du charbon, énergie, industrie lourde) | Réduction de volume de saumure + cristallisation + déshydratation des boues | Adoption TCAC 12–15 % ; récupération d'eau >95 % | Sédimentation + MBR + RO + filtre-presse |
| Divulgation ESG eau (CDP, CSRD E3, SASB) | Intensité de prélèvement mesurée, qualité de rejet, sous-produits récupérés | Réduction m³/unité ; récupération gypse/struvite comme revenu reportable | Dioxyde de chlore + boucle de récupération de ressources |
Questions fréquentes
Quelle est la taille du marché mondial de la réutilisation de l'eau en 2026 ?Le marché mondial de la réutilisation de l'eau est en voie de dépasser 50 milliards USD d'ici 2030, croissant à un TCAC d'environ 9–11 %, la réutilisation industrielle capant la part la plus large des nouvelles capacités mises en service en 2026 (BlueTech Research, 2025-11).
Quelles réglementations forcent le CAPEX industriel sur la réutilisation de l'eau en 2026 ?La refonte UWWTD UE (qu