Pourquoi les tendances de marché 2026 pèsent sur le CAPEX (coûts d'investissement) des usines
Les tendances de marché 2026 concentrent la dépense des stations d'épuration (STEP) sur les files BRM-OI, le polissage par rejet liquide nul (ZLD) et les automatismes prêts pour l'IA. Des limites de rejet plus strictes, une tarification de rareté de l'eau supérieure à environ 2 $/m³ et les exigences d'audit ESG vont désormais dans le même sens. Spécifiez des modules sur châssis avec analyseurs en ligne, et non des stations en béton pilotées seulement par minuterie, qui échouent au premier examen du service d'eau.
La dépense d'équipements connexes reste l'indicateur indirect le plus fidèle du CAPEX d'une STEP. Data Bridge projette le marché des vannes industrielles à 94,52 milliards $ d'ici 2026, en partant de 70,25 milliards $ en 2018, soit un taux de croissance annuel moyen (TCAM) de 3,78 % (rapport Data Bridge sur les vannes industrielles, prévision 2019–2026). Ce socle couvre les pompes, les vannes, les réservoirs et les automatismes que chaque usine achète encore. La croissance réelle porte sur les membranes, les modules ZLD et les automatismes numériques qui viennent s'y ajouter.
Côté numérique, la dépense accentue plus nettement la hausse. Le segment de l'IA appliquée aux eaux usées devrait atteindre 11,5 milliards $ d'ici 2030, avec un TCAM de 22,4 % (selon la prévision de l'IA dans le traitement des eaux usées jusqu'en 2030). Ce rythme représente environ six fois celui du marché des équipements sous-jacent. Pour un acheteur de 2026, la règle de conception est claire : spécifiez des modules sur châssis prêts pour le numérique, avec automate programmable (PLC) et entrées d'analyseurs.
Le spectre de polluants s'est lui aussi élargi. Selon Enaime et al. (2020) et Saleh et al. (2020), les flux industriels charrient désormais des métaux lourds, des phénols, des composés organiques toxiques, du cyanure, de l'azote, du phosphore, des matières insolubles en suspension, des résidus de pesticides et des principes actifs pharmaceutiques. Ce mélange écarte, sur la plupart des sites, un traitement biologique en une seule unité. Il impose au minimum un couplage BRM-OI, ou un ZLD complet là où les aquifères sont déjà sous contrainte. Les usines qui comparent des modèles régionaux de CAPEX peuvent aussi consulter le détail des coûts de la station d'épuration de Puebla, comme référence concrète d'OPEX (coûts d'exploitation) et de CAPEX.
Tendance technologique n° 1 — le bioréacteur à membranes devient le choix par défaut
Un bioréacteur à membranes (BRM/MBR) associe un bassin de boues activées en culture libre à des modules immergés de microfiltration ou d'ultrafiltration (UF). Les éléments courants sont des membranes en PVDF de 0,1 μm, planes ou à fibres creuses. L'âge des boues et le temps de séjour hydraulique (TSH) sont donc découplés. Le gain d'exploitation est concret : l'emprise au sol baisse de 60 % par rapport à des boues activées conventionnelles de même capacité de traitement. Les matières en suspension (MES) de l'effluent restent régulièrement inférieures à 1 μm, de sorte que le flux peut alimenter une osmose inverse (OI) en aval sans clarification intermédiaire. Ce second point fait du BRM l'étage amont de fait de toute file de réutilisation en 2026.
L'encrassement des membranes reste le risque dominant. La baisse de flux, la dérive de la pression transmembranaire et la fréquence des nettoyages chimiques déterminent l'OPEX et le coût de remplacement des membranes. La plupart des usines que nous dimensionnons pour la réutilisation industrielle règlent l'aération et l'extraction des boues en excès d'après des analyseurs en ligne d'azote ammoniacal et de turbidité, plutôt que par minuterie. Selon la prévision de croissance du marché des BRM jusqu'en 2030, la baisse du coût unitaire et le choix plus large de fournisseurs jusqu'en 2026 renforcent le pouvoir de négociation du premier trimestre par rapport aux achats du quatrième.
Pour un responsable d'usine qui compare le BRM aux boues activées conventionnelles, trois chiffres tranchent. L'emprise disponible vient en premier. La cible de MES de l'effluent vient ensuite : toute valeur inférieure à 10 mg/L favorise le BRM. Le troisième porte sur le besoin d'une alimentation de qualité OI en aval. Si cette troisième réponse est oui, le BRM n'est plus optionnel. Les périmètres propres à chaque site de l'ASEAN (Association des nations de l'Asie du Sud-Est) reprennent souvent la démarche des spécifications d'ingénierie et modèles de coûts à Chonburi en 2026.
Tendance technologique n° 2 — osmose inverse, rejet liquide nul et progression de la réutilisation de l'eau
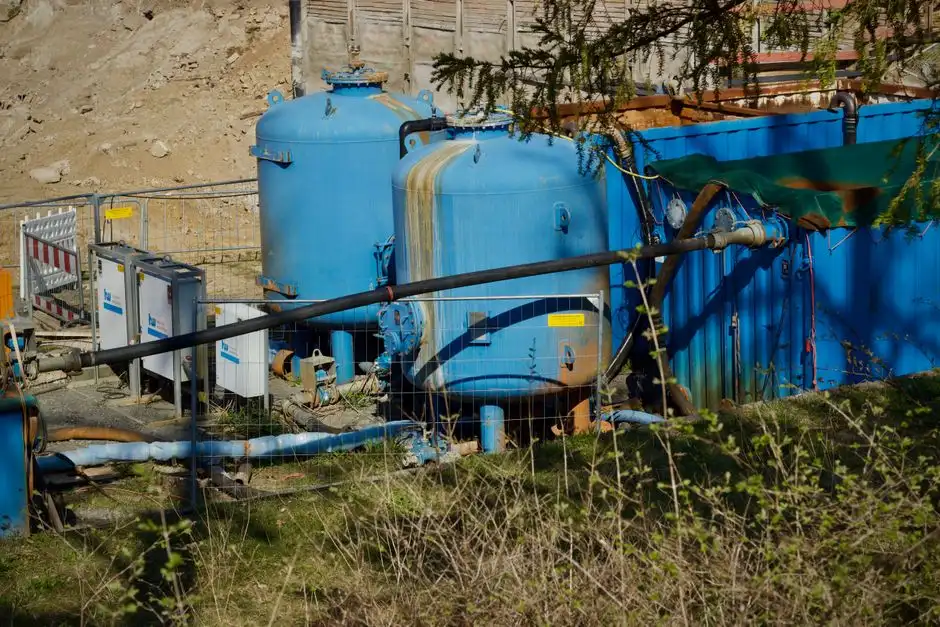
L'osmose inverse concentre le lixiviat de décharge, dessale l'eau de mer et décalcifie l'eau de refroidissement des centrales électriques. Elle produit aussi l'eau ultrapure des lignes de semi-conducteurs et de l'industrie pharmaceutique (Trishitmana et al., 2020). Sur les eaux usées d'usine, l'OI est l'équipement de base de la réutilisation. C'est le seul procédé membranaire qui retire, en un seul passage, les ions monovalents, les matières organiques résiduelles et l'essentiel de la charge microbienne. Une référence 2026, le système d'osmose inverse industriel avec un taux de récupération jusqu'à 95 %, fonctionne sur automate, avec des séquences de nettoyage en place (CIP) qu'un opérateur de niveau intermédiaire peut exécuter. Un taux de récupération supérieur à 90 % est désormais la norme d'achat, et non l'exception.
Hors pétrole et gaz, le rejet liquide nul gagne l'agroalimentaire, les matériaux pour batteries, le photovoltaïque et la fabrication de circuits imprimés (PCB). Les plafonds de rejet n'autorisent souvent plus même une conduite de saumure. Un module ZLD à 99,9 % de récupération, en fabrication photovoltaïque, a été documenté avec un exemple de retour sur investissement (ROI) de 1,2 million $ (selon l'article de conception du ZLD pour eaux usées photovoltaïques). L'agroalimentaire et les circuits imprimés suivent la même logique économique. Pour le budget, calez le chiffrage du prétraitement d'OI sur le guide de dimensionnement coût d'un système d'ultrafiltration en 2026 : CAPEX de 50 000 à 800 000 $ et OPEX de 0,08 à 0,30 $/m³, selon le flux, la qualité d'alimentation et le niveau d'automatisation.
L'économie de 2026 favorise le ZLD partout où le coût de l'eau douce dépasse environ 2 $/m³. Elle le favorise aussi là où le régulateur a annoncé un avenir à zéro rejet. La file d'OI atteint 70–95 % de réutilisation. Le polissage ZLD ferme le circuit. Les acheteurs qui cartographient la pression des autorisations dans la région du Golfe peuvent recouper le guide d'ingénierie et de conformité à Ajman en 2026 pour une chaîne d'équipements parallèle.
Tendance technologique n° 3 — pilotage par IA et jumeaux numériques
Sur une STEP de 2026, l'architecture de contrôle a dépassé la supervision SCADA (contrôle et acquisition de données) fondée sur des règles. Des régulateurs à apprentissage automatique (ML) et à réseaux LSTM modulent désormais les consignes d'oxygène dissous de l'aération, le dosage de polymère et les intervalles de rétrolavage, d'après les données des capteurs en temps réel. Les minuteries fixes ne donnent plus le rythme. Les modèles de jumeau numérique permettent aux opérateurs de simuler des scénarios de défaillance sur l'usine en marche avant de valider un changement de consigne. Selon la prévision de l'IA dans le traitement des eaux usées jusqu'en 2030, ce segment suit un TCAM de 22,4 % vers 11,5 milliards $ d'ici 2030, nettement au-dessus du marché des équipements sous-jacent.
L'effet chiffré sur l'OPEX, d'après des études de cas 2025–2026, montre 15–25 % d'économies d'énergie sur l'aération. La consommation de polymère baisse de 20–30 % lorsque le dosage par IA remplace une alimentation en réactifs réglée par minuterie (le détail technique figure dans le guide municipal du pilotage de procédé par IA). Ces chiffres restent prudents. Le haut de la fourchette apparaît sur les usines à charge d'entrée variable, agroalimentaire, textile et traitement de surface, là où les écarts de charge sont les plus amples.
La première question de cadrage, pour un acheteur, porte sur l'infrastructure de données. Le pilotage par IA ne vaut que par ses capteurs. La liste de prérequis 2026 est courte et sans dérogation : analyseurs en ligne d'azote ammoniacal, d'huiles et graisses, de pH et de MES, qui alimentent l'automate à des intervalles d'au plus cinq minutes. Si ces signaux ne figurent pas dans la ligne de CAPEX 2026, le retour sur investissement du jumeau numérique ne se concrétise pas.
Tendances réglementaires qui orientent le choix d'équipements en 2026
Trois régimes réglementaires déterminent encore l'essentiel des décisions de CAPEX en 2026. Dans l'UE, la directive sur les eaux urbaines résiduaires 91/271/EEC, combinée aux conclusions sur les MTD (BAT) au titre de l'IED 2010/75/EU, continue d'imposer des mises à niveau du traitement tertiaire. Les sites qui rejettent vers des stations d'épuration municipales et les rejets directs au-dessus des seuils IED sont tous deux concernés. La directive (EU) 2024/1785, publiée le 15 juillet 2024, modifie ce cadre IED. Elle oriente les autorités compétentes vers les valeurs limites d'émission les plus strictes atteignables dans les plages de NEA-MTD (BAT-AEL) (EUR-Lex, 2024).
Aux États-Unis, la NPDWR sur les PFAS (réglementation américaine de l'eau potable), finalisée le 10 avril 2024, reste le principal moteur à court terme pour les sites de traitement de surface, de papier et de textile. Des notes d'acheteurs antérieures présentaient ces limites comme une échéance d'application brutale en 2026. Selon l'EPA (Agence de protection de l'environnement des États-Unis, 2024), les services publics d'eau potable disposaient de trois ans pour la surveillance initiale (jusqu'en 2027) et de cinq ans (d'ici 2029) pour respecter les concentrations maximales (MCL) de PFOA et de PFOS. En Chine, la trajectoire de la norme GB 18918-2002 a resserré les limites d'azote ammoniacal et d'azote total. Ce mouvement entraîne des rénovations en réacteur à lit mobile (MBBR) et en BRM dans les pôles de la chimie et de l'électronique.
En Asie du Sud-Est et en Afrique, le calendrier réglementaire avance aussi. Le PP 22/2021 indonésien fixe un cadre de limite de rejet en DBO qui oriente les usines agroalimentaires et textiles vers des files biologiques suivies d'un polissage. La NEMWA (loi sud-africaine sur la gestion des déchets) impose un resserrement du même ordre. Le cadre de l'EQA 1974 (loi malaisienne sur la qualité de l'environnement) durcit les limites d'ammoniac et de couleur pour l'effluent textile. La charge de conformité reste régionale, mais la réponse en équipements converge : BRM ou MBBR en tête de file, OI ou ZLD en fin de file, analyseurs en ligne sur toute la chaîne. Pour un exemple local du dimensionnement de ces files selon les règles de rejet du lieu, voir ce guide du traitement des eaux usées industrielles à Rajshahi.
| Région | Règle clé 2026 | Conséquence pour le traitement |
|---|---|---|
| UE | Conclusions MTD au titre de l'IED 2010/75/EU ; modification par la directive (EU) 2024/1785 | Polissage tertiaire, azote et phosphore plus stricts, surveillance des micropolluants |
| États-Unis | NPDWR sur les PFAS (finalisée en 2024 ; conformité aux MCL initialement d'ici 2029, prolongation proposée jusqu'en 2031) | Polissage OI/UF, charbon actif en grains (CAG) ou échange d'ions (IX) pour le PFOA et le PFOS |
| Chine | Mises à jour de la trajectoire GB 18918-2002 | Rénovations BRM/MBBR pour l'azote ammoniacal et l'azote total |
| Indonésie | PP 22/2021 Baku Mutu | Limites de DBO et de DCO, biologique plus polissage : voir le guide de conformité 2026 sur la limite de rejet de DBO en Indonésie |
| Afrique du Sud | NEMWA / Green Drop | Déclarations plus strictes sur l'effluent et les boues |
| Malaisie | Modification de l'EQA 1974 | Limites de couleur et d'ammoniac pour le textile et l'agroalimentaire |
Prévisions 2026 des segments de stations d'épuration industrielles
Les équipes d'achat des stations d'épuration industrielles peuvent prendre le tableau ci-dessous comme repère indicatif 2026 sur cinq segments d'équipements. Le BRM se situe dans une bande de TCAM au milieu des taux à deux chiffres, porté par l'eau de procédé industrielle et la réutilisation municipale décentralisée. L'OI et l'UF suivent le marché plus large des membranes, la demande pharmaceutique et des semi-conducteurs tirant la borne haute. Le ZLD forme la bande de croissance la plus élevée, avec un TCAM de 14–18 %, sous l'effet des obligations de réutilisation dans les matériaux de batteries, les semi-conducteurs et l'agroalimentaire. La croissance du dosage de réactifs suit le resserrement des limites sur les contaminants à l'état de traces, qui exige un contrôle plus précis des réactifs. La déshydratation des boues reste un poste de réduction des coûts : les acheteurs privilégient les technologies de réduction de volume qui réduisent la dépense d'évacuation (voir les sept stratégies éprouvées dans l'article 2026 sur le coût de déshydratation des boues).
| Segment | TCAM indicatif 2026 | Signal acheteur 2026 |
|---|---|---|
| BRM | Milieu des taux à deux chiffres | Réutilisation d'eau de procédé et municipal décentralisé ; baisse du coût unitaire des membranes |
| OI / UF | D'un chiffre élevé au bas des deux chiffres | Demande de polissage liée à la pharmacie, aux semi-conducteurs et aux PFAS |
| ZLD | 14–18 % | Obligations de réutilisation (batteries, semi-conducteurs, agroalimentaire) ; restriction des conduites de saumure |
| Dosage de réactifs | Milieu d'un chiffre | Contrôle précis des réactifs pour les contaminants traces ; le dosage par IA se négocie plus cher |
| Déshydratation des boues | Bas à milieu d'un chiffre | Priorité à la baisse du coût d'évacuation : voir les stratégies de coût de déshydratation des boues pour 2026 |
Ce que cela implique pour les acheteurs industriels en 2026
Une matrice fondée sur les eaux brutes doit traduire, pour l'acheteur industriel, les signaux technologiques et réglementaires de 2026. Les sites décentralisés, peu chargés et à faible débit (lavage de véhicules, petites lignes agroalimentaires, installations de personnel isolées, à 1–80 m³/h), entrent dans le domaine des stations compactes WSZ. Ces modules sur châssis se montent vite et conviennent au rejet à l'égout ou à la réutilisation en irrigation. Les flux riches en huiles et graisses (FOG) et en MES, issus de l'agroalimentaire, du papier et du travail des métaux, exigent un système de flottation à air dissous (FAD/DAF) dans la plage de 4–300 m³/h, en amont du biologique. Les sites qui visent une réutilisation d'eau d'au moins 70 %, ou qui font face à des plafonds liés aux PFAS ou à l'azote, ont besoin du système intégré de bioréacteur à membranes complet, couplé à un système d'osmose inverse industriel avec un taux de récupération jusqu'à 95 %.
| Profil des eaux brutes | Unité principale recommandée | Fourchette de CAPEX attendue en 2026 |
|---|---|---|
| Faible charge, faible débit, décentralisé (1–80 m³/h) | Station compacte WSZ | 25 000–150 000 $ (module sur châssis) |
| Huiles et graisses élevées, MES élevées (agroalimentaire, papier, travail des métaux, 4–300 m³/h) | FAD + biologique en aval | 60 000–250 000 $ (module de prétraitement) |
| Réutilisation ≥70 % ou plafonds liés aux PFAS / à l'azote total | File BRM intégré + OI | 200 000–2,5 millions $ (file complète avec automatismes) |
Le pilotage par IA se traite aussi comme une option de rénovation, et non comme une exigence de construction neuve, si les analyseurs existants sont déjà reliés à l'automate. Cette rénovation est souvent le poste au meilleur retour sur investissement d'une note au conseil en 2026. Ces tendances de marché décalent aussi le moment où le conseil lance les appels d'offres : figez les devis de membranes en début d'année, puis enchaînez la rénovation par IA une fois les capteurs validés.
Liste de contrôle pour la sélection 2026
- Confirmez les limites de l'autorisation de rejet pour la DBO, la DCO, l'azote ammoniacal, l'azote total, les MES, la couleur, ainsi que toute clause sur les PFAS ou les micropolluants.
- Fixez l'objectif de réutilisation (au moins 70 % verrouille en général le BRM + l'OI ; ZLD lorsque l'eau douce dépasse environ 2 $/m³ ou lorsque les conduites de saumure sont restreintes).
- Dimensionnez le prétraitement des huiles et graisses et des MES avant le biologique : FAD pour les flux riches en huiles et graisses, dans la bande de 4–300 m³/h.
- Budgétez des analyseurs en ligne d'azote ammoniacal, d'huiles et graisses, de pH et de MES, à des intervalles automate d'au plus 5 minutes, si le pilotage par IA est prévu.
- Comparez les devis de membranes BRM du premier trimestre et du quatrième : l'essentiel de la compression des coûts unitaires 2024–2026 est déjà acquis.
- Séparez le CAPEX de rénovation du pilotage par IA du génie civil lorsque les analyseurs existent déjà.
- Alignez le calendrier du conseil sur la surveillance américaine des PFAS (jusqu'en 2027) et sur les réexamens d'autorisations MTD de l'UE après la directive (EU) 2024/1785.
Perspective à 12 mois : que surveiller d'ici 2027
Les responsables d'usine doivent inscrire trois signaux réglementaires datés au calendrier 2026–2027. D'abord, les jalons américains sur les PFAS : les orientations antérieures faisaient de 2026 l'année d'application ferme. La NPDWR de 2024 fixe toujours la surveillance initiale jusqu'en 2027 et la conformité aux MCL initialement d'ici 2029. L'EPA propose des prolongations facultatives jusqu'en 2031 pour le PFOA et le PFOS (EPA, 2025–2026). Les règles de la Californie et du New Jersey continuent d'ajouter des exigences. Ensuite, le cycle de révision de la directive IED de l'UE : la directive (EU) 2024/1785 est déjà en vigueur. Les projets de mise à jour des MTD paraissent en général 12 à 18 mois avant l'adoption formelle, de sorte que le troisième trimestre 2026 est le moment d'examiner les périmètres proposés. Enfin, la prochaine mise à jour des normes GB en Chine : le point de veille porte sur les bulletins du MEE (ministère de l'Écologie et de l'Environnement), pour les limites révisées d'azote ammoniacal et d'azote total. Ces avis précèdent historiquement les vagues de rénovation en BRM de six à neuf mois.
Côté achats, le coût unitaire des membranes de BRM poursuit sa baisse. Un acheteur qui attend au-delà du troisième trimestre 2026 ne doit escompter qu'une érosion de prix à un seul chiffre. L'essentiel de la compression des coûts de membranes sur 2024–2026 est déjà pris en compte. Sur les aides, des programmes de rénovation du pilotage par IA apparaissent dans plusieurs États membres de l'UE et dans certains États américains. Les fenêtres de dépôt sont en général courtes et disputées.
Public visé et étape suivante
Cette perspective s'adresse aux ingénieurs d'usine, aux ensembliers (EPC) et aux responsables achats qui dimensionnent le CAPEX 2026 d'une station d'épuration sous contrainte de réutilisation, de PFAS ou de nutriments. Les acheteurs qui ne visent qu'un rejet à l'égout à faible coût, avec des eaux brutes stables et peu chargées et sans objectif de réutilisation, peuvent rester sur des stations compactes plus simples et écarter le ZLD. Si vous avez déjà fixé le profil de vos eaux brutes, l'objectif de réutilisation ou l'échéance de l'autorisation, demandez une proposition d'équipements cadrée via notre formulaire de demande de devis, en joignant le débit, la DCO et les limites de rejet.
Questions fréquentes
Qu'est-ce qui tire la croissance du marché des eaux usées industrielles en 2026 ?
Trois forces tirent la croissance : des limites de rejet plus strictes, une tarification liée à la rareté de l'eau et des obligations d'audit ESG. Ces limites comprennent la NPDWR américaine sur les PFAS, les modifications de la directive IED de l'UE avec les conclusions MTD, et les mises à jour des normes GB en Chine. La réutilisation vient désormais en déduction du coût, au lieu de n'ajouter qu'une dépense de conformité. Le segment de l'IA appliquée aux eaux usées devrait atteindre 11,5 milliards $ d'ici 2030, avec un TCAM de 22,4 %, soit environ six fois le rythme du marché des équipements.
Combien coûte un système BRM en 2026 ?
Les modules BRM industriels dimensionnés pour 5–500 m³/j se situent en général dans une fourchette de CAPEX de 150 000 à 1,5 million $, l'OPEX étant dominé par l'énergie d'aération (0,3–0,8 kWh/m³) et par le remplacement des membranes tous les 5 à 8 ans. Pour le dimensionnement du prétraitement d'OI, voir le coût d'un système d'ultrafiltration en 2026 pour la répartition complète du CAPEX et de l'OPEX selon le flux et le niveau d'automatisation.
Quand le rejet liquide nul se justifie-t-il économiquement pour une usine industrielle ?
Le ZLD devient le choix rationnel lorsque le coût de l'eau douce dépasse environ 2 $/m³, lorsque le régulateur local a annoncé un avenir à zéro rejet, ou lorsque l'élimination par conduite de saumure est restreinte. Des études de cas dans le photovoltaïque, l'agroalimentaire et les circuits imprimés montrent une récupération d'eau de 99,9 %, avec des retours sur investissement documentés, dont une référence de fabrication photovoltaïque à 1,2 million $ utilisée pour les budgets soumis au conseil.
Quelles réglementations de 2026 pèsent le plus sur les acheteurs industriels ?
Trois régimes déterminent l'essentiel du CAPEX en 2026. La NPDWR américaine sur les PFAS a été finalisée en 2024, avec une surveillance jusqu'en 2027 et une conformité aux MCL initialement d'ici 2029 ; l'EPA a proposé des prolongations jusqu'en 2031. La directive (EU) 2024/1785 modifie l'IED 2010/75/EU. La trajectoire de la norme chinoise GB 18918-2002 continue de resserrer l'azote ammoniacal et l'azote total. Le PP 22/2021 en Indonésie, la NEMWA en Afrique du Sud et l'EQA 1974 en Malaisie se durcissent en parallèle.