Marché 2026 de la récupération de chaleur des eaux usées : cliché mondial et split régional
Le marché 2026 de la récupération de chaleur des eaux usées se scinde nettement par région : l'Amérique du Nord mène à un TCAC de 6–9 % jusqu'en 2035 (selon le rapport Northern America Wastewater Heat Recovery System, 2026), l'Union européenne est pilotée par la politique sous le recast EPBD 2024 et les cibles de chaleur renouvelable RED III, et l'Asie-Pacifique est l'adopteur industriel à la croissance la plus rapide, menée par la Chine et l'Inde. La croissance régionale est dictée par quatre axes : profil de température des égouts, mandats de décarbonation, écart de prix électricité-gaz, et densité d'effluent industriel haute température dans l'alimentaire, le papier, la chimie et le textile.
La revue Nagpal 2021 (Nagpal et al., Water, 2021) a établi la base mondiale de « ressource disponible » à environ 357 TWh/an d'énergie thermique récupérable depuis les eaux usées municipales — un chiffre calculé avant que le recast EPBD 2024 ne reclasse la chaleur renouvelable éligible. L'appel de numéro spécial iScience 2025 (Cell Press, 2025-09) sur « Wastewater Harvesting & Applications » confirme que le sujet est désormais une priorité de recherche indexée et évaluée par les pairs, et l'étude de température des égouts de Bologne (Cipolla & Maglionico, Energy Procedia 2014) reste la référence européenne canonique pour la variabilité de débit et de température utilisée dans les modèles de faisabilité de projet.
Pour cet article, la « récupération de chaleur des eaux usées » (WWHRA) couvre quatre seaux technologiques : récupération de chaleur d'égouts municipaux via échangeurs en collecteur, pompes à chaleur effluent-vers-source de STEP, échangeurs de chaleur d'effluent industriel (tubulaire, à plaques), et réseaux de récupération d'énergie thermique in-pipe. Chacun est ensuite comparé sur les mêmes quatre axes afin que le lecteur puisse référencer les régions à iso-base.
Amérique du Nord : plus grand marché 2026, accéléré par la politique
L'Amérique du Nord est le plus grand marché WWHRA 2026 en capacité installée, s'étendant à un TCAC de 6–9 % jusqu'en 2035 (rapport Northern America WWHRA, 2026). La croissance est accélérée par la politique, pas seulement par l'économie : l'Inflation Reduction Act §45X (crédit de production manufacturière avancée) et §48C (crédit manufacturier énergie propre) couvrent tous deux des composants de pompes à chaleur à source eaux usées, tandis que les incitations étatiques aux réseaux d'énergie thermique dans le Massachusetts, New York, Minnesota et Colorado financent des projets de récupération de chaleur d'égouts à l'échelle district. L'analyse nationale RSC Environmental Science: Water (jeu de données de température d'effluent UK, 2021) fournit le gabarit méthodologique que les utilities américaines utilisent pour caractériser les températures de rejet pour la bancabilité de projet.
Les adopteurs industriels dominants en 2026 sont l'agroalimentaire (laiteries et brasseries artisanales avec des flux d'effluent 40–70 °C), la pâte et papier, la chimie de la US Gulf Coast, et un cluster émergent de boucles de refroidissement de data centers puisant la chaleur depuis des chillers sourcés STEP municipales. L'avantage climat froid est réel : lorsque l'air ambiant hivernal descend sous 0 °C, la température d'égout 10–18 °C alimentée à une pompe à chaleur relève le coefficient de performance de 0.8–1.4 versus l'exploitation d'été, raison pour laquelle Boston, Toronto et Minneapolis mènent les chiffres de parc installé. L'étude de Bologne 2014 (Cipolla & Maglionico) est aussi citée dans les modèles de faisabilité nord-américains parce qu'elle quantifie la variabilité diurne de débit qui pilote le dimensionnement des échangeurs.
| État / cluster | Levier 2026 | Technologie dominante |
|---|---|---|
| Massachusetts, New York | Incitations étatiques aux réseaux d'énergie thermique + mandats de décarbonation des utilities | Récupération de chaleur d'égouts + pompes à chaleur effluent-vers-source |
| Minnesota, Colorado | Avantage COP climat froid, décarbonation du chauffage urbain | Pompes à chaleur effluent STEP alimentant des boucles district |
| Californie | Codes bâtiment Title 24, demande de refroidissement data center | Récupération de chaleur in-pipe pour campus hyperscale |
| Québec, Ontario | Tarification carbone provinciale, bas prix de l'électricité | Pompes à chaleur d'effluent à grande échelle pour chauffage urbain |
Europe : menée par la politique, pilotée par le recast EPBD
Le marché WWHRA européen 2026 est mené par la politique plutôt que par le marché. Le recast EPBD 2024 (directive 2024/1275) exige que chaque État membre publie un plan national de déploiement de pompes à chaleur d'ici 2027, et les eaux usées sont une source thermique renouvelable éligible sous l'annexe IIa de la directive recast sur les énergies renouvelables (RED III, 2023/2413). Les obligations de décarbonation du chauffage urbain en Allemagne, France, Pays-Bas, Danemark, Suède et Autriche tirent les utilities vers la chaleur d'effluent STEP et de réseau d'égouts comme source renouvelable de base.
Les marchés d'États membres leaders en 2026 sont l'Allemagne (réseau de chaleur HWW de Hambourg, projets Stadtwerke de Munich), les Pays-Bas (réseaux de chaleur d'Amsterdam et Rotterdam sourcés depuis des STEP), le Danemark (utility HOFOR de Copenhague), la Suède (chaleur urbaine sourcée égouts de Stockholm Exergi), et la France (réseau CPCU de Paris). Les adopteurs industriels en 2026 sont brasseries, laiteries, pâte et papier (usines Stora Enso et UPM en Finlande et Suède), et le cluster de parc chimique Anvers/Rotterdam, qui utilise des pompes à chaleur à source eaux usées pour la chaleur de process basse température jusqu'à 70 °C. L'étude urbaine des égouts de Bologne (Cipolla & Maglionico, Energy Procedia 2014) reste la référence pour les modèles de faisabilité européens parce qu'elle quantifie la variabilité diurne et saisonnière de température dans un bassin versant urbain dense.
| État membre | Instrument politique | Type de projet leader 2026 |
|---|---|---|
| Allemagne | Recast EPBD, Wärmeplanungsgesetz (loi de planification chaleur) | Pompes à chaleur effluent STEP municipales alimentant des réseaux district |
| Pays-Bas | Plan national de déploiement de pompes à chaleur, sortie du gaz | Récupération de chaleur d'égouts + chaleur d'effluent industriel pour clusters chimiques |
| Danemark, Suède | Mandats de décarbonation du chauffage urbain | Pompes à chaleur d'effluent à grande échelle, chauffage urbain sourcé égouts |
| France | Code bâtiment RE2020, stratégie nationale chaleur | Expansion du réseau CPCU Paris, récupération de chaleur brasserie et laitier |
Asie-Pacifique : région industrielle à la croissance la plus rapide
L'Asie-Pacifique est la région WWHRA à la croissance la plus rapide en MWh absolus, portée par une demande de chaleur industrielle qui dépasse celle de l'UE d'un facteur 3–4 dans le textile, la transformation alimentaire et la pâte. La Chine est l'ancre régionale : les objectifs dual-carbon « 30·60 » (pic carbone d'ici 2030, neutralité d'ici 2060) et le 14e plan quinquennal financent explicitement l'utilisation de chaleur fatale de STEP, Hebei, Jiangsu, Zhejiang et Guangdong menant la capacité installée pour les projets municipaux et industriels. L'Inde est la seconde poche de croissance : le schéma Perform-Achieve-Trade (PAT) impose des cibles de réduction de consommation spécifique d'énergie (SEC) aux consommateurs désignés en chimie, textile, papier et métaux, ce qui convertit le CAPEX WWHRA en un coût de conformité directement récupérable — un mécanisme réglementaire absent des piles politiques UE et US.
Le Japon et la Corée du Sud ont des programmes R&D de récupération de chaleur d'égouts de longue date (zone de la baie de Tokyo, Busan), et les deux mettent désormais à l'échelle les déploiements sous des plans net-zéro 2025–2030. L'Asie du Sud-Est — Vietnam, Indonésie, Thaïlande, Malaisie — est en adoption précoce, la croissance liée aux usines d'export liées aux IDE en transformation alimentaire, textile et électronique. La haute demande de chaleur industrielle dans le textile (effluent de teinture 50–80 °C), l'alimentaire et la pâte fait de l'APAC l'opportunité WWHRA à plus haute densité mondiale jusqu'en 2030, et l'appel de numéro spécial iScience 2025 sollicite explicitement de la recherche de la région pour combler le trou de littérature.
MENA, Amérique latine et Afrique : régions frontières émergentes
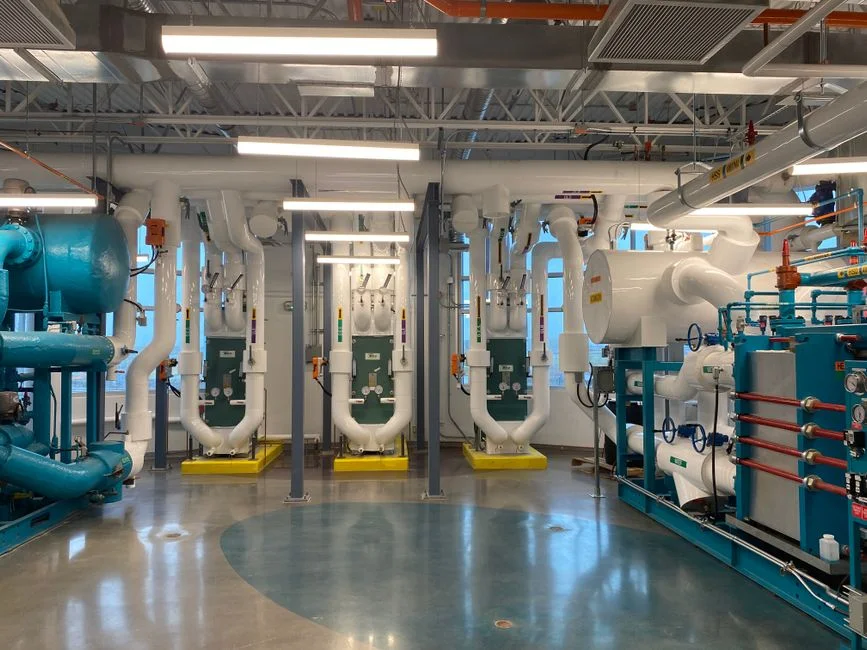
Hors du cœur NA-UE-APAC, le MENA, l'Amérique latine et l'Afrique forment la frontière WWHRA émergente. Au MENA, Vision 2030 de l'Arabie saoudite et la stratégie énergie 2050 des EAU financent des boucles de cooling district sourcées depuis les eaux usées traitées — un ajustement contre-intuitif parce que les égouts chauds entraînent encore efficacement les chillers à absorption dans des conditions ambiantes 35–45 °C. Les projets pilotes à Riyad (ACWA Power) et Abou Dabi (Tabreed) sont les cas de référence 2026. L'Amérique latine est menée par le Brésil, le Mexique et le Chili, les verticales dominantes étant pâte et papier (usines Klabin, Suzano récupérant 1.5–4 GWh/an chacune), agroalimentaire, et récupération de chaleur d'eau de process minier dans la ceinture cuivre du Chili. L'Afrique est le stade le plus précoce : l'Afrique du Sud et l'Égypte sont des marchés de projets pilotes, contraints par la disponibilité de capital mais soutenus par la finance climat multilatérale via le Green Climate Fund et la BAD. L'appel iScience 2025 (Cell Press, 2025-09) invite des soumissions de toutes les régions, signalant que la littérature se déplace enfin vers un équilibre géographique.
Secteurs industriels qui portent la demande régionale 2026
L'effluent industriel porte la plus haute densité d'énergie thermique récupérable selon la revue Nagpal 2021, et le potentiel de récupération par secteur varie d'un ordre de grandeur. L'agroalimentaire mène avec des flux d'effluent 40–70 °C en laitier, brasserie et viande — adoption mondiale, avec le déploiement le plus fort dans l'UE et aux US. Les usines de pâte et papier génèrent 1.5–4 GWh/an de chaleur récupérable chacune, dominantes dans l'UE (Stora Enso, UPM) et en Amérique latine (Klabin, Suzano). La chimie et la pétrochimie offrent de l'eau de process haute température 60–90 °C récupérée via des échangeurs tubulaires ; le plus fort dans l'UE, la US Gulf Coast, et les parcs chimiques chinois. Le textile est l'histoire APAC : les eaux usées de teinture à 50–80 °C sont une cible WWHRA majeure en Inde, Bangladesh, Vietnam et Turquie. Pharma et semi-conducteurs sont des zones d'application émergentes 2026 où les flux de rejet d'eau ultrapure sont appariés à des échangeurs en aval d'un prétraitement MBR en amont d'un échangeur de chaleur.
| Secteur | Température d'effluent | Densité de chaleur récupérable | Région la plus forte (2026) |
|---|---|---|---|
| Agroalimentaire (laitier, brasserie, viande) | 40–70 °C | Élevée (0.5–2 GWh/an par site) | UE, Amérique du Nord |
| Pâte et papier | 50–80 °C | Très élevée (1.5–4 GWh/an par usine) | UE, Amérique latine |
| Chimie et pétrochimie | 60–90 °C | Élevée (grade eau de process) | UE, US Gulf, Chine |
| Textile (teinture) | 50–80 °C | Moyenne-élevée (process batch) | Inde, Bangladesh, Vietnam, Turquie |
| Pharma et semi-conducteurs | 25–40 °C (rejet UPW) | Basse-moyenne, haute pureté | US, Japon, Corée du Sud |
Perspectives régionales 2026–2030 : risques, leviers et où s'implanter
Deux axes déterminent où un projet WWHRA 2026 tient le crayon : l'écart de prix électricité-gaz (plus l'écart est large, plus le retour de pompe à chaleur est rapide) et la force politique. Sur l'écart de prix, l'Amérique du Nord et l'UE sont les plus favorables en 2026 — l'électricité industrielle US à $0.07–0.10/kWh et le gaz industriel UE à €35–45/MWh produisent des retours de 4–7 ans sur une pompe à chaleur d'effluent 1 MW thermique. Sur la politique, l'ordre est UE > NA > Chine > Inde > RoW ; sur la taille de marché absolue, l'ordre est NA > UE > Chine > RoW. La règle de décision : les projets de réseau de chaleur à l'échelle municipale vont vers l'UE et la NA sous le financement recast EPBD et IRA §48C ; les projets CAPEX à l'échelle industrielle vont vers la Chine, l'Inde et l'Asie du Sud-Est où la demande de chaleur industrielle et la conformité PAT/SEC convergent ; les projets frontières contraints en capital vont vers le CCG MENA, où les pilotes financés par le souverain absorbent le risque de premier arrivé.
Fourchettes TCAC 2030 prospectives (directionnelles, dérivées des trajectoires politiques actuelles plutôt que de prévisions publiées) : NA 6–9 %, UE 7–10 %, Chine 9–12 %, Inde 10–14 %. L'implication d'achat pratique : le TCAC régional est le plus élevé là où l'infrastructure de prétraitement existe déjà, ce qui favorise les systèmes de traitement packagés éprouvés comme le prétraitement DAF pour flux industriels à fort FOG et les unités MBR comme étape amont avant tout échangeur. Pour un cadrage plus large des leviers amont de réutilisation d'eau et d'économie circulaire derrière ces splits régionaux, le guide d'achat économie circulaire de l'eau et le companion croissance du marché MBR 2026 couvrent les dynamiques côté équipement ; pour l'Inde spécifiquement, le guide de traitement des eaux usées industrielles en Inde parcourt les mécaniques de conformité portées par le PAT.
| Région | Rang taille de marché 2026 | Force politique | Type de projet le mieux adapté |
|---|---|---|---|
| Amérique du Nord | 1 | Élevée (IRA §45X, §48C, incitations étatiques) | Réseaux de chaleur municipaux, boucles data center, rétrofit agroalimentaire |
| Europe | 2 | Très élevée (recast EPBD, RED III, plans chaleur nationaux) | Chauffage urbain, pâte et papier industriel, parcs chimiques |
| Chine | 3 | Élevée (dual-carbon, 14e PQ) | Chaleur fatale STEP, parcs chimiques, chauffage urbain |
| Inde | 4 (croissance la plus rapide) | Moyenne-élevée (mandats PAT/SEC) | Textile, chimie, pâte et papier |
| MENA / LATAM / Afrique | 5–7 (frontière) | Moyenne (Vision 2030, pilotes souverains) | Cooling district, mines, agroalimentaire, pâte |
Questions fréquemment posées
Quelle région a le plus grand marché 2026 de récupération de chaleur des eaux usées ?
L'Amérique du Nord mène en capacité installée en 2026, s'étendant à un TCAC de 6–9 % jusqu'en 2035 (rapport Northern America WWHRA, 2026), portée par les crédits d'impôt IRA §45X/§48C et les avantages COP de pompe à chaleur en climat froid à Boston, Toronto et Minneapolis.
Quelle est la région WWHRA à la croissance la plus rapide en 2026 ?
L'Asie-Pacifique est la région à la croissance la plus rapide en MWh absolus, la Chine s'étendant sous les objectifs dual-carbon « 30·60 » et l'Inde sous les mandats de conformité PAT/SEC pour la chimie, le textile et la pâte et papier.
Comment le recast EPBD de l'UE affecte-t-il la récupération de chaleur des eaux usées ?
Le recast EPBD 2024 (directive 2024/1275) exige que chaque État membre publie un plan national de déploiement de pompes à chaleur d'ici 2027, et RED III (2023/2413) classe les eaux usées comme source thermique renouvelable éligible, tirant directement les projets à l'échelle utility d'effluent STEP et de récupération de chaleur d'égouts en DE, NL, DK, SE, AT et FR.
Quel secteur industriel a la plus haute chaleur récupérable depuis les eaux usées ?
La pâte et papier mène à 1.5–4 GWh/an de chaleur récupérable par grande usine (revue Nagpal 2021), avec un déploiement 2026 fort chez Stora Enso et UPM dans l'UE et chez Klabin et Suzano au Brésil.
Où un projet WWHRA 2026 doit-il s'implanter pour le retour le plus rapide ?
L'Amérique du Nord et l'UE délivrent les retours 2026 les plus rapides (4–7 ans sur une pompe à chaleur 1 MW thermique) en raison d'écarts de prix électricité-gaz favorables, des crédits IRA §48C, et des plans de déploiement de pompes à chaleur mandatés par le recast EPBD ; les projets à l'échelle industrielle visant un TCAC de 9–14 % vont vers la Chine et l'Inde.