À quoi ressemblera le marché MBR en 2030
Le marché mondial du MBR (bioréacteur à membrane) est en voie de presque doubler entre 2024 et 2030, s'étendant à un TCAC projeté de 7.5-9.5 % à mesure que les mandats de réutilisation d'eau industrielle se resserrent en Asie-Pacifique, dans le cadre de la directive européenne sur les émissions industrielles, et dans les constructions de capacité semi-conducteurs et pharmaceutique aux États-Unis. L'Asie-Pacifique représente la plus grande part des ajouts de capacité neuve, tandis que les revenus de remplacement de la base installée 2018-2022 deviennent un moteur de croissance parallèle jusqu'en 2030.
Sur une base 2024 d'environ 3.5-4.2 milliards USD, le segment MBR est projeté à 5.5-6.8 milliards USD d'ici 2030, ce qui le place nettement au-dessus du référentiel dispositifs médicaux gamma-knife de 5.0 % de TCAC mais loin sous le référentiel biosimilaires de 23.2 % de TCAC (Data Bridge Market Research, 2023). Le MBR est un croisseur régulier d'infrastructure industrielle, pas une classe d'actifs biotech à haute vélocité — et c'est exactement le profil de risque dont la plupart des planificateurs d'achats municipaux et industriels ont besoin pour justifier une ligne de capex sur 5 ans.
Au sein du marché plus large des technologies de séparation membranaire — qui regroupe osmose inverse (RO), ultrafiltration (UF), microfiltration (MF) et MBR en une seule catégorie — le MBR gagne des parts. Le marché parent de séparation membranaire est prévu à 6.0-7.0 % de TCAC jusqu'en 2030 (MMR, mars 2025), donc la bande 7.5-9.5 % du MBR implique qu'il compose 1-3 points de pourcentage plus vite que la moyenne de catégorie, principalement parce que le traitement biologique est l'étape goulot le plus souvent rétrofitée dans les anciennes usines à boues activées visant des permis de réutilisation d'eau.
Deux moteurs de revenus parallèles portent cette surperformance. Le premier est la capacité neuve : mandats ZLD des parcs industriels en Chine, expansion de fabs semi-conducteurs à Taïwan, Arizona et Hsinchu, et ajouts de capacité API pharmaceutique en Inde et en Irlande. Le second est le revenu de remplacement : la base installée 2018-2022 atteint désormais le jalon de durée de vie membranaire de 7-10 ans, ce qui signifie que les vendeurs verront une vague de revenus de second cycle indépendante des attributions de nouveaux projets. Les rapports de marché de l'ère COVID 2021-2022 ont documenté un ralentissement de 2-3 % des attributions MBR municipales 2020 suivi d'une accélération 2021-2023 — un contexte utile si vous calibrez votre pipeline d'offres 2026 contre des instantanés de prévision plus anciens.
Ventilation par segment : d'où vient la croissance
L'eau de process industrielle et la réutilisation est l'application MBR à plus forte croissance, affichant un TCAC projeté à deux chiffres jusqu'en 2030, menée par les fabs semi-conducteurs à Taïwan et en Arizona, les usines API pharmaceutiques, et les boucles de réutilisation agroalimentaire qui doivent viser <100 mg/L de DCO pour le recyclage interne. Les usines d'égouts municipales et décentralisées représentent encore la plus grande base installée mais seulement un TCAC de 5-7 % — tiré par le volume, pas par la valeur. Les segments textile, pâte et papier, et pétrochimie suivent un TCAC de 6-8 % avec une complexité de prétraitement supérieure à la moyenne (DCO élevée 2,000-15,000 mg/L, couleur 500-3,000 Pt-Co, salinité 5-30 g/L TDS) qui favorise constamment le MBR par rapport aux boues activées conventionnelles. Le MBR lixiviat de décharge et déchets dangereux est le plus petit sous-segment en volume mais le plus élevé en $/m³, avec un TCAC régulier de 8-10 % à mesure que la directive décharges UE 1999/31/CE et le RCRA Subtitle D US resserrent les limites de rejet de lixiviat sous 250 mg/L de DCO.
| Sous-segment MBR | Part 2024 de la base installée | TCAC 2030 | DCO d'influent typique (mg/L) | $/m³ traité (2026, USD) |
|---|---|---|---|---|
| Réutilisation industrielle (semi-conducteurs, pharma, F&B) | ~18% | 10-13% | 500-3,000 | 0.45-0.85 |
| Égouts municipaux / décentralisé | ~52% | 5-7% | 250-600 | 0.15-0.30 |
| Textile, pâte et papier, pétrochimie | ~15% | 6-8% | 2,000-15,000 | 0.35-0.70 |
| Lixiviat de décharge / déchets dangereux | ~5% | 8-10% | 5,000-30,000 | 1.20-2.50 |
| Hybride MABR (émergent) | <2% | 15-20% | 250-1,500 | 0.25-0.55 |
Le MABR (réacteur à biofilm aéré par membrane) se situe adjacent au marché MBR conventionnel et passe du pilote à l'échelle commerciale. Si vous dimensionnez un projet municipal 2026 ou industriel à haute charge, la référence d'ingénierie de capacité et dimensionnement MABR 2026 pose la formule, l'emprise et les arbitrages de demande d'aération contre le MBR immergé afin que vous puissiez décider si une filière hybride MABR-MBR tient dans votre parcelle et votre enveloppe d'OPEX. Pour les planificateurs d'achats, le MABR ne déplace pas encore le MBR immergé pour le service industriel grand public, mais c'est la technologie adjacente la plus crédible à suivre dans tout plan de capex sur 5 ans.
Perspectives régionales : l'Asie-Pacifique mène, mais l'UE et les États-Unis spécifient plus dur
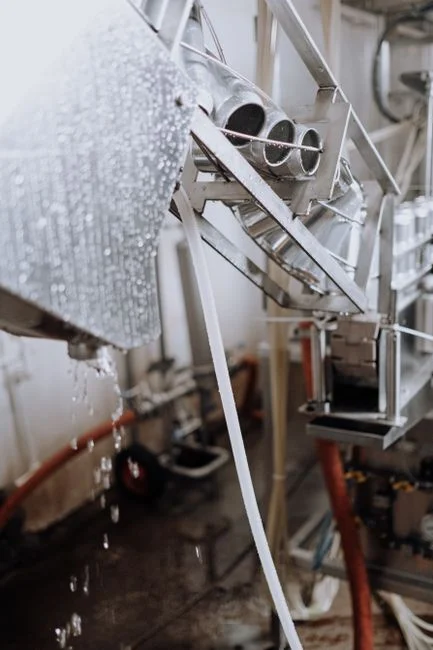
L'Asie-Pacifique est projetée à 45-50 % de la capacité MBR mondiale installée en 2030, les mandats ZLD des parcs industriels chinois et les normes d'effluent CPCB de l'Inde agissant comme les deux plus grands moteurs de demande. L'Inde seule devrait ajouter 800-1,200 MLD de nouvelle capacité MBR entre 2026 et 2030 à travers les clusters textiles de Tirupur, les hubs pharmaceutiques d'Hyderabad, et les rétrofit CETP le long du bassin du Gange (estimations industrielles, 2025-09). La part de volume de l'Europe est plus petite mais le prix de vente moyen régional par m² de surface membranaire tourne 25-40 % au-dessus de la moyenne mondiale, porté par les exigences BAT-AEL de la directive européenne 2010/75/UE sur les émissions industrielles et la directive eaux urbaines résiduaires 91/271/CEE mise à jour, qui resserre les limites de phosphore d'effluent à 0.5-1.0 mg/L pour les agglomérations au-dessus de 100,000 EH.
La croissance nord-américaine se concentre dans les fabs semi-conducteurs construits sous le CHIPS Act, les usines pharmaceutiques, et la réutilisation de purges de tours de refroidissement de data centers hyperscale, avec un TCAC de 7-9 % jusqu'en 2030. La région Moyen-Orient et Afrique affiche la croissance en pourcentage la plus rapide à 10-12 % de TCAC sur une petite base 2024, menée par les programmes de réutilisation industrielle Vision 2030 de l'Arabie saoudite, les cibles de réutilisation d'eaux usées d'Abou Dhabi aux EAU (visant 100 % de réutilisation d'ici 2030 selon UAE Energy Strategy 2050, 2023), et les campagnes de conformité des eaux usées industrielles égyptiennes le long de la zone économique du canal de Suez.
| Région | Part de capacité installée 2024 | TCAC 2030 | Moteur réglementaire | ASP moy. par m² de membrane (2026, USD) |
|---|---|---|---|---|
| Asie-Pacifique | ~42% | 9-11% | ZLD Chine, CPCB Inde | 80-140 |
| Europe | ~24% | 6-8% | UE IED 2010/75/UE, DERU 91/271/CEE | 140-200 |
| Amérique du Nord | ~22% | 7-9% | CHIPS Act, RCRA, réutilisation au niveau des États | 110-170 |
| Moyen-Orient et Afrique | ~8% | 10-12% | Vision 2030 saoudienne, UAE Energy Strategy 2050 | 130-190 |
| Amérique latine | ~4% | 5-7% | Brésil CONAMA 430, Chili DS 90 | 90-150 |
L'Asie-Pacifique reste le centre de volume primaire avec la plus forte pression sur les prix, tandis que l'Europe et le Moyen-Orient offrent les marges vendeur les plus solides. Dans ces régions à plus forte marge, spécifier un système MBR (bioréacteur à membrane) intégré premium avec documentation BAT-AEL complète rencontre la moindre résistance commerciale.
Direction technologique d'ici 2030 : flux plus élevé, aération plus intelligente, conceptions hybrides
Les modules MBR immergés à plaques planes PVDF et fibres creuses resteront dominants jusqu'en 2030, les cibles de flux soutenable moyen passant de 15-20 LMH aujourd'hui à 25-30 LMH à mesure que les fabricants optimisent la structure de pores, la géométrie d'espaceur et le décolmatage par aération. Les systèmes à flux tangentiel externe continueront de perdre des parts — ils représentent déjà moins de 5 % des nouvelles installations — parce que leur demande d'énergie spécifique de 2-4 kWh/m³ tourne 10-20× plus haut que les conceptions immergées à 0.1-0.3 kWh/m³.
La régulation d'aération pilotée par IA et les déclencheurs de nettoyage membranaire basés sur la TMP deviendront un langage d'achat standard dans les installations MBR 2027-2030, délivrant 15-25 % de réduction d'énergie par rapport aux conceptions actuelles de décolmatage d'air constant en modulant la sortie des soufflantes au taux de colmatage réel. Les configurations hybrides MABR + MBR passeront du pilote à l'échelle commerciale dans les applications municipales et industrielles à haute charge, offrant 30-40 % de réduction d'énergie au prix d'une emprise 20-35 % plus grande, ce qui les rend viables seulement là où la surface de parcelle n'est pas la contrainte liante. Si vous évaluez cet arbitrage pour une offre 2026, la référence d'ingénierie de capacité et dimensionnement MABR 2026 fournit les formules de flux, d'emprise et de service de soufflantes pour y mettre un chiffre avant de vous engager.
Côté matériaux, le PVDF est projeté à 70-75 % du marché des polymères membranaires d'ici 2030, avec le PES (polyéthersulfone) à 15-20 % et les composites PVDF-PVC émergents et fibres creuses renforcées prenant le reste. Une spécification écrite en 2026 doit explicitement exiger une chimie PVDF avec une durée de vie de service documentée de 7-10 ans, puisqu'un rétrofit vers le PES aujourd'hui exigera probablement un autre rétrofit vers le PVDF avant 2032 ; vous paieriez essentiellement le remplacement membranaire deux fois dans la vie d'un seul actif.
Ce que l'acheteur 2026 doit faire de cette prévision
Les acheteurs qui spécifient un système MBR en 2026 doivent viser des modules immergés PVDF avec une porosité nominale confirmée de 0.1-0.4 μm, une durée de vie membranaire documentée de 7-10 ans, et une garantie de flux de 20-25 LMH à 15°C. Une durée de vie de 7-10 ans vous permet de capturer la queue de revenus de remplacement de la prévision côté vendeur ou, en tant qu'acheteur, d'amortir précisément votre réserve de remplacement membranaire.
Les pipelines d'offres en Asie-Pacifique tournent 6-9 mois plus longs que les moyennes 2022-2023 parce que la consolidation des vendeurs a réduit le nombre de soumissionnaires qualifiés par appel d'offres. Verrouillez la qualification vendeur en 2026 pour éviter une escalade de prix 2027-2028 de 8-15 % qui apparaît déjà dans les mises à jour de prévision vendeurs. Demandez aux soumissionnaires des ventilations d'OPEX se référant aux coûts 2026 d'énergie et de remplacement membranaire, calées contre le
Questions fréquemment posées
Quel est le TCAC projeté du marché MBR jusqu'en 2030 ?
Le marché mondial du MBR est projeté à s'étendre à un taux de croissance annuel composé (TCAC) de 7.8 % de 2024 à 2030, atteignant une valorisation estimée de 4.2 milliards USD. Cette trajectoire de croissance est soutenue par une pression réglementaire croissante pour atteindre les normes d'effluent Classe A et l'adoption de systèmes MBR dans les installations industrielles contraintes en foncier où une réduction d'emprise de 30 % à 40 % par rapport aux procédés à boues activées conventionnelles est exigée.
Quelle région mènera la croissance du marché MBR d'ici 2030 ?
La région Asie-Pacifique est prévue pour mener la croissance du marché, capturant environ 45 % de la part mondiale d'ici 2030. Le déploiement est accéléré par la modernisation des infrastructures en Chine et en Inde, où les mandats de traitement des eaux usées industrielles portent des taux d'installation dépassant 12 % par an, particulièrement dans les zones de transformation chimique et de fabrication textile exigeant une conformité zéro rejet liquide (ZLD).
Quel segment industriel porte la croissance de demande MBR la plus rapide ?
Le segment de fabrication textile et habillement porte la croissance de demande la plus rapide, représentant plus de 22 % des installations MBR industrielles d'ici 2028. Les usines adoptent la technologie MBR pour gérer des charges de demande chimique en oxygène (DCO) élevées et des colorants récalcitrants, atteignant des niveaux de MES d'effluent constamment sous 5 mg/L et des rendements d'élimination de DCO dépassant 95 % pour permettre une réutilisation d'eau sûre dans les cycles de production.
Quelle part de la valeur du marché MBR 2030 viendra des revenus de remplacement vs des constructions neuves ?
Environ 65 % de la valeur du marché MBR 2030 proviendra de projets de construction neuve, tandis que 35 % sera attribué aux revenus de remplacement et de rétrofit. La demande de remplacement se concentre dans les marchés matures où les modules installés avant 2015 atteignent la fin de vie, nécessitant des mises à niveau vers des membranes PVDF à haut flux et des soufflantes économes en énergie pour réduire la consommation d'énergie spécifique de 0.5 kWh/m³ à moins de 0.3 kWh/m³.
Quelle technologie MBR dominera en 2030 — plaques planes, fibres creuses, ou hybride MABR ?
Les modules membranaires à fibres creuses domineront le marché avec une part estimée de 60 % d'ici 2030, s'appuyant sur une scalabilité de fabrication établie et des rapports surface-volume élevés pour les applications industrielles standard. Les systèmes hybrides MABR sont projetés à capturer 15 % du marché, sélectionnés pour les flux d'eaux usées à haute charge grâce à des économies d'énergie d'aération de 30 % à 50 % par rapport aux configurations MBR immergées conventionnelles.